2026年11月16日(優分析/產業數據中心報導)⸺ 三星(5007-TW) 2026 年前 9 月毛利率 27.83%,銷貨毛利 13.20 億元、年增 21.55%;同期合併營收 47.43 億元,比 2025 年同期的 46.98 億元多 0.96%。2025 年同期的毛利率是 23.12%,今年提高 4.71 個百分點。
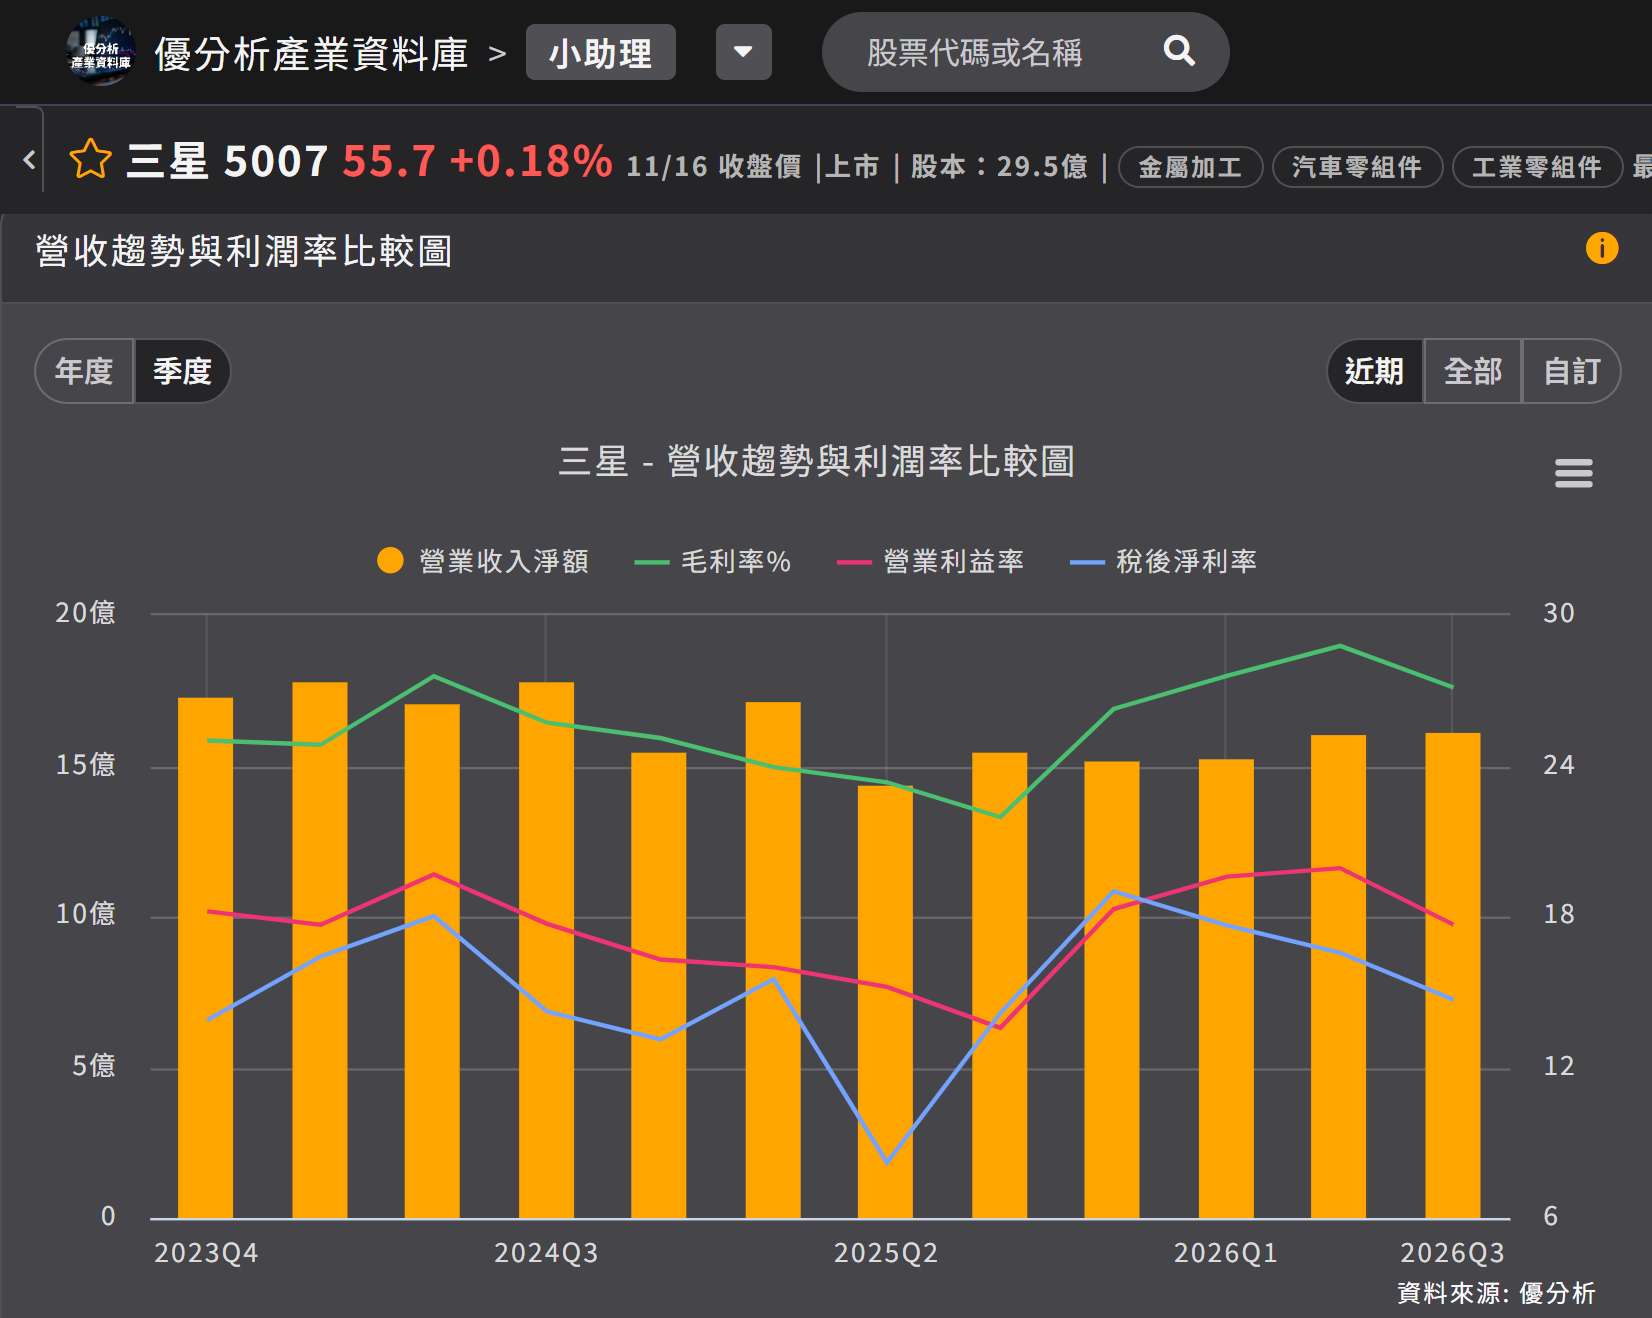
單季毛利率從 2025 年第 3 季的 21.96% 谷底回升,2026 年第 2 季最高達 28.78%,第 3 季小幅回落到 27.12%。這家全球最大的汽車螺帽廠,在台灣扣件出口年減一成、自身出貨量也縮減的一年裡,毛利率反而提高;公司表示今年前三季的毛利率、營業利益率與本期淨利率「都是這幾年應該最高點」,其中毛利率是 2021 年以來最高。
如下圖,根據優分析產業資料庫,三星的營收從 2023 年第 4 季到 2026 年第 3 季介於 14 億到 18 億元之間,毛利率卻在 2025 年第 3 季落底後持續回升至 2026 年第 2 季的高點,顯示獲利能力改善時,營收並未明顯增長。
(資料來源:優分析產業資料庫)
新台幣 2026 年前 9 月對美元均價 31.739 元,比去年同期貶值 1.62%,第 1 季則升值 4.08%。三星 95% 以上外銷、以美元與歐元報價。若收入全以美元計價、成本全以新台幣計價,貶值 1.62% 等於同樣的美元收入換回的新台幣多 1.62%,對毛利率的推升是 1.25 個百分點;收入中仍有歐元部位,因此這是上限,其餘至少 3 個百分點須由其他因素解釋。
成本端的變化也不支持毛利率改善。中鋼 2026 年第 2 季與第 3 季的棒線盤價連兩季開漲,第 3 季每公噸再漲 1,000 元;扣件使用的棒線原料價格上漲,成本也隨之增加。
同為扣件廠的春雨(2012-TW)與強新(5013-TW),2026 年第 1 季毛利率都在 11% 出頭,第 3 季雙雙升至 18% 以上。世豐(2065-TW)第 1 季 18.10%、第 3 季 18.04%,均維持在 18% 附近;聚亨(2022-TW)同期不到一成。同一段時間、同一個產業,四家的單季毛利率走勢分成兩組:春雨與強新上升,世豐與聚亨幾乎持平。
剩下的是單價
三星前 9 月扣件出口 34,725 噸,比去年同期的 36,047 噸少 3.67%;同期合併營收卻仍成長。出口量只算台灣廠的扣件,合併營收還含內銷、馬來西亞廠與模具等,扣件只占合併營收的 84.13%,兩者範圍不同;出貨量減、金額增,差額除了匯率還有單價與產品組合。
車用螺絲同樣呈現銷售金額成長、出貨量持平。公司表示今年前 9 月車用螺絲銷售金額比去年同期成長 2.55%;螺絲與華司的出口量合計 9,420 噸,去年同期 9,418 噸,一年只多 2 噸。
產能方面,扣件景氣連兩年處於低點,公司沒有擴廠計劃,螺帽稼動率 7 到 8 成、螺絲 9 成以上。
第 3 季毛利率小幅回落,同一季新台幣貶值、中鋼盤價仍上漲。三星毛利率增加的這 4.71 個百分點中,匯率最多解釋四分之一左右,原料價格仍在上漲,公司能自行掌握的只剩報價與產品組合。