2026年11月11日(優分析/產業數據中心報導)⸺ 奇鋐(3017-TW) 預估,到 2027 年底,所有 GPU 與 ASIC 的運算晶片在專案中都會採水冷,採用率是 100%。公司在 2026 年 11 月 10 日法說會提出這項預估,並表示目前市況仍是供給遠不足需求。
採用率之外還有部件
運算晶片之外,CPU、記憶體、光收發模組與電源這些部件的水冷採用率也會逐漸提升,但進展將依個別客戶對機櫃與系統的規劃而有所不同。公司指出,每一代托盤的系統複雜度都在提高,散熱的價值量也隨之提升。
公司認為,供應商增加是需求量放大後的自然結果。需求量小時,奇鋐在許多專案上是客戶的唯一供應商;需求擴大、產品由少量轉為大量之後,「客戶自然會為了要分擔風險,去考慮更多的供應商」,這是客戶從少量轉為大量時會出現的結構性變化。
公司表示,在散熱領域仍保持領先地位,未來會以第一名的地位與客戶開發、推進各項 ASIC 專案。2026 年 8 月的法說會上,公司也表示重要 ASIC 或 GPU 客戶都保持核心供應商地位。
交期排在價格前面
公司認為,客戶對交期的重視高於價格。對 ASIC 客戶與所有 AI 專案來說,現在最重要的是交期,能否在 AI 競爭中取得先機比價格重要;散熱占 AI 伺服器整機材料清單(BOM)的比重一直以來都不高,價格在客戶考量中的優先順序較低,公司在價格上還沒有感受到明顯的壓力。
公司表示,價格由供需決定,「供給還是遠遠不足這個需求」。
長短料(同一批訂單裡有些料件到得早、有些到得晚)則是供應鏈的常態。公司表示,AI 伺服器已經脫離幾年前豐田式即時生產的模式,轉為盡可能取得料件、盡可能供應,遇到短缺再以最積極的方式克服;任何一個環節出現瓶頸,整條供應鏈會一起解決單點問題。
研調機構的兩個數字
外部研究則同時呈現市場規模與供應商名單。依 TrendForce 2026 年 8 月的 AI 伺服器研究,水冷板主要供應商包含 Cooler Master、BOYD 與奇鋐(AVC);2027 年 GPU 機櫃出貨預估年增逾 30%,即使 NVIDIA 下一代機櫃方案 Kyber NVL144 的時程可能遞延,整體需求沒有受到影響。
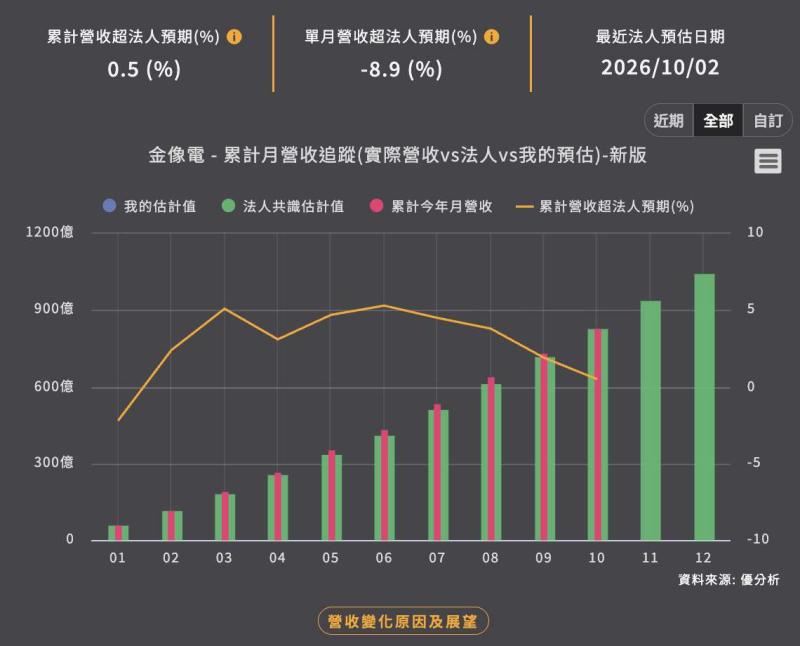
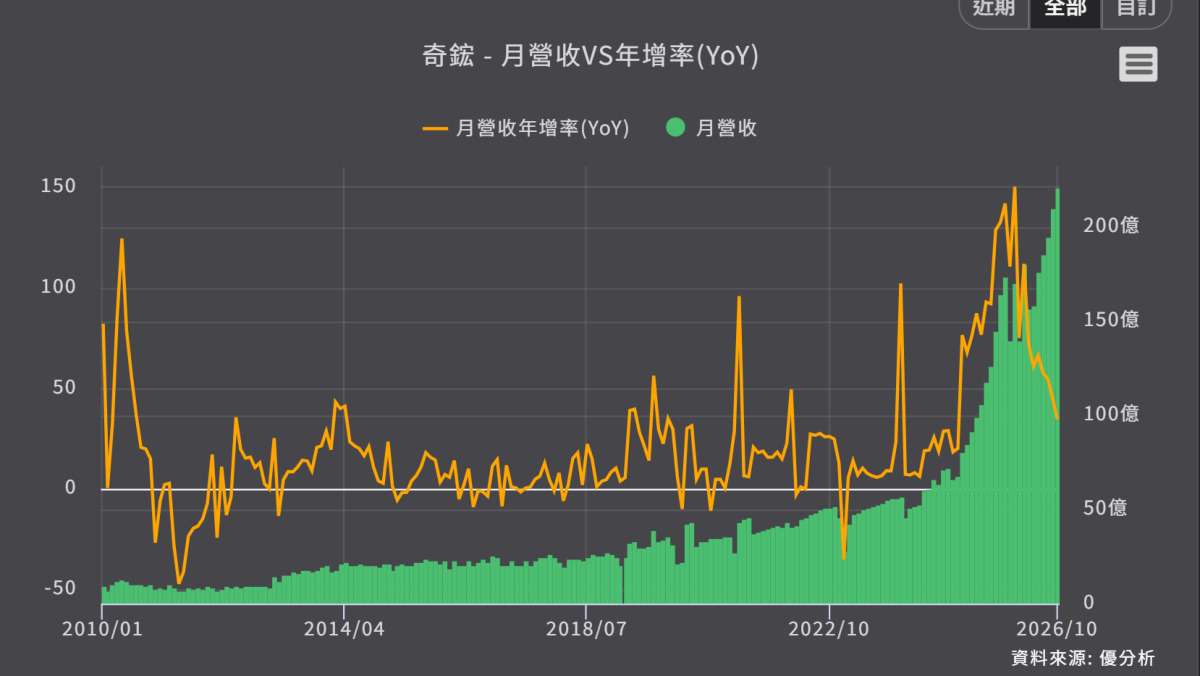
需求端也表現在營收上。前 10 月累計營收 1,793.5 億元、年增 65.58%,已經超過 2025 年全年的 1,396 億元,公司看好第 4 季與 2027 年的營運。
如下圖,根據優分析產業資料庫,10 月單月營收 221.03 億元是今年最高,年增率則從 7 月的 57.39% 收斂到 34.35%,出貨持續成長,但基期也持續提高。
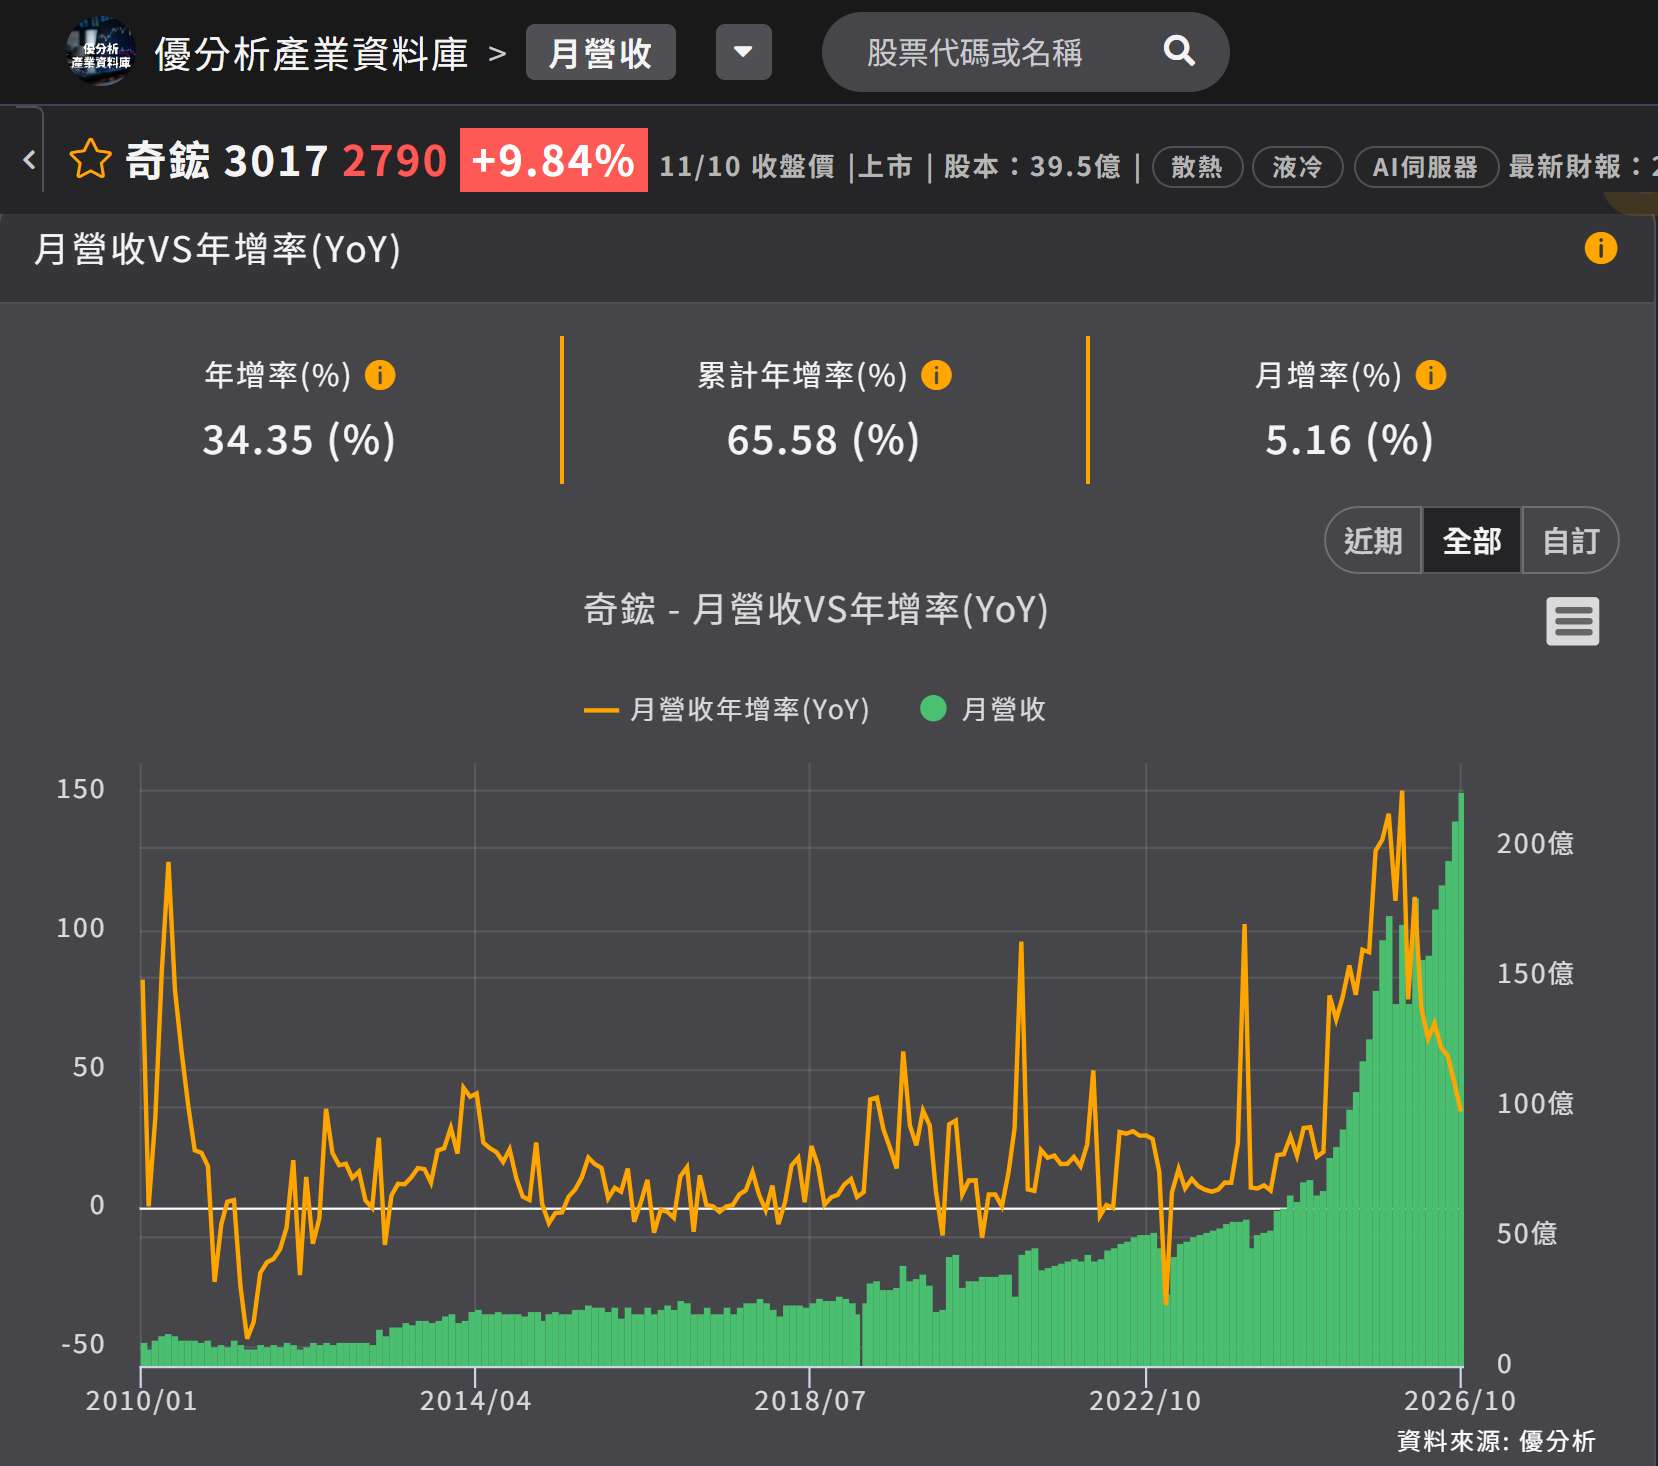
(資料來源:優分析產業資料庫)
需求端採用率看 100%,供給端仍不足,客戶增加第二、第三家供應商是需求量放大之後的自然結果。奇鋐現在的價格空間建立在交期與供應鏈配合上,公司表示,目前的優先順序尚未改變。