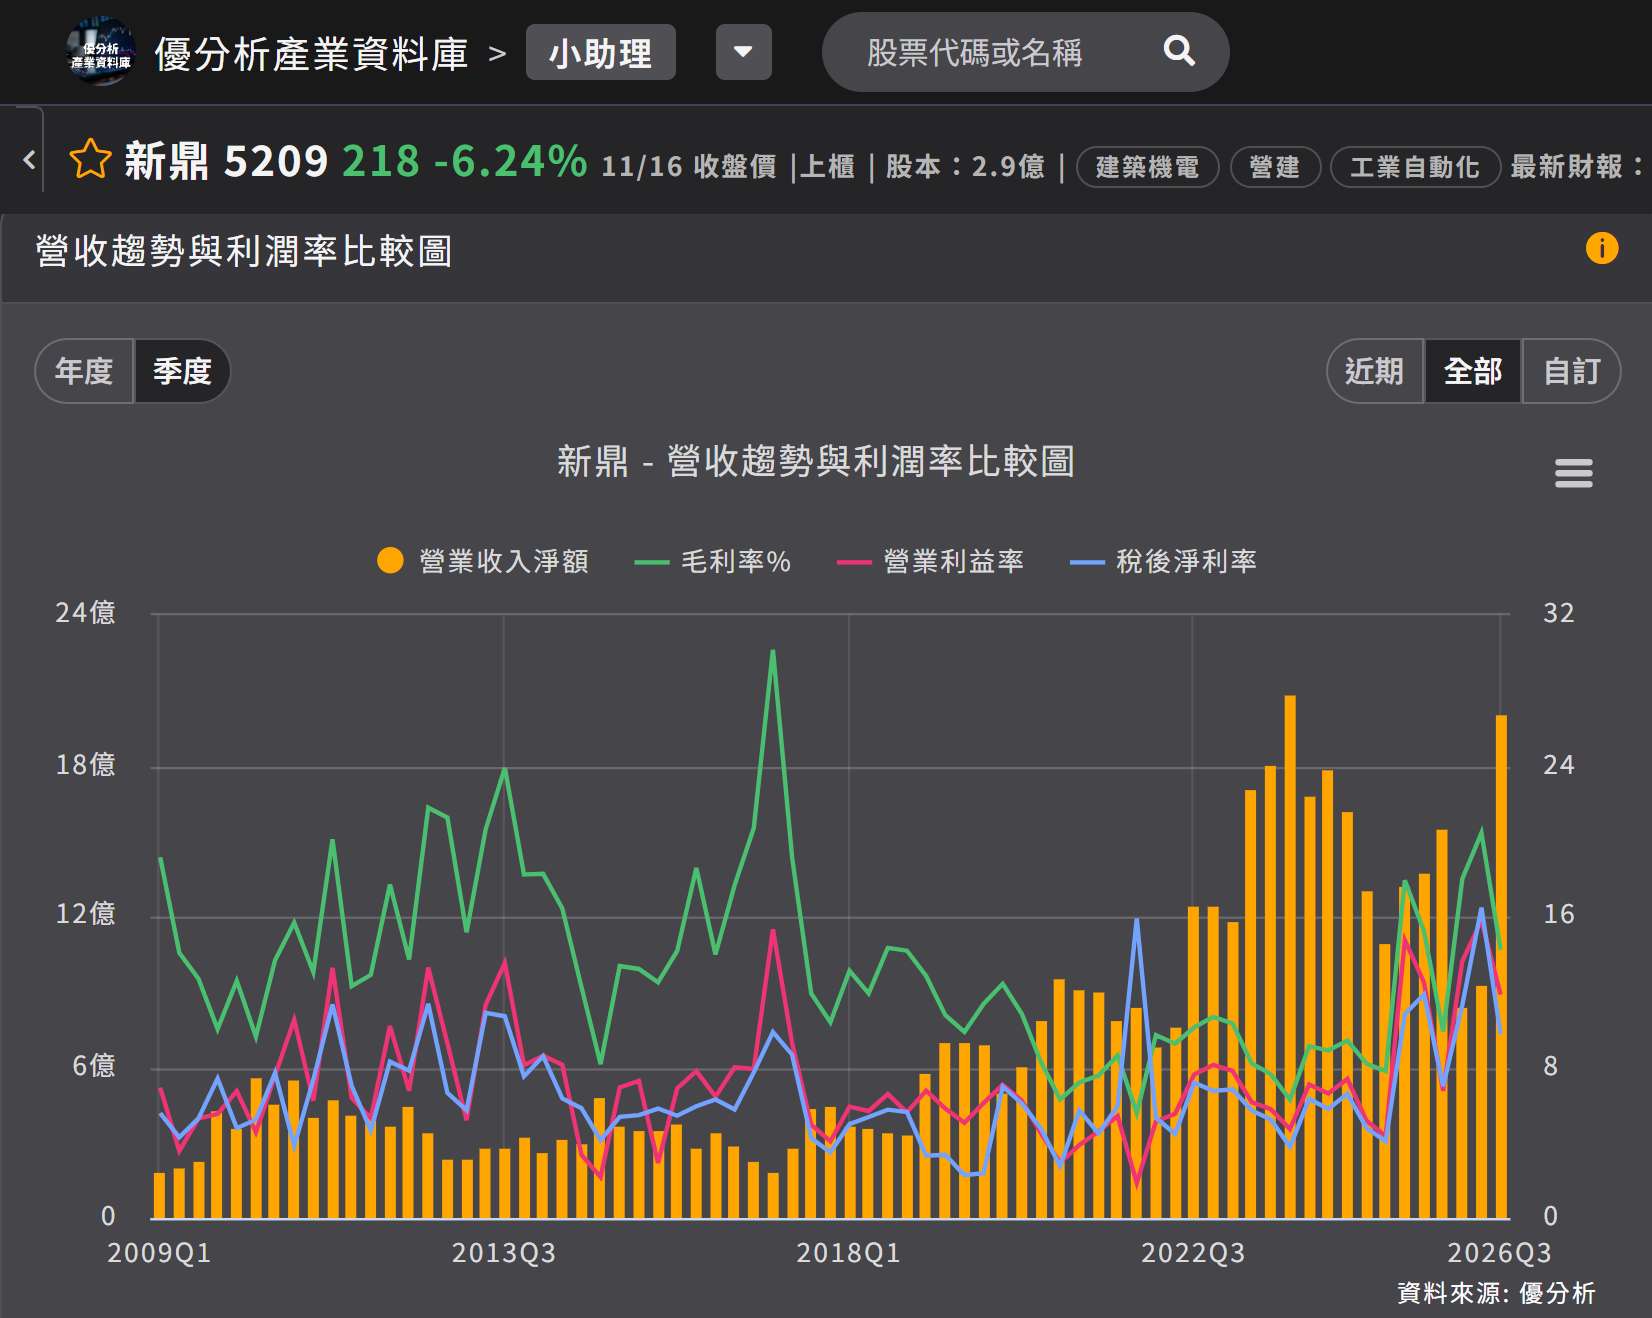
2026年11月16日(優分析/產業數據中心報導)⸺ 2026 年第 3 季營收 20.06 億元、季增 116%,新鼎(5209-TW) 的毛利率卻從第 2 季的 20.44% 降到 14.23%,減少 6.2 個百分點。公司表示「營業收入的成長比例是比營業毛利稍微高了一些,所以我們的毛利率有微幅的降低」,同期營業利益率從 15.80% 降至 11.86%。
同期同業並未出現相同走勢。營造廠潤弘第 3 季毛利率 17.64%,比第 2 季的 16.80% 高;建國工程從 19.32% 升到 23.43%;機電工程廠亞力 20.57%,第 2 季是 20.81%。三家中兩家上升,亞力小跌 0.24 個百分點,新鼎下降 6.2 個百分點。
土建占比不是主因
公司在手金額最大的案件,土建占比確實最高。中油南部企業大樓的土建段由萬鼎承包、占總決標金額的 64%,益鼎的機電占 31%,新鼎的系統整合只有 5%。該案 9 月 24 日才開始履約,第 3 季的營收並非來自該案。
土建本身不是低毛利的來源。建國工程 9 月的法說會上表示,公共工程、廠辦商辦與住宅三類工程的毛利率差異不大,「住宅會稍微低一點點」;該公司將毛利率從 12% 到 15% 升到 18% 到 20% 歸因於物調機制,不是工程類別。物調是依物價指數調整工程款的機制,材料與工資的漲價可以反映至合約金額,工程期長、金額大的案件對此更為敏感,毛利率的高低也隨物價變動。建國工程的客戶以公共工程為主,第 3 季毛利率 23.43%;兩家做的工程內容不同,這項對照僅說明營造廠的毛利率可以到兩成以上,無法指出由哪一類工程貢獻。
如下圖,第 3 季營收增至 20 億元以上,三條獲利率曲線中,毛利率降幅最大,從兩成降至一成四。
(資料來源:優分析產業資料庫)
依案件結構推估,第 3 季認列量集中於統包工程,這類案件的客戶多集中於公共工程與廠辦,合約金額大、工期長,毛利率隨個別案件條件變動。公司只把原因歸於營收成長快於毛利,毛利率的變化沒有對應到任何一類工程。
前 3 季的營收結構是智慧綠建築 44.7%、高科暨生技建廠 30.8%、系統整合 20.9% 與智能 AI 應用 3.6%,智慧綠建築是這一波新簽約與在手工程的主要來源。
土建占比與純營造廠的毛利率都不支持土建稀釋這個解釋。第 3 季的營收規模帶動營業利益成長 62%,每一元營收所產生的毛利反而低於第 2 季。