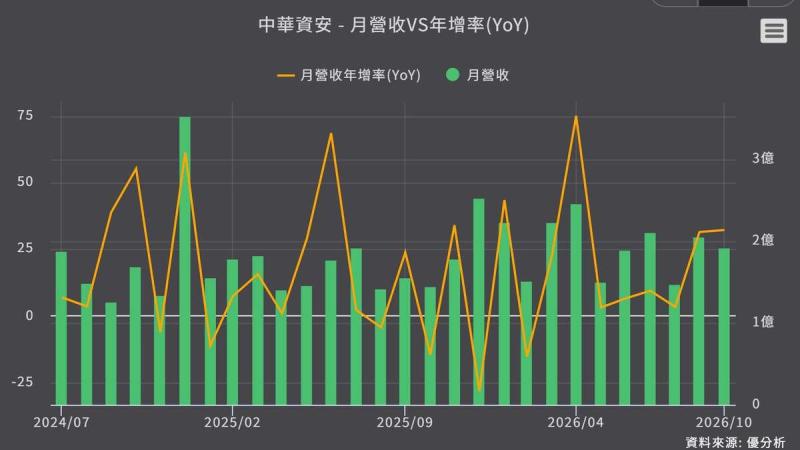
2026年11月13日(優分析/產業數據中心報導)⸺ 中華資安(7765-TW) 2026 年前 3 季營收 17.44 億元、年增 19%,稅後淨利 3.56 億元、年增 12%,每股盈餘 8.75 元。營收與獲利都創同期新高,成長速度卻從營收、稅後淨利到營業淨利一路遞減,營業淨利 4.14 億元只比 2025 年同期多 7%。
差距出在成本與費用。前 3 季成本及費用年增 23%,增幅比營收多出 4 個百分點,營業利益率因此落在 24%,本業獲利跟不上營收。
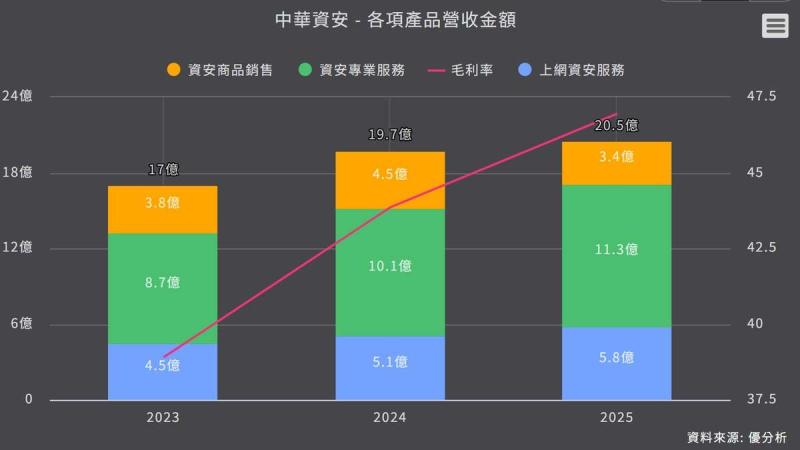
公司指出,產品組合變化是造成營收與本業獲利成長速度出現差距的首要原因。前 3 季商品銷售 4.59 億元、年增 83%,占營收比重由 2025 年同期的 17% 提高到 26%。這項業務銷售資安軟硬體設備。公司表示,今年大型專案須先採購設備,再銷售給客戶;另透過前線通路商銷售的產品,客戶「終端市場它的銷售比預期的還要來得更好」。
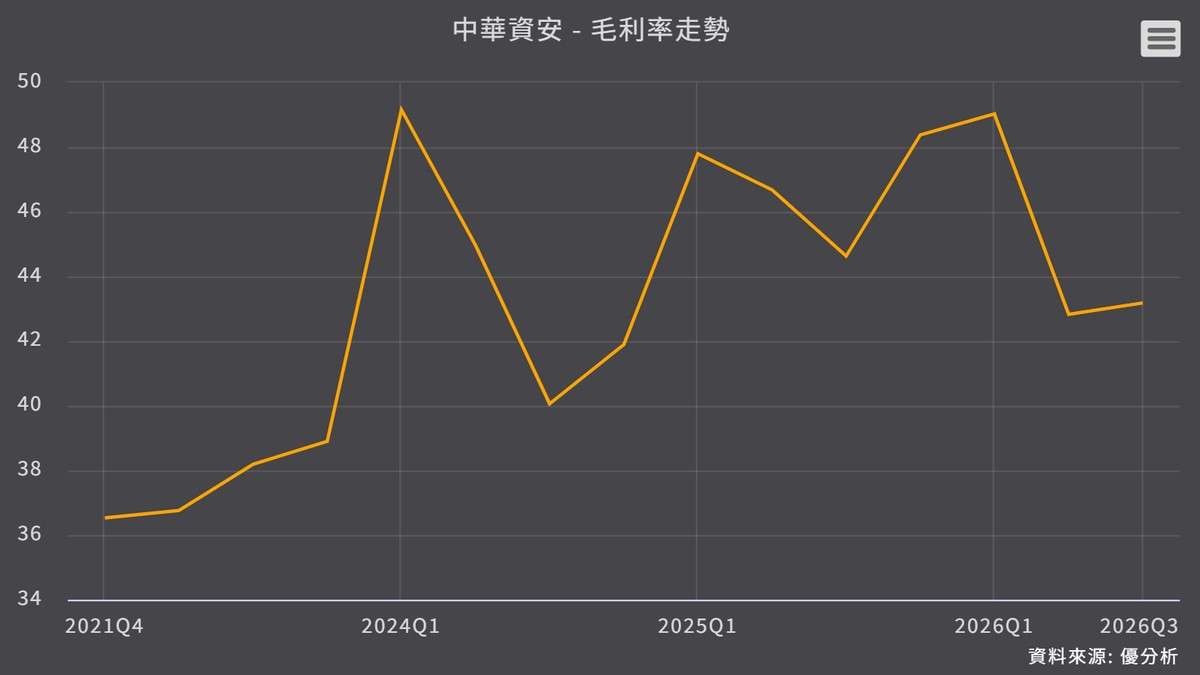
商品銷售占比提高的同時,毛利率自 2026 年第 1 季高點下滑,第 3 季仍未回到該水準。
如下圖,根據優分析產業資料庫,第 1 季的 49% 是 2026 年最高,第 3 季只剩 43%,少了近 6 個百分點。
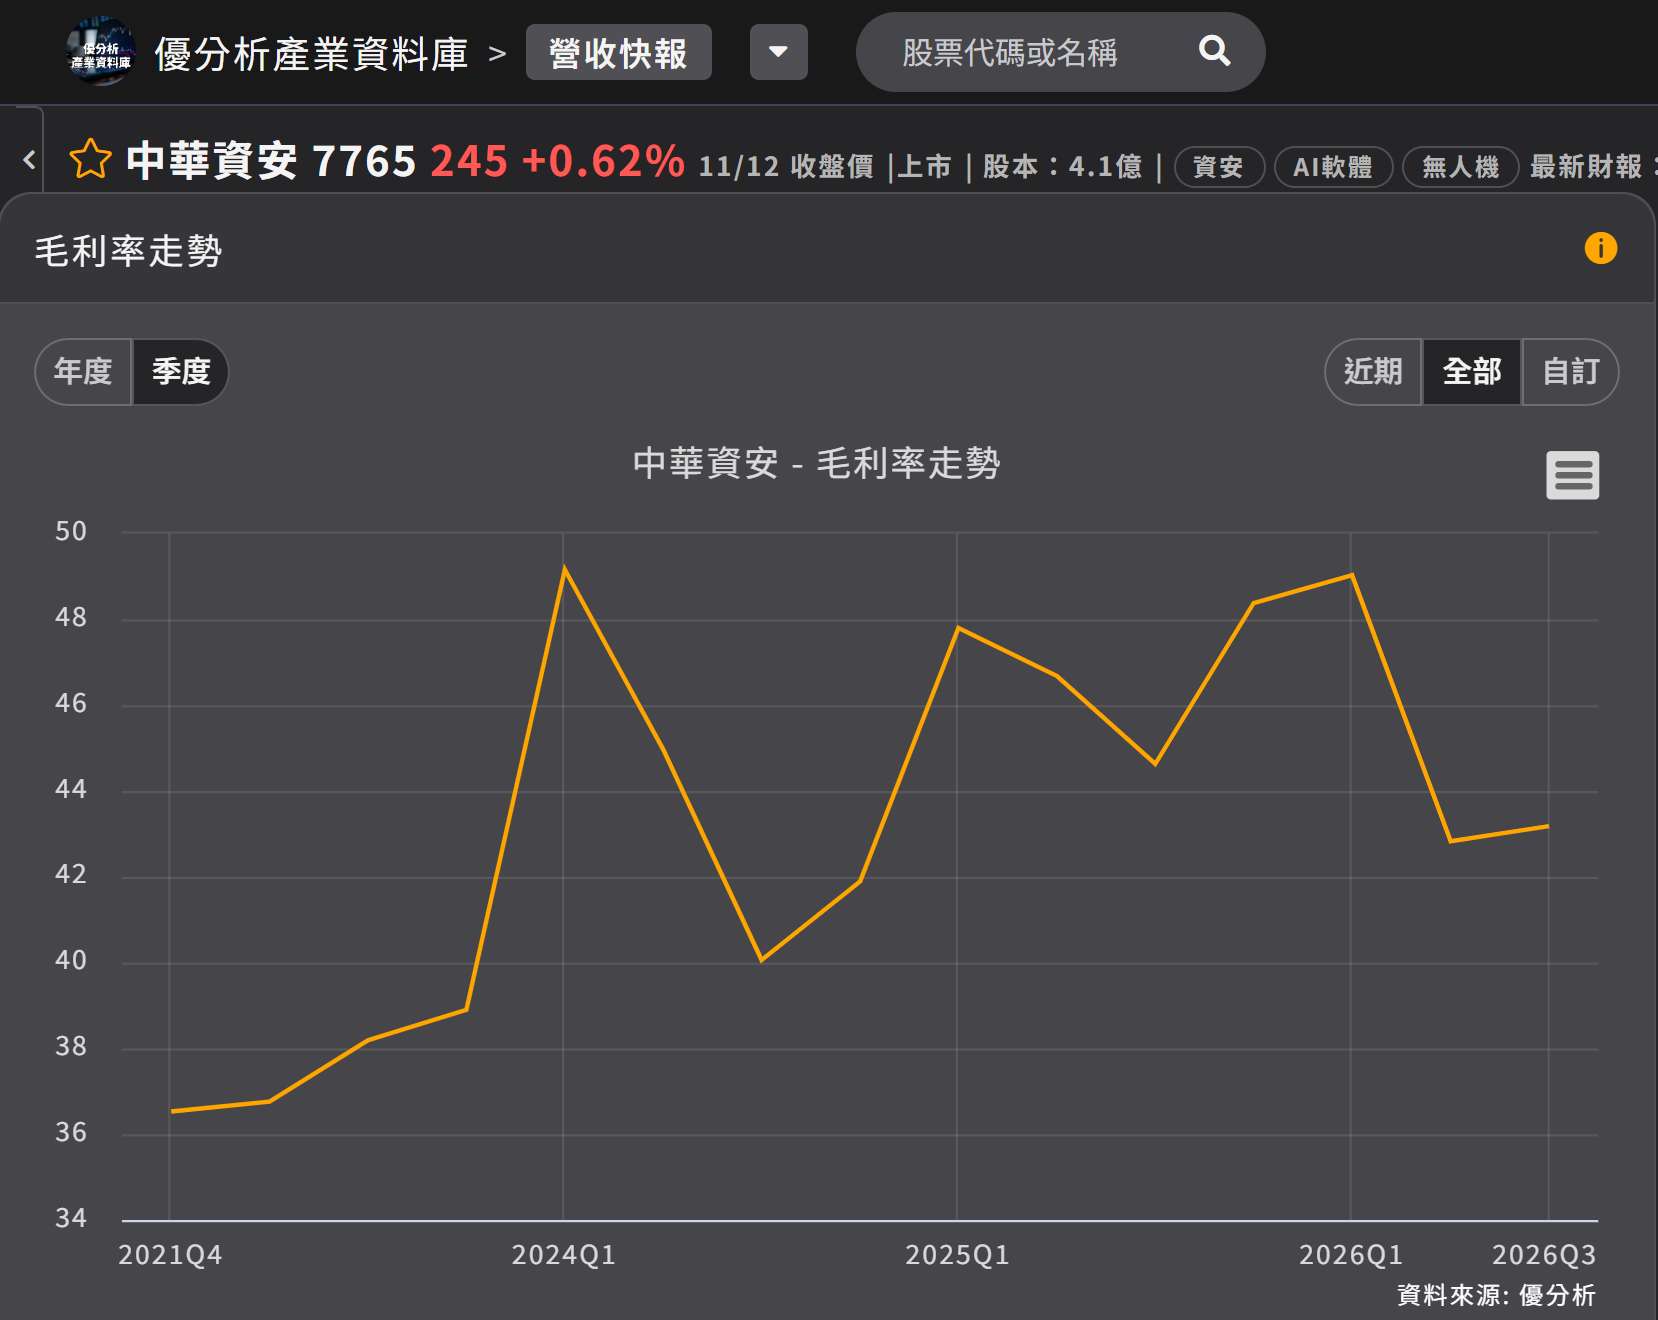
(資料來源:優分析產業資料庫)
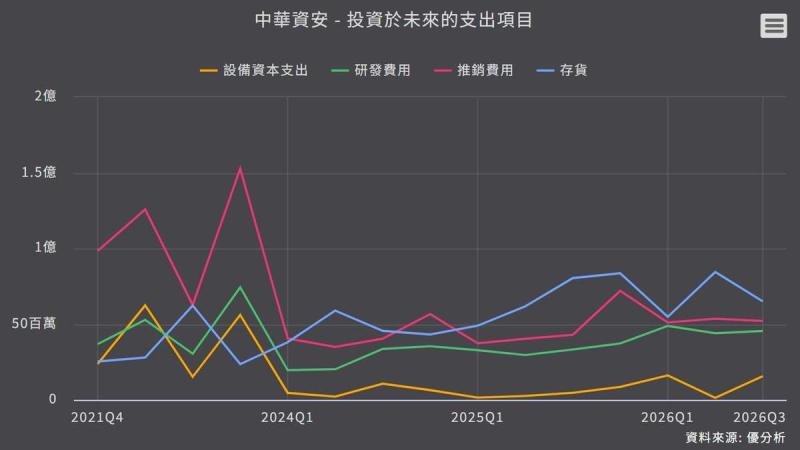
費用也同步增加。員工數在 2026 年擴到 390 人以上,研發資源集中在 AI 相關產品;公司表示,成本及費用增加來自資安商品銷售在產品組合中的比重提高,以及營運規模擴大後的人員擴編與研發投入。人事與研發屬於固定支出,不會隨專案驗收進度起伏。
持續性收入只成長 7.6%
持續性收入的成長慢得多。屬於訂閱或持續性的營收前 3 季 8.38 億元、成長 7.6%,是 17.44 億元營收的 48%。分項來看,上網資安 4.58 億元、年增 7%,該業務收取月租費,均屬持續性收入;資安專業服務 8.27 億元、年增 4%,其中只有 3.80 億元屬於持續性,來自 SOC 與 MDR 兩項服務。
資安專業服務的 4% 是公司自己也不滿意的數字。公司表示,這條線以合約為主,歷年第 3 季是谷底、第 4 季才是旺季,年底結算的成長率不會停在 4%。公司指出,全公司持續性收入成長 7.6%,代表這條線裡屬於持續性的業務比 4% 快很多;但屬於這條線持續性收入的 SOC 與 MDR,成長「應該是持平而已」。
業外收益補上本業缺口
本業之外還有業外收益。前 3 季稅前淨利 4.45 億元、年增 13%,成長率比營業淨利高,差額來自業外。股本因 2025 年 9 月上市增資而擴大,每股盈餘年增 3%,公司表示獲利增加的速度仍大於現金增資稀釋的影響。
一次性設備銷售帶動營收,持續性收入與業外收益則支撐獲利。2026 年前 3 季營收與獲利的成長速度不同,分別取決於當年度專案與客戶續約情形。