2026年11月16日(優分析/產業數據中心報導)⸺ 企業級 SSD 的電源管理 ASIC 已經占茂達(6138-TW) 2026 年前 3 季全公司營收約 9%,占電源管理事業營收 18%;這條產品線與一家世界級儲存大廠合作開發,2026 年完成 trial run、2027 年正式量產。
企業級 SSD 將在既有業務基礎上增加貢獻。公司營收與營業利益率自 2024 年起同步上升,這條產品線至 2027 年才正式量產,將成為後續的新增動能。
如下圖,根據優分析產業資料庫,營收從 2024 年第 2 季的 14.6 億增加到 2026 年第 2 季的 20.6 億,營業利益率同期由一成五左右升至 19.9%,兩條線走勢同向;圖中資料僅至第 2 季。
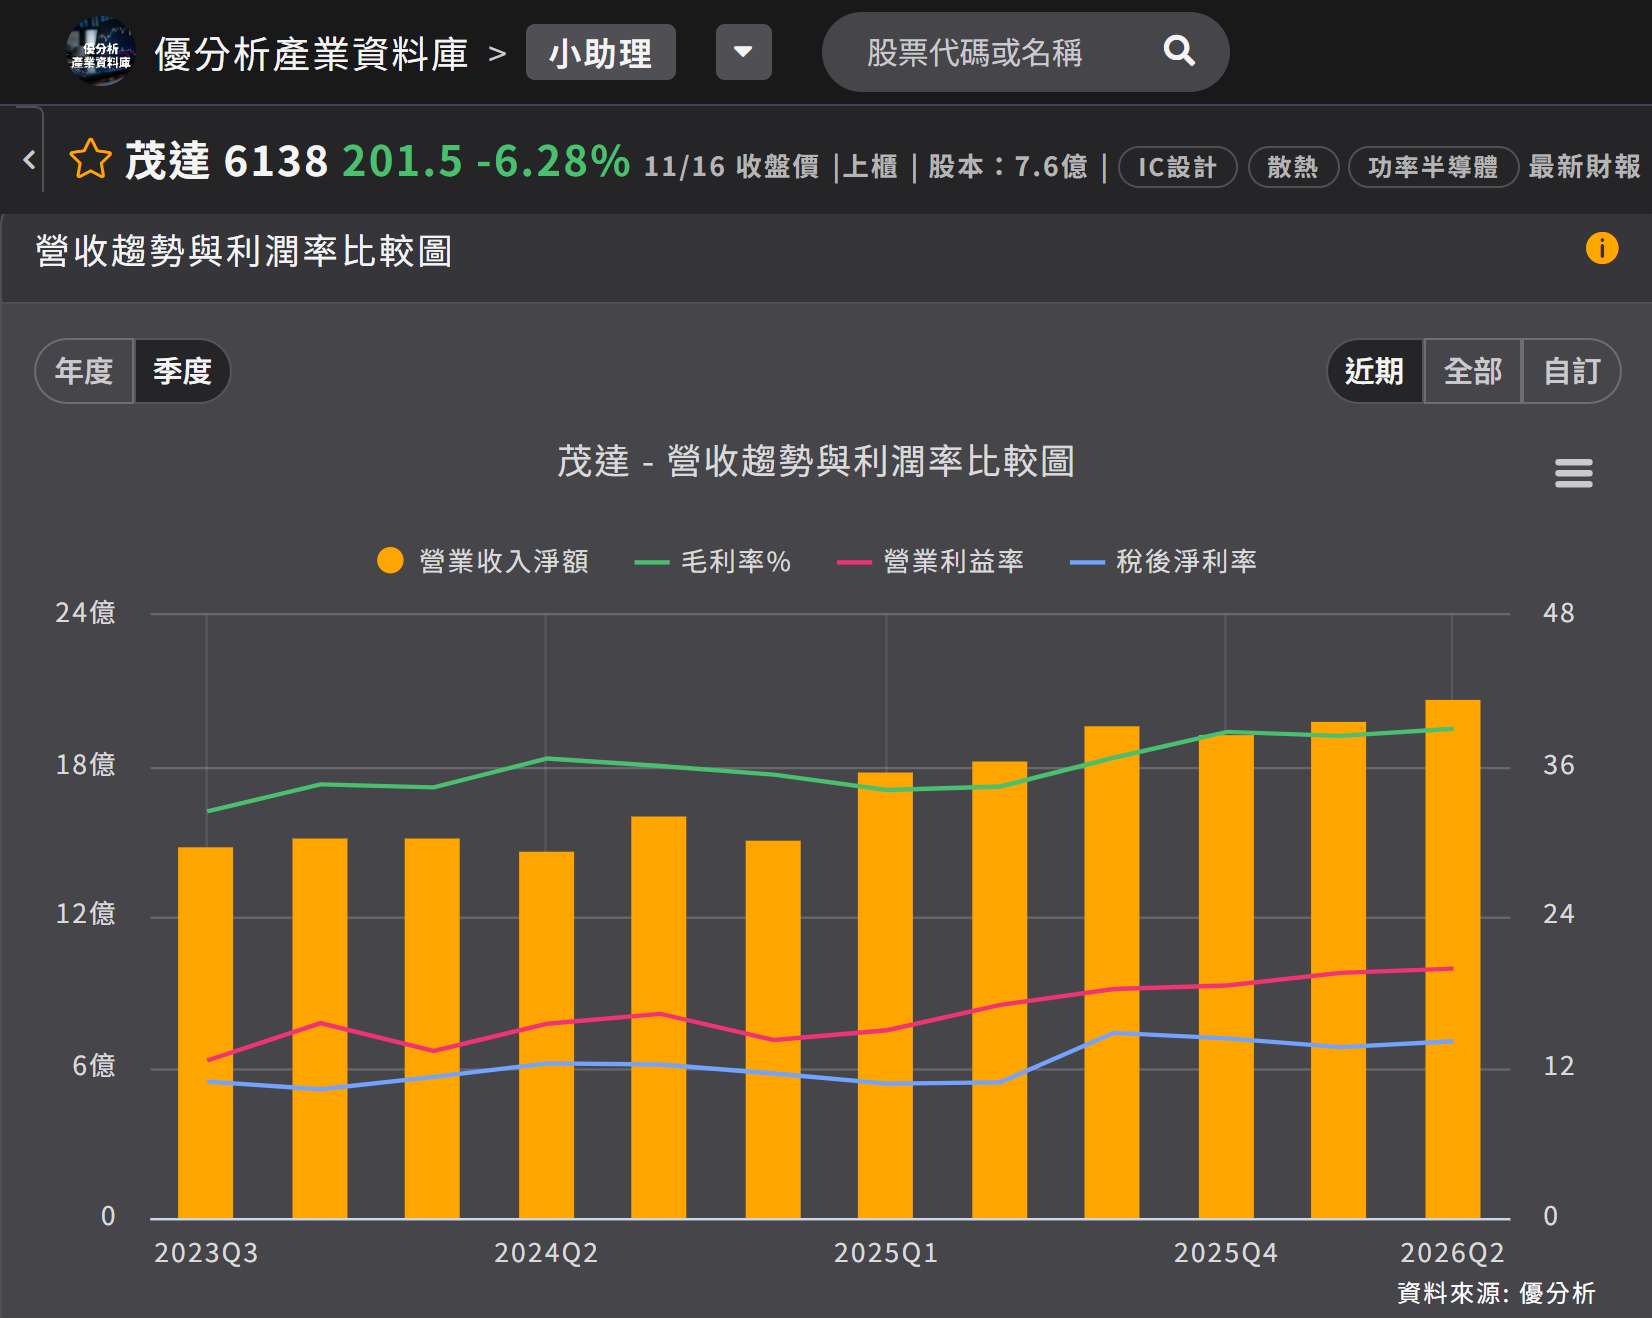
(資料來源:優分析產業資料庫)
客戶提供的長期預估為 2028 年到 2030 年之間成長兩倍到三倍,公司形容這項需求量「是已經很 firm 的東西」,茂達的目標是 2028 年企業級 SSD 占電源管理事業營收四分之一以上。
供需缺口還在擴大
需求成長的預期不僅來自這一家客戶。法人估計 2027 年企業級 SSD 需求年增 52.9%、2028 年再增 41%,NAND 供給缺口從 2026 年的 0.8% 擴大到 2027 年的 6.1%;TrendForce 指出,美國主要雲端服務商在 2026 年 9 月底上調企業級 SSD 採購預估,2026 年第 4 季訂單總量有機會超過第 3 季的歷史紀錄。
茂達採取與單一客戶合作開發 ASIC 的模式。矽力-KY(6415) 採取不同策略,其企業級 SSD 晶片 2026 年已打入北美、韓國與中國大廠,擺脫過去單一客戶、單一產品的限制。兩家公司爭取同一市場需求,取得訂單的方式不同。
硬碟是下一條線
企業級 SSD 之外,公司另與一家美國廠商合作開發資料中心硬碟 ASIC,同時開發兩顆。這家客戶過去均採用外商產品,此次首度採用台廠產品,樣品預定於 2027 年上半年 release,專案 2028 年才啟動。
這條產品線尚無營收,時程比 SSD 晚一年。公司以 SSD 開發能力作為背書,硬碟專案則由客戶主動洽談。
應用別上,儲存應用是 2026 年前 3 季明顯成長的一項,占營收從 2025 年同期的 4.01% 升到 8.69%;記憶體應用則從 5.5% 降至 3.2%。
產能配置也朝此方向調整,公司最大的晶圓代工夥伴台積電(2330) 2027 年供貨量比 2026 年多,產能將投入較高階的 ASIC 與 PMIC。
企業級 SSD 占電源管理事業營收從 18% 提高至四分之一的路徑,取決於單一客戶的 NAND 出貨,硬碟產品線則要到 2028 年才加入。