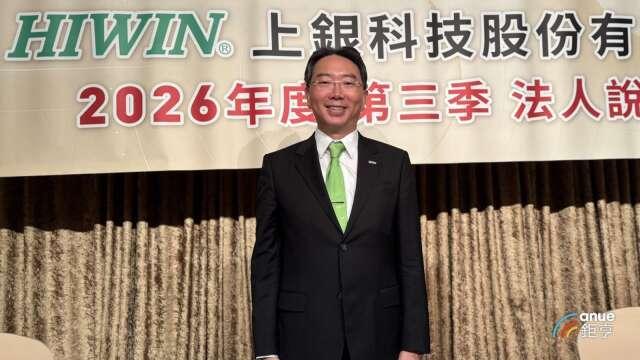
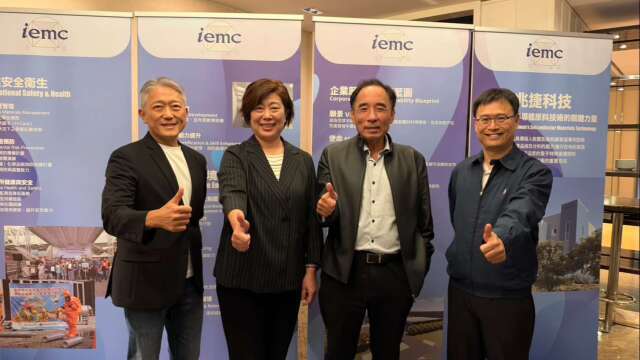
專業電子特殊氣體供應商兆捷(6959-TW)今(10)日在台灣舉辦上市前媒體茶敘,董事長高啟全表示,受惠過去幾年先期投入的研發與客戶認證資源即將轉換為實質業績,兆捷看好2027年將成為營運正式起飛的一年,隨著高毛利的自製電子特氣比重持續拉升,明年營收與毛利表現可望同步迎來顯著躍升。
回顧近期財務表現,受惠高階電子特氣通過驗證、既有客戶拉貨增溫,以及過去2年至3年研發認證的新產品自今年8月起陸續放行,兆捷2026年前3季氣體合併營收達5.34億元,較去年同期成長逾30%,且前9月氣體本業收入已達去年全年度的94%。
展望明年,總經理顧大成指出,兆捷自製電子特氣毛利率高達40%至50%以上,遠高於經銷貿易類產品約10%至12%的毛利率與3%至4%的淨利率,公司預期2027年自製氣體營收占比將提升至30%至35%,去年自製占比則約20%。
高啟全指出,公司目前年營收規模約新台幣7億元,預計未來3年至4年內自製產品比重將拉升至60%以上,且未來新增產品全數為毛利率超過50%甚至達50%至60%以上的高毛利品項,有望帶動整體年營收在幾年內翻倍成長至16億元或17億元,由於先期資本支出與認證費用皆已投入,跨過損益平衡點後獲利成長幅度將遠大於營收成長。
今年前9月自製產品總金額已超越去年全年水準,兆捷今年第3季更僅微幅虧損80萬元,已逼近損益兩平里程碑,而公司也已於9/15獲台灣證券交易所董事會通過創新板上市案,考量近期國內外資本市場波動,將審慎評估市場情勢並預計於12月上旬掛牌。
顧大成提到兆捷在地化結構優勢,3奈米製程在1平方毫米面積內的電晶體數量為28奈米的10倍,原子堆積需求呈立方倍數增長,使台灣先進製程對電子特氣的耗用量超越中低階產能較大的中國大陸。由於電子特氣高度依賴鋼瓶容器周轉,台灣在地供應周轉率遠低於美國、日本、中國,可以為客戶大幅降低資本支出、運輸成本與碳稅壓力,並配合一線大廠共同研發,將新配方打樣時間從海外供應商的6個月縮短至1天至2週內。
產能規劃上,兆捷在關閉僅生產兩種多晶矽相關產品的湖口小廠後,集中資源深耕苗栗銅鑼科學園區,銅鑼一廠與二廠已分別於2024年與2026年完工,單一銅鑼廠年產值可達30億元至40億元,加上已購地並規劃擴建的高雄橋頭科學園區新廠,兩座科學園區廠房合計年產值規模將接近100億元。
※ 本文經「鉅亨網」授權轉載,原文出處