2026年11月13日(優分析/產業數據中心報導)⸺ 近三個月有 6 家法人對東元(1504-TW)發出 8 份報告。以每家最新一份報告計算,2027 年的每股稅後盈餘預估落在 2.98 元到 3.67 元之間,最高與最低相差 0.69 元。
細看各項預估,分歧不在營收。2027 年營收預估集中在 763.93 億元到 811.07 億元,最高與最低相差約 6%;營業利益率的預估則介於 9.8% 至 12.1%,相差 2.3 個百分點。相同營收下,利潤率相差兩個多百分點,即會擴大每股盈餘的差距。
2026 年的預估則較為集中。6 家法人最近一份對今年每股稅後盈餘的預估在 2.82 元到 3.27 元,多數集中在區間中段;以實際前 3 季的 2.38 元推算,第 4 季至少須賺 0.44 元,才能達到區間下緣。
兩家在 8 月後下修
其中一家在 8 月中預估 2027 年營收 810.64 億元、每股稅後盈餘 4.10 元,10 月初把營收下修到 763.93 億元、盈餘下修到 3.67 元。
另一家的調整幅度更大,8 月中預估的 2027 年營收為 891.73 億元,9 月下修到 811.07 億元,減幅 9.0%,同一年每股稅後盈餘的預估反而從 3.41 元微調到 3.47 元。差別在利潤率:該法人將營業利益率從 10.8% 調高到 12.1%、毛利率從 24.8% 調到 26.0%,營收下修的影響由利潤率改善彌補,使每股盈餘預估反向上調;前一家則是營收與利潤率一起下修。
公司在 2026 年第 4 季的預估是平均毛利率與第 3 季、去年同期持平,機電系統與電力能源單季營收年增、季增都是正成長。各家對 2027 年工程與設備比重的假設不同,毛利率與營業利益率的預估因此拉開;電力能源前 3 季占營收 27.0%,比去年同期的 23.3% 提高,而工程毛利率低於設備。
分歧在模組化資料中心
預估差距的另一個來源是模組化資料中心的認列節奏。公司今年資料中心接單預估超過 100 億元,10 月底達成八成,金額須隨工程進度分批認列;日本 6.4MW 案工期 9 個月、2027 年完成,同一個案場下一階段要爭取的 350MW 還在洽談,公司表示沒有把握一定拿到。
模組化資料中心把機房拆成電力、冷卻、通訊與伺服器模組,在工廠預製後運到現場組裝,交期比傳統建廠短。若此模式擴大規模,設備占營收的比重將隨之提高;在設備比重提高之前,工程占比偏高將限制毛利率提升,這也是法人對 2027 年利潤率假設產生落差的原因。
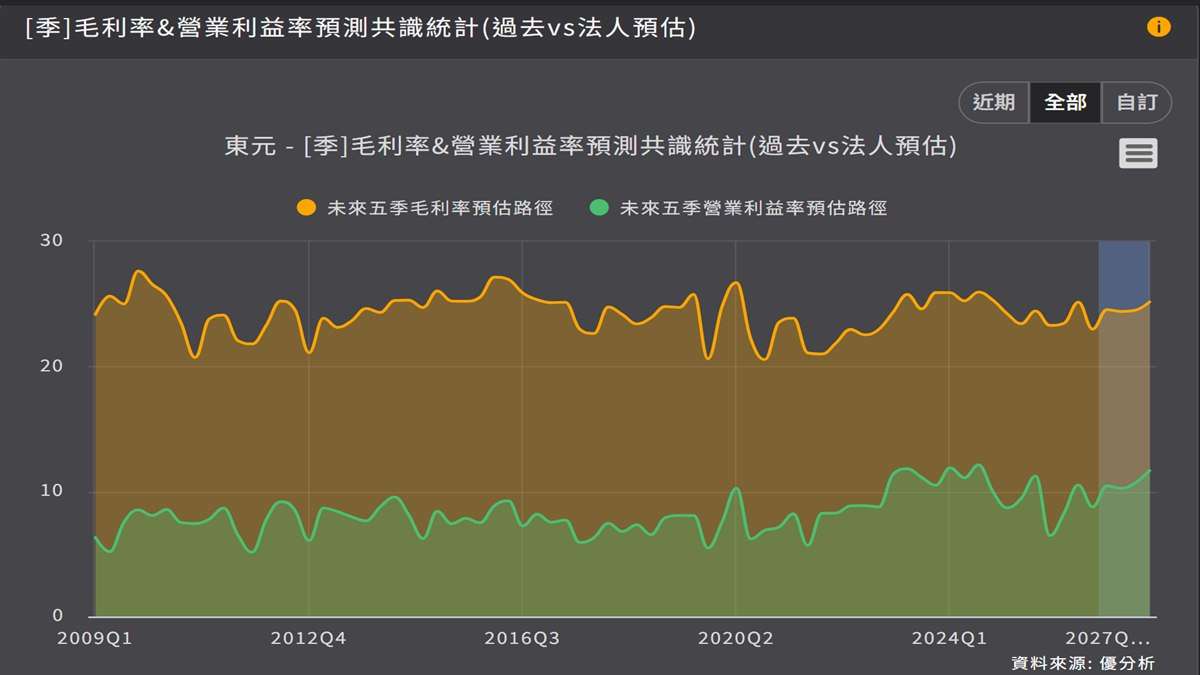
如下圖,根據優分析產業資料庫,截至 2026 年 11 月 2 日的法人平均預估,兩條利潤率疊著看,毛利率在預估期內幾乎是平的,營業利益率從 2025 年的低點往上走,兩條線的距離因此收窄,這是法人對 2027 年獲利改善的共同假設。
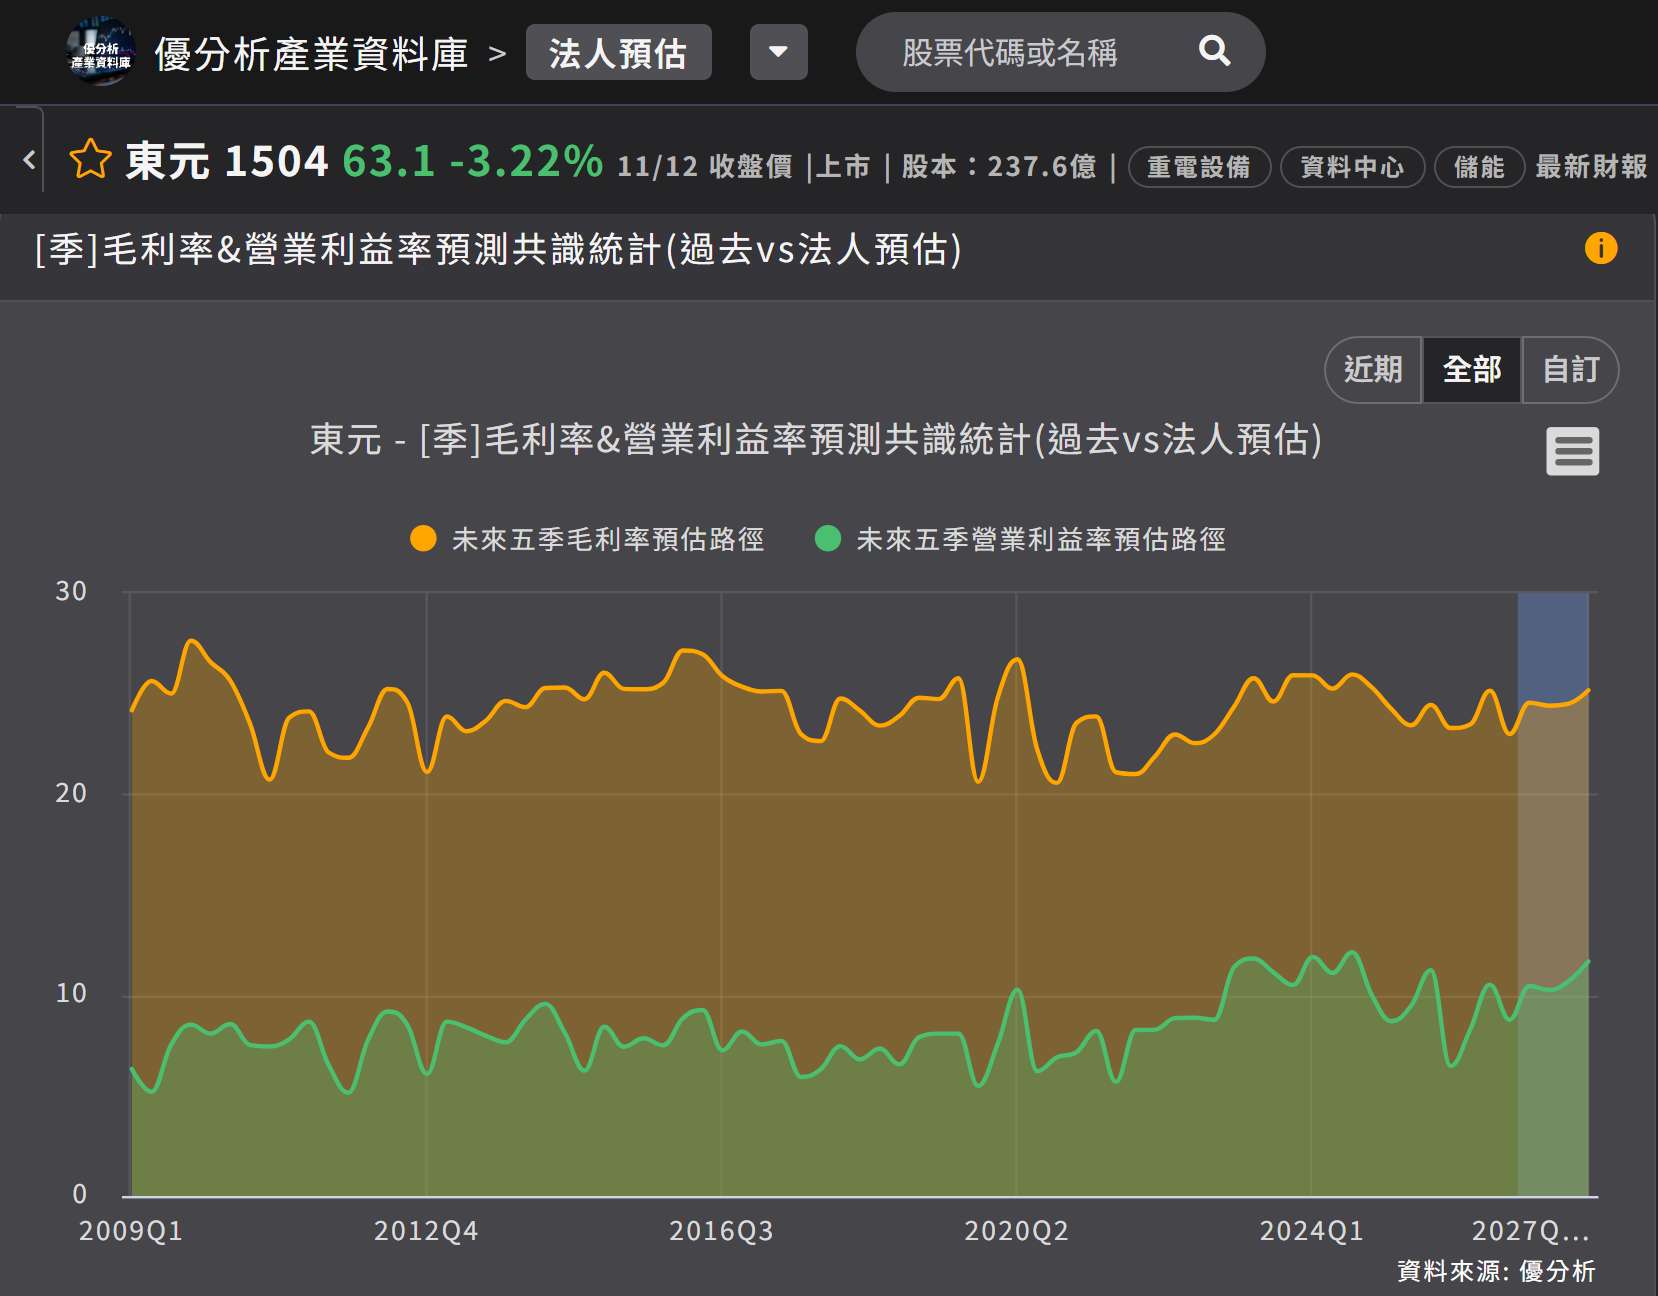
(資料來源:優分析產業資料庫)
公司今年取得的資料中心工程須至 2027 年才陸續認列,工程占比偏高的情況在 2027 年不會反轉,而公司提出的第 4 季毛利率展望仍為持平,短期內尚無明確數據足以使各家法人的預測範圍收窄。