2026年11月16日(優分析/產業數據中心報導)⸺ 三星(5007-TW) 2026 年前 9 月美國銷售占合併營收 25.48%、德國 24.49%,德國從 2025 年全年的最大單一市場降至第二;同期歐洲整體占比 39.33%。
2025 年全年德國占 27.28%、美國 25.12%;2026 年前 9 月美國超越德國,兩個市場合計 49.97%,接近一半。
如下圖,根據優分析產業資料庫,2025 年德國占三星銷售約 27.3%,高於美國的 25.1%,是三星最大的單一國家市場;圖中資料截至 2025 年,2026 年前 9 月美國已超越德國。
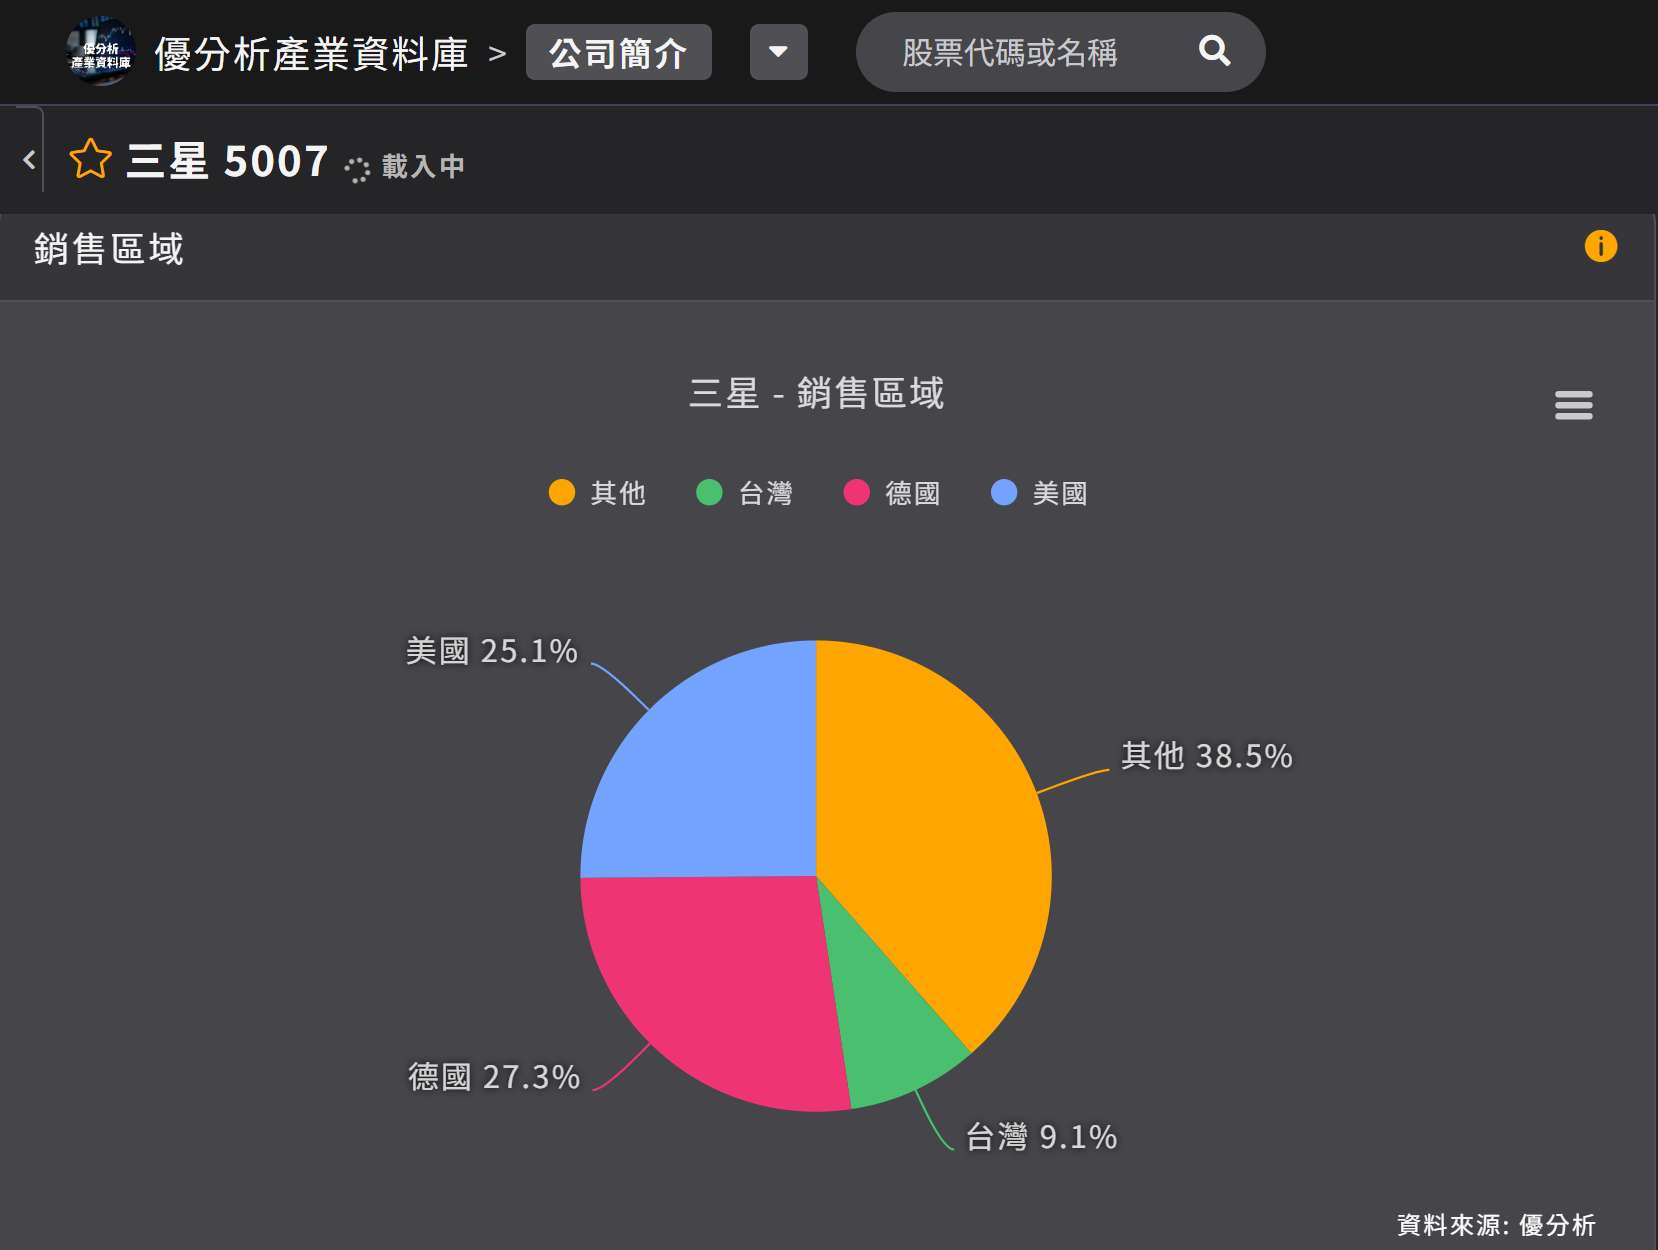
(資料來源:優分析產業資料庫)
德國占比下降、美國僅增加 0.36 個百分點,填補最多缺口的是加拿大;歐洲整體從 2025 年的 41.14% 下滑,加拿大從 4.74% 升到 6.27%,美洲合計 42.54%、比 2025 年的 41.29% 高。德國占三星歐洲營收的六成以上,歐洲占比的變動主要受德國影響。
汽油車在退
歐洲汽車製造商協會(ACEA)統計,2026 年 1 到 8 月歐盟新車註冊量年增 5.3%,純電占 21.7%,比去年同期的 15.8% 多 5.9 個百分點;汽油車註冊量同期減 18.6%,德國汽油車減 21.9%。
車市仍在成長,但燃油車市場萎縮。台灣前 9 月出口到德國的扣件減少 17.60%,在主要出口國中降幅最大;美國減 11.93%、日本減 2.78%。
德國的客戶在收縮
德國 2025 年企業破產約 2.4 萬家,是 2014 年以來最高,汽車供應鏈的破產件數年增超過三成。三星的客戶是供應車廠的零件廠(Tier 1),並非車廠本身;這一層供應鏈收縮,三星銷往德國的扣件也隨之減少。
三星表示歐美客戶的庫存已在低水位,尚未看到回升。同業則在其他產品線看到庫存回補:春雨(2012-TW) 表示歐美終端客戶詢單較往常增加、已開始回補庫存,世豐(2065-TW) 表示 10 月接單創下單月新高。
成長的那一半接不到
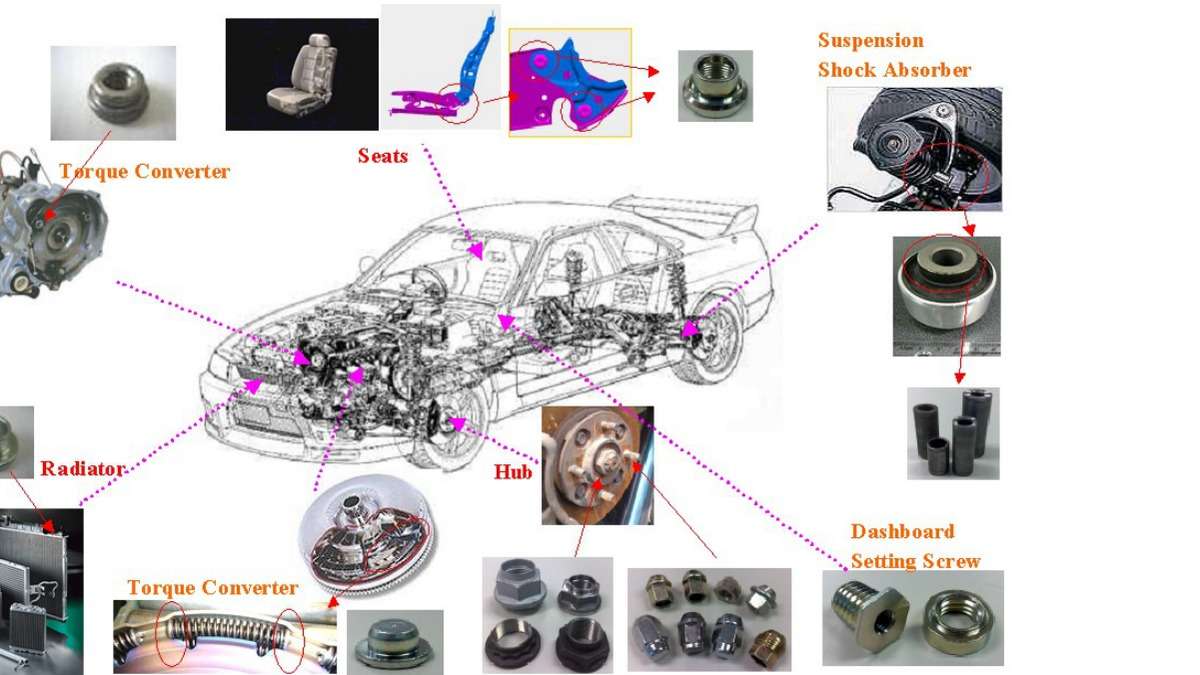
差異在於客戶的車種。三星的扣件營收有八成以上來自汽車工業;公司估計電動車扣件占比不到 5%,理由是「少量的部分比較沒有經濟效益」,其餘對應燃油車與油電車的需求。
公司表示,將待歐美市場電動車數量增加後,再提高占比;車種由客戶決定,若三星的 Tier 1 客戶電動車尚未放量,三星的電動車扣件比重便不會提高。
歐洲車市還在成長,三星流失的則是燃油車訂單:汽油車註冊量在減,而成長的純電車,三星的占比還不到 5%。