2026年11月13日(優分析/產業數據中心報導)⸺ 美國研調機構 S&P Global Mobility 2026 年 6 月將全球輕型車銷量預測下修至 8,940 萬輛,低於 2025 年實際的 9,190 萬輛,減幅 2.7%,中國市場預估年減 7%。強茂(2481-TW) 前 3 季符合 AEC-Q101 規範的車規產品營收,比 2025 年同期增加 47%。
車市預估衰退 2.7%,強茂車規營收同期增加 47%,公司將這項差距歸因於市佔率,並在法說會上表示,「儘管全球車市終端總量成長趨於平緩,強茂的成長主要動能來自市佔率的實質擴張。」
按終端應用別來看,車用電子占強茂前 3 季營收 35%,比 2025 年同期的 33% 多 2 個百分點。車用電子是終端應用的歸類,AEC-Q101 則是產品通過的車規認證,兩者屬於不同的分類。
車規產品線已有相當規模。2025 年全年出貨 58.1 億顆,累計提供超過 2,000 款料號,服務全球 20 個以上國家、300 家以上車用客戶。
同業的車用比重也在提高。法人資料顯示,台半(5425-TW) 2026 年上半年車用占營收 59%,高於 2025 年全年的 57%,車用客戶由中系擴展到歐美。
轉單的能見度
缺貨的源頭是安世半導體,這家荷蘭的功率元件廠在 2025 年 9 月底被荷蘭政府接管,中國隨即在 10 月中限制其東莞廠的產品出口,全球客戶只能改向其他供應商採購。供應鏈研究機構 Smith 2026 年 4 月指出,當時安世缺貨的頻率仍高於荷蘭政府介入前,市場可供應的量明顯低於 2025 年 10 月之前。
強茂承接轉單的另一項線索,來自優分析產業資料庫的追蹤。至 2026 年 8 月,愈來愈多車廠將強茂列入合格供應商名單(AVL),訂單能見度延伸到 2027 年中。
如下圖,根據優分析產業資料庫,強茂月營收年增率從 2026 年 6 月的 27.36% 升到 9 月的 38.16%,10 月年增率 33.23%,月增率 -10.32%。
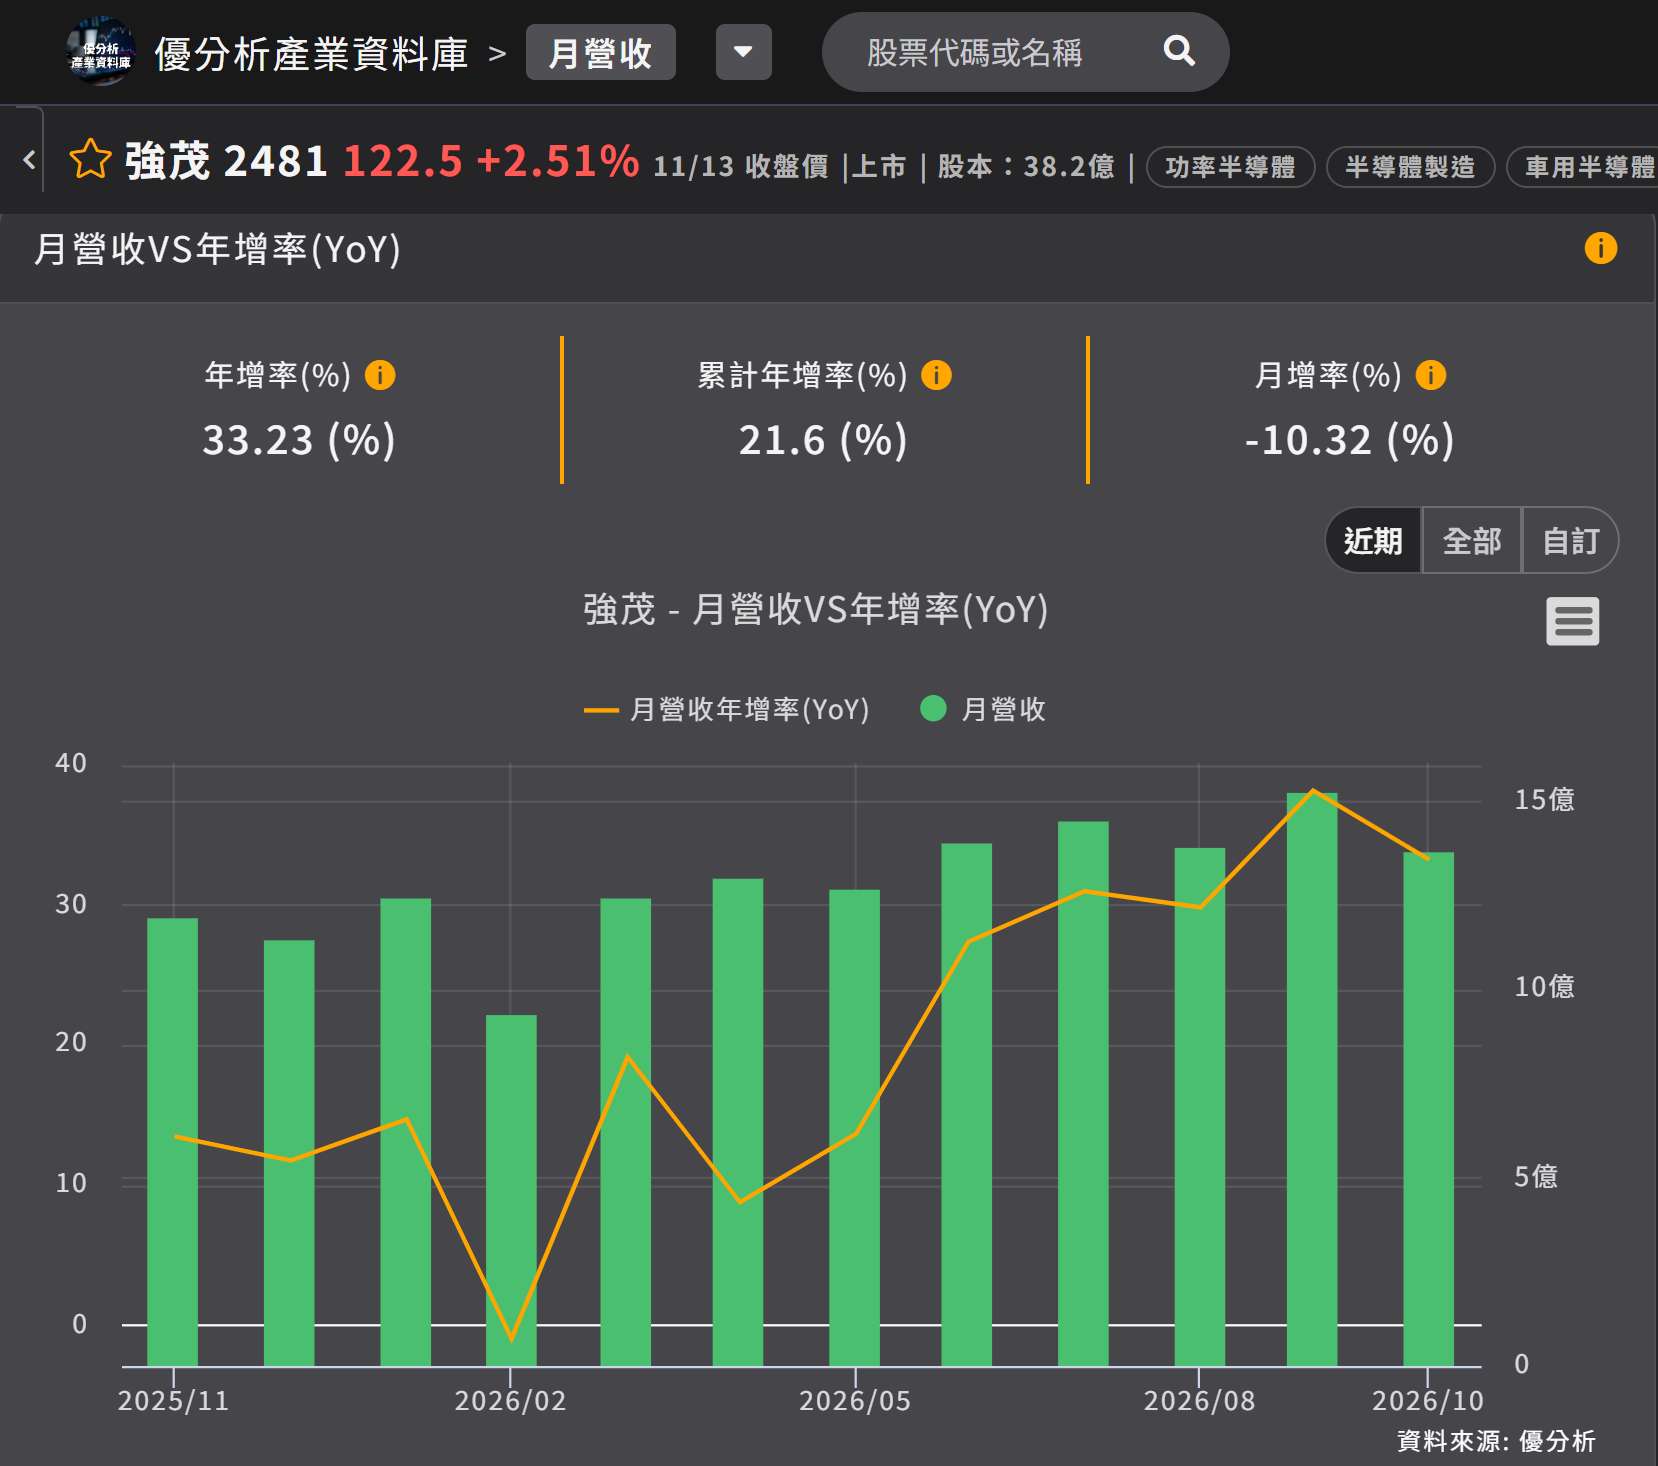
(資料來源:優分析產業資料庫)
強茂前 3 季合併營收 117.26 億元,比 2025 年同期增加 20.4%;車規產品營收成長 47%,高於整體的 20.4%,車規占營收的比重因此上升。公司在車市衰退時仍繳出成長。
安世馬來西亞廠補產能
中國媒體 EET-China 2026 年 8 月報導,中國已對安世東莞廠有條件恢復出口、荷蘭撤銷部長令,但荷蘭企業法庭的判決仍有效。安世同時投入 3 億歐元擴建馬來西亞芙蓉廠,目標 2026 年底至 2027 年初將年產能提高至 700 億至 900 億顆,恢復至原有中國廠的水準;東莞廠原本占安世全球約 70% 的封測產能。
今年車市預測下修,強茂車規營收的成長部分來自客戶更換供應商,市場總量並未擴大。若安世的供給在 2027 年恢復,轉單帶來的成長也將隨之縮小。