2026年11月16日(優分析/產業數據中心報導)⸺ 亞泥(1102-TW) 旗下亞泥中國 2026 年第 3 季由盈轉虧,營業淨利為負 1.83 億元人民幣,去年同期則獲利 5,900 萬元人民幣。每噸水泥毛利從去年同期的 17 元人民幣降至 7 元:每噸煤炭採購成本從 640 元漲至 830 元,漲幅近三成;水泥均價同期僅從每噸 185 元升至 189 元,水泥售價雖然上升,調漲幅度卻未能跟上煤炭採購成本的增幅,兩者變動的落差使噸毛利減少 10 元。
公司表示,水泥報價雖已部分反映成本,調漲幅度仍不足,導致第 3 季水泥噸毛利持續下探。
煤價是成本端的主因
第 3 季煤炭成本為每噸 830 元人民幣,去年同期為 640 元。公司說明,本波煤價自今年第 1 季末開始上行,原因包括煤礦安全檢查收緊、產地檢修增加,以及入冬前的備貨需求;10 月下旬起漲勢已趨緩,供給逐步回升,但成本仍處於相對高位。
需求疲弱限制了售價調整空間:中國前 3 季全國水泥產量 11.3 億噸、年減 10%,9 月單月全國水泥產量年減 5.3%,房地產開發投資前 3 季年減 20.6%、房屋新開工面積年減約 24%,兩項指標均持續下滑。
龍頭也一樣
同業同樣承壓。海螺水泥第 3 季單季歸屬母公司淨利 2.16 億元人民幣、年減 88.92%,扣除非經常性損益後僅剩 1.06 億元、年減 93.92%,公司歸因於銷量與售價雙雙下行,生產成本同時上升。
全國 P.O42.5 散裝水泥第 3 季均價 251.96 元、年減 8.59%,為今年以來最小的年減幅。此價格不能直接與亞泥的 189 元相比:前者為各地市場成交均價,後者為公司出廠價,區域組合也不同。不過,價格變動方向仍可對照:同一期間,亞泥出廠均價年增 2%。
銷量方面,亞泥中國第 3 季水泥出貨 450 萬噸、年減 16%,前兩季分別年減 5% 與 2%,第 3 季跌幅明顯擴大,公司歸因於華中地區強降雨;前 3 季累計出貨年減 7%,公司表示,降幅仍略小於全國產量,已盡可能維持市占率。
減值另計
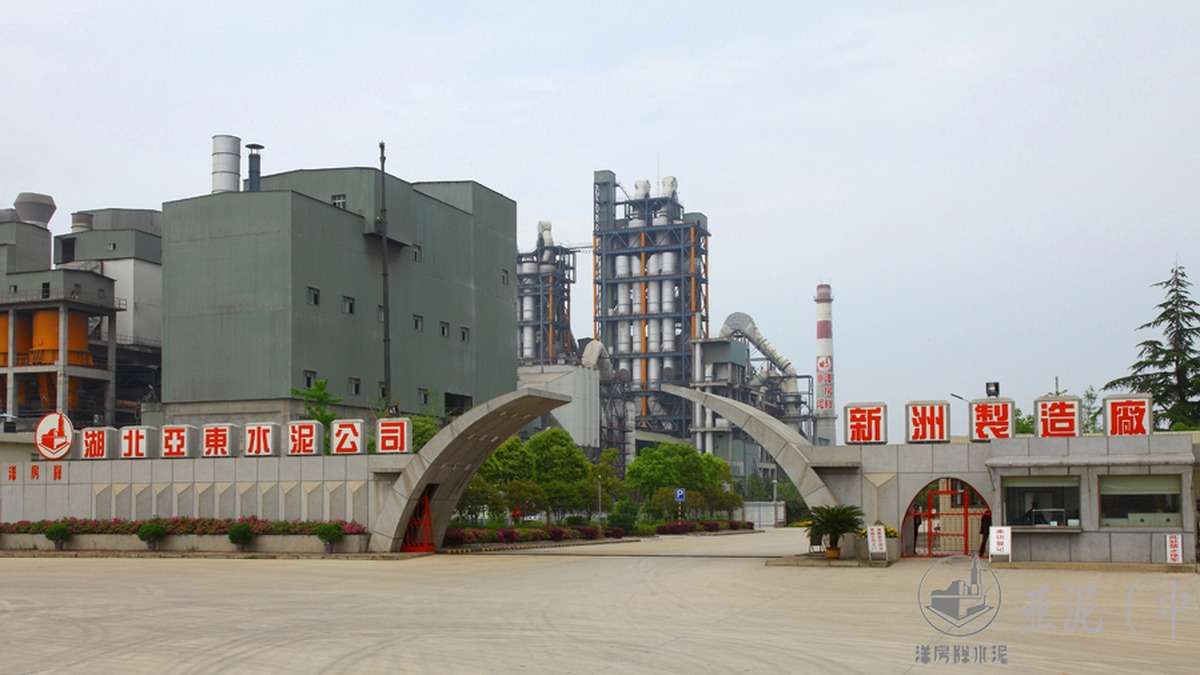
湖北亞東產能置換於第 3 季認列 1.22 億元人民幣資產減值,計入營業成本,以第 3 季出貨量計算,約影響每噸成本 27 元人民幣。前述 7 元為排除此筆減值後的噸毛利;計入這 27 元後,每噸毛利為負 20 元。
中國水泥虧損也拖累合併表現,2026 年第 3 季合併毛利率 9.8%,較去年同期的 16.7% 減少 6.9 個百分點。
如下圖,根據優分析產業資料庫,亞泥的毛利率從 2018 到 2021 年三成左右的高點一路往下,2026 年第 3 季掉到一成以下,回到 2015 年到 2016 年那一波的水準,營業利益率也同步走低。
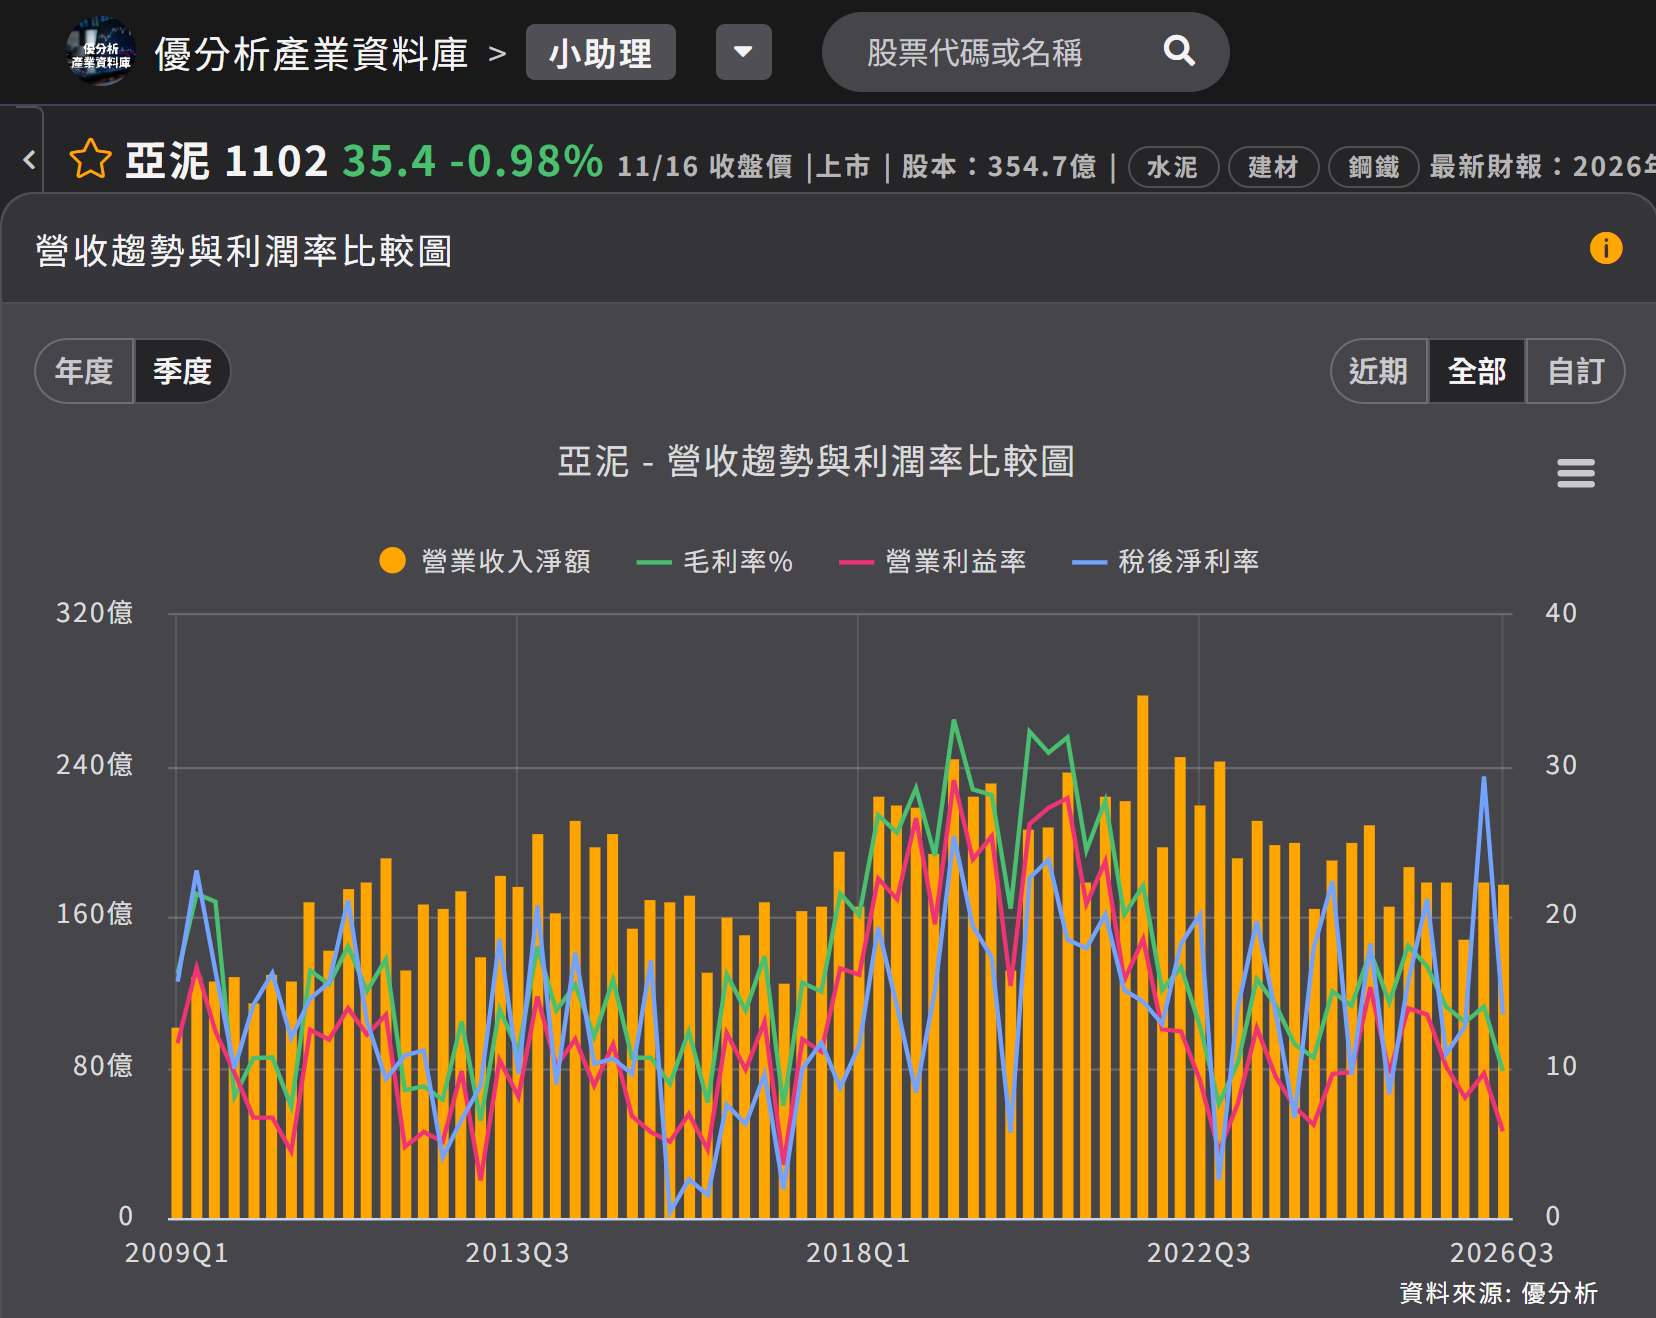
(資料來源:優分析產業資料庫)
公司表示,第 4 季噸毛利將較第 3 季略微改善:煤價維持相對高位但漲勢趨緩,水泥價格開始反映煤炭成本,改善幅度不會很高。至於 2027 年,在目前供需與競爭態勢下,公司估計噸毛利區間與今年相近。