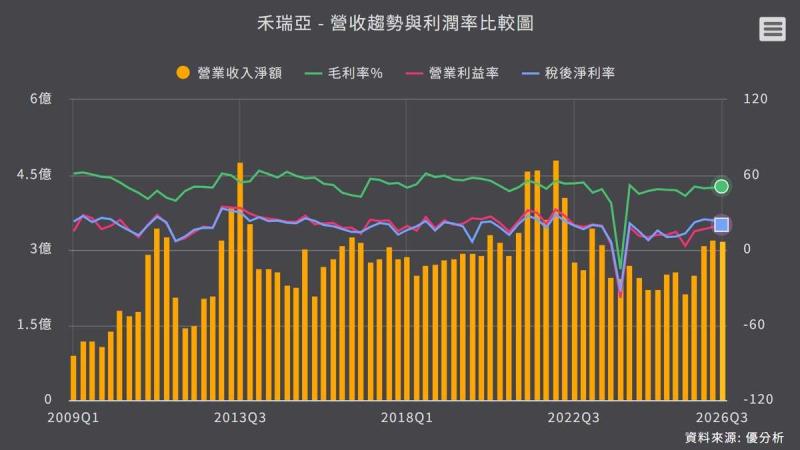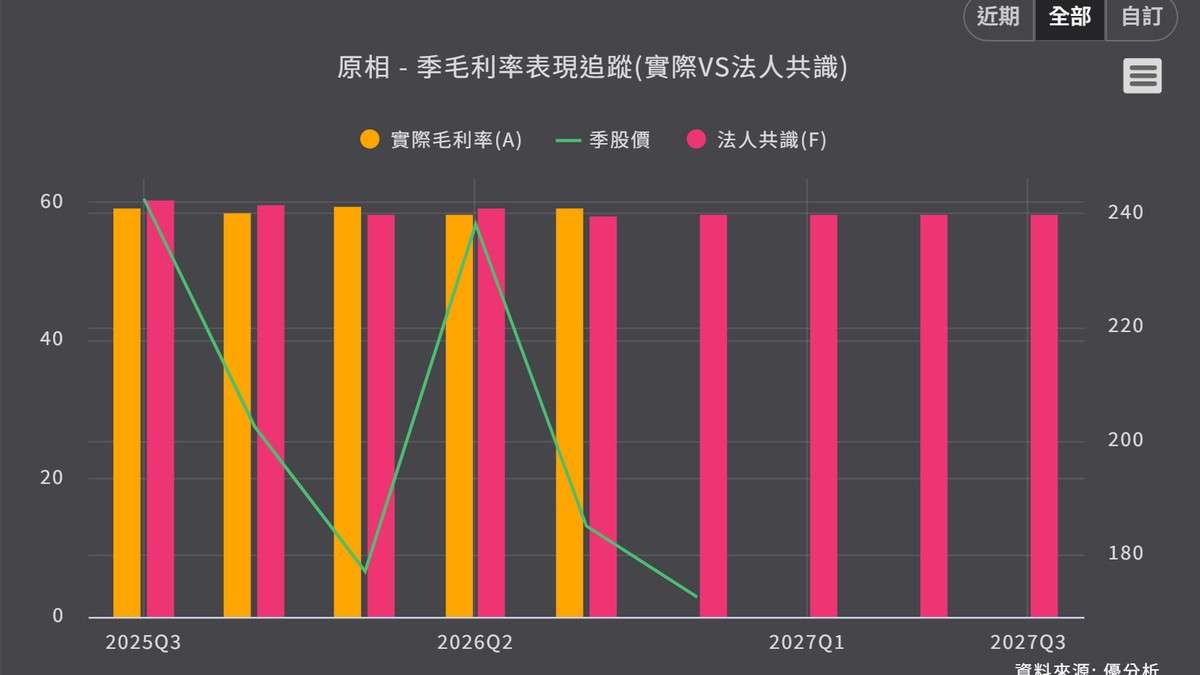
2026年11月12日(優分析/產業數據中心報導)⸺ 原相科技(3227-TW) 2026 年第 3 季毛利率 59.3%,比第 2 季增加 1.1 個百分點,公司預期第 4 季有機會回到 2025 年上半年水準。2025 年第 1 季毛利率 62.1%、第 2 季 62.4%,第 3 季同樣是 59.3%,與今年第 3 季持平。
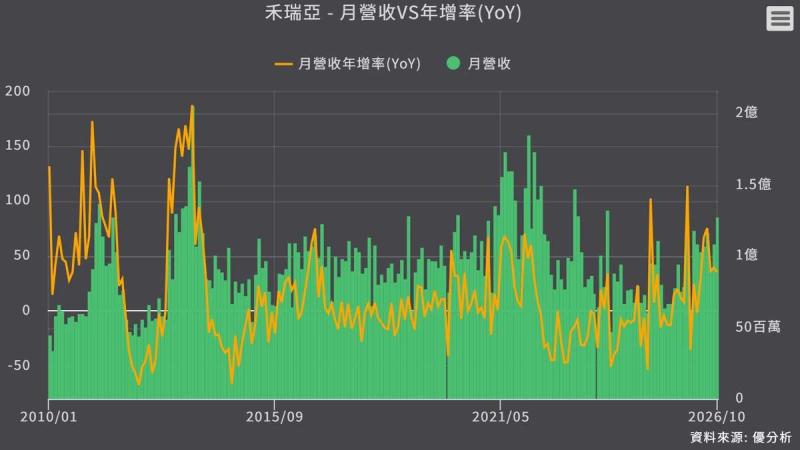
第 3 季合併營收新台幣 25.28 億元,季減 0.4%、年增 14.3%;同季營業毛利 14.99 億元。公司表示,毛利率回升來自產品組合改善與匯率因素。
如下圖,根據優分析產業資料庫,2026 年第 3 季實際毛利率 59.3%,比法人對這一季的共識 58.1% 高 1.2 個百分點;法人對 2026 年第 4 季到 2027 年第 3 季的共識維持在 58% 上下,沒有跟著第 3 季往上。
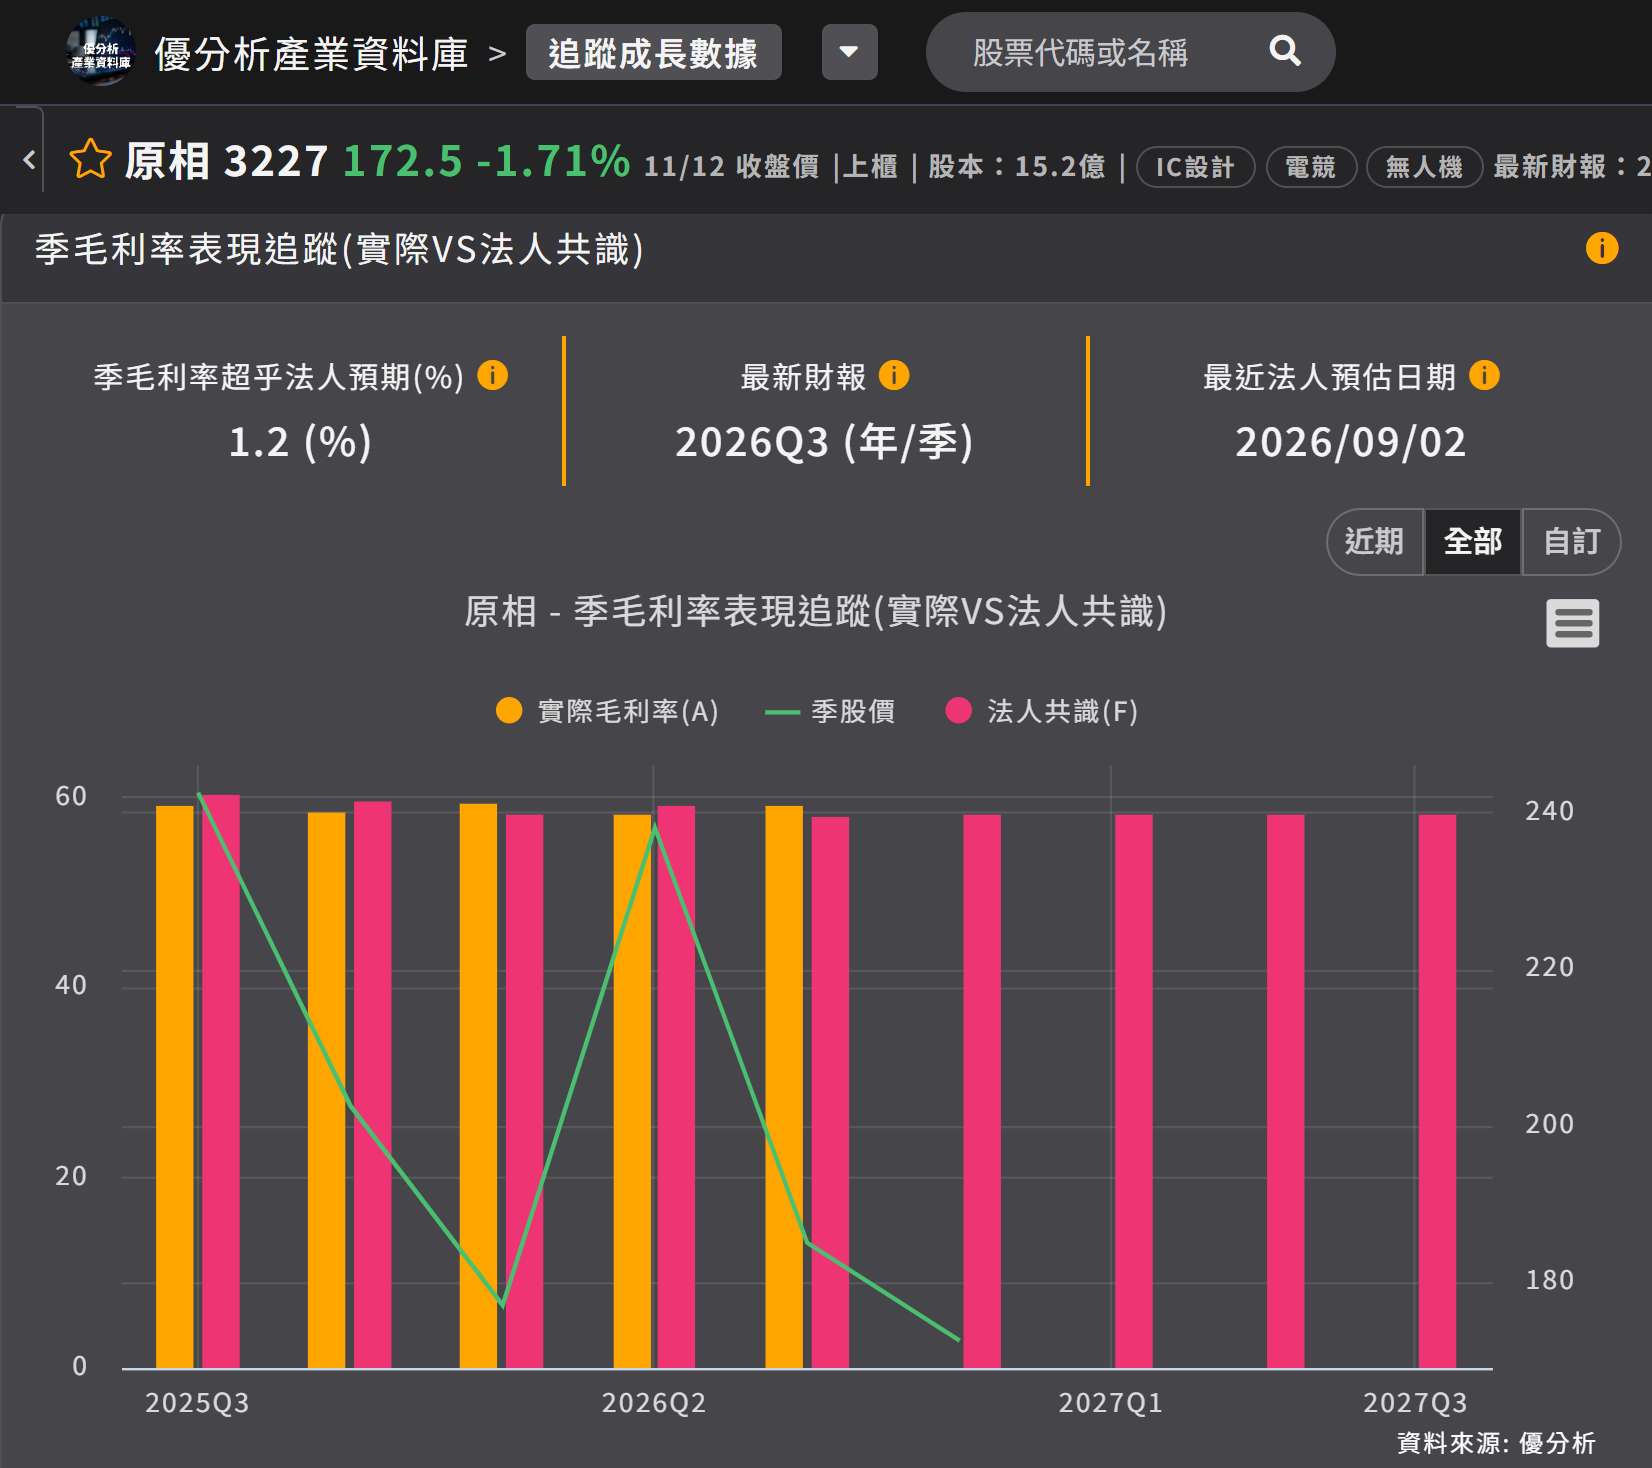
(資料來源:優分析產業資料庫)
公司預期第 4 季產品組合將進一步改善,標準影像感測器比重減少、電競滑鼠比重增加。兩條產品線的毛利率不同,電競滑鼠比重提高將帶動整體毛利率回升,與第 3 季的情況相同。第 4 季產品組合將更接近 2025 年上半年,毛利率有機會回到當時水準。公司表示,「預期這一季的這個毛利率呢應該會有不錯的回升」。
毛利率可望回升,營收走勢卻相反。公司預期第 4 季營收比第 3 季微減,減幅不大,仍比 2025 年同期成長;滑鼠業績有機會小幅增加,遊戲機隨季節性下滑,無人載具客戶則在第 3 季積極拉貨後,於第 4 季放緩拉貨。
毛利率回升的同時,營業費用增加、營業淨利率下滑。第 3 季營業費用 10.30 億元、季增 3.4%,主因是獲利成長帶動員工分紅,以及薪資與產品開發費用增加;營業淨利 4.69 億元、季減 2.5%,營業淨利率 18.6%,低於第 2 季的 19.0%,毛利率改善的效益被費用增加抵銷。
公司預期第 4 季營收微減、費用小幅增加,但毛利率回升有機會帶動營業淨利率高於第 2 季的 19.0% 與第 3 季的 18.6%。
前 3 季毛利率仍差 2.3 個百分點
前 3 季毛利率 59.0%,比 2025 年同期的 61.3% 少 2.3 個百分點。公司指出,原因在於產品組合:2026 年 CMOS 影像感測器成長較多,主要用於無人載具;一般影像感測市場競爭較激烈,毛利率也較低。此外,2026 年提列的存貨呆滯損失較多。
毛利率與費用的影響,在營業淨利率的落差上更為明顯。前 3 季營業淨利 13.32 億元、年減 11.1%,營業淨利率 18.3%,低於 2025 年同期的 21.9%,反映毛利率與費用的雙重壓力。