2026年10月29日(優分析/產業數據中心報導)⸺ AI資料中心持續擴建,投資人最想知道的,已不只是科技公司能接到多少訂單,而是投入的資金何時能夠回收。
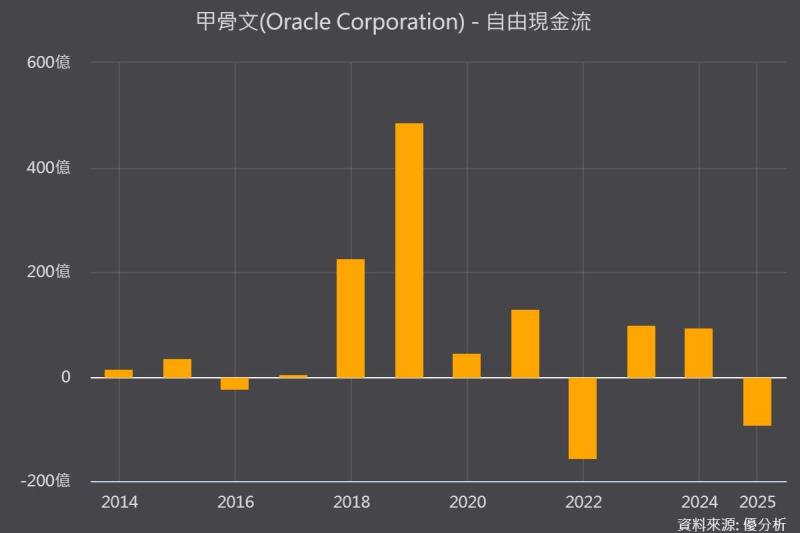
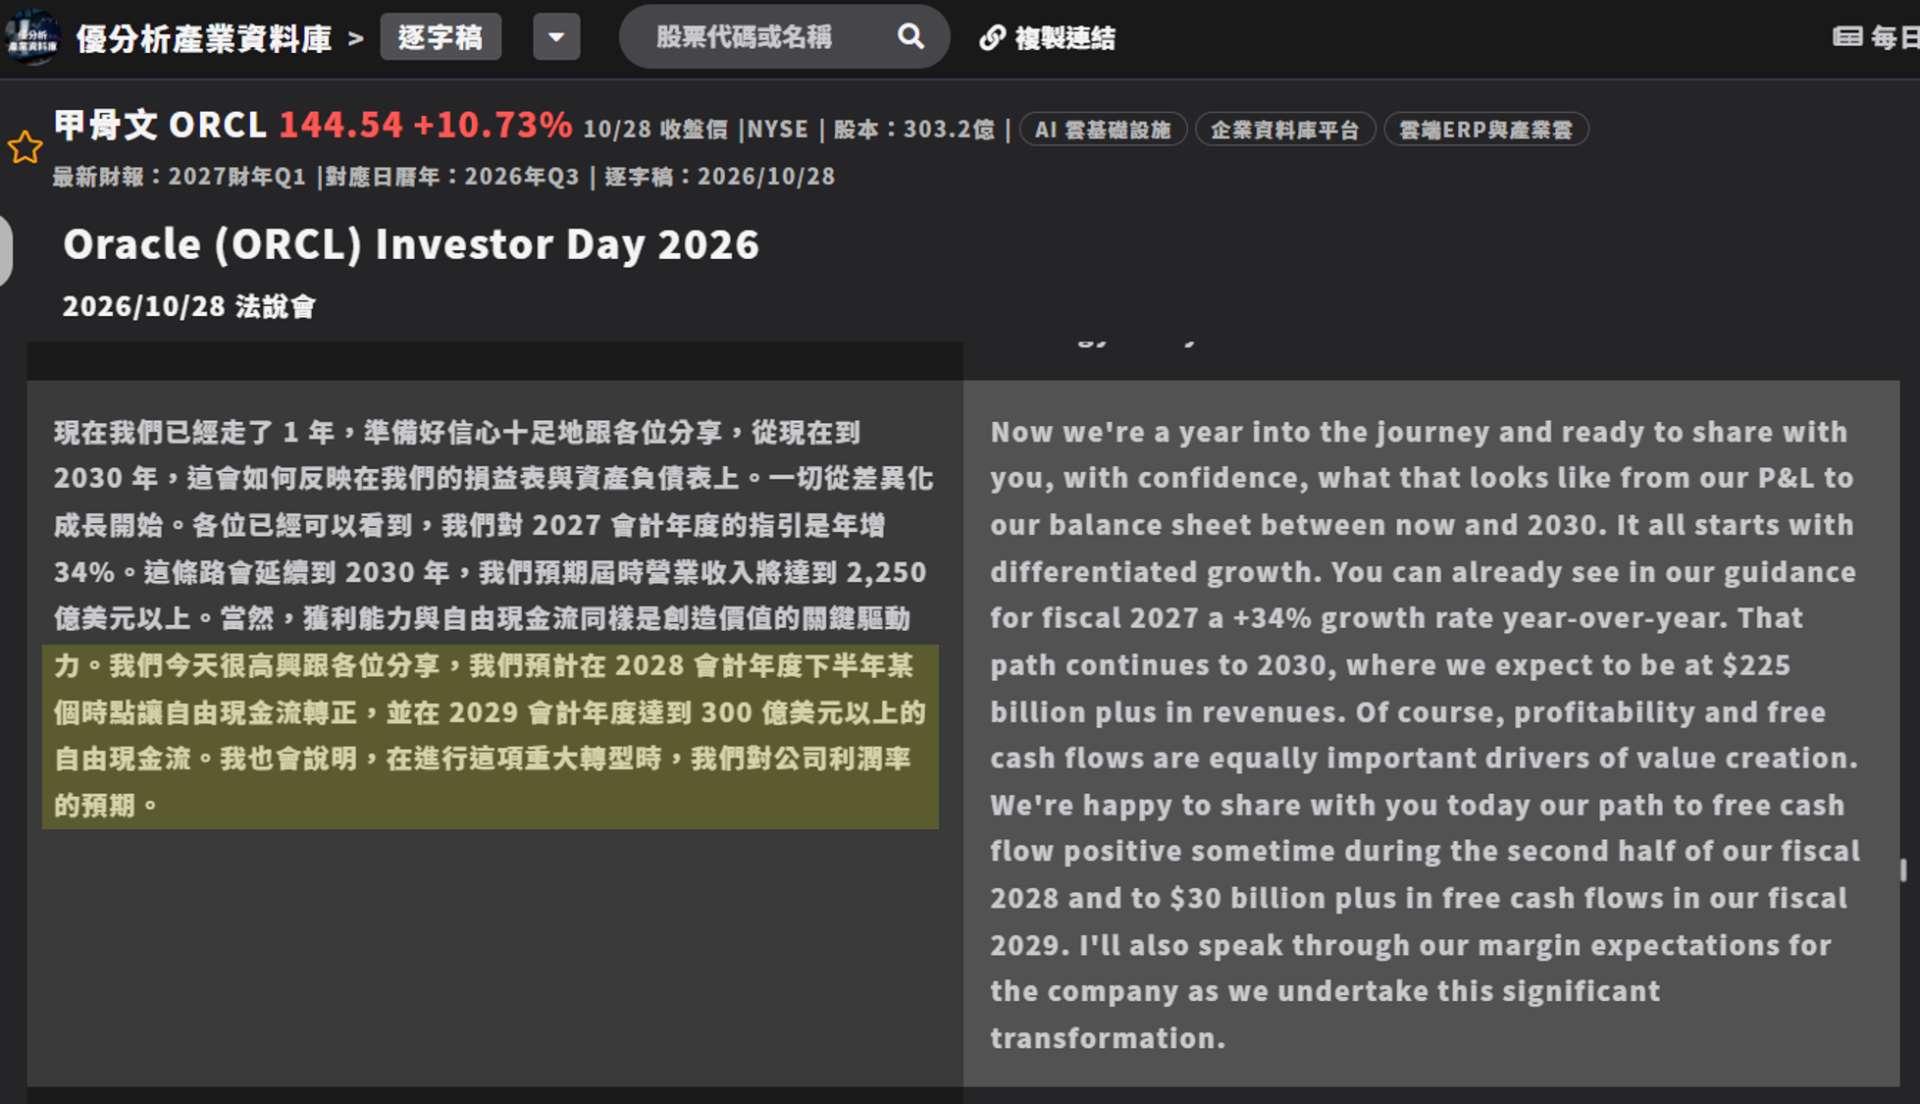
甲骨文Oracle(ORCL-US)美國時間10月28日更新中長期財測,預計自由現金流於2028會計年度下半年轉正,2029會計年度達至少300億美元,並為後續額外籌資設定上限。消息緩解市場對AI投資資金需求的疑慮,帶動當日股價收盤大漲約11%。
 (圖片來源:優分析產業資料庫)
資本支出高峰在前,現金回收目標在後
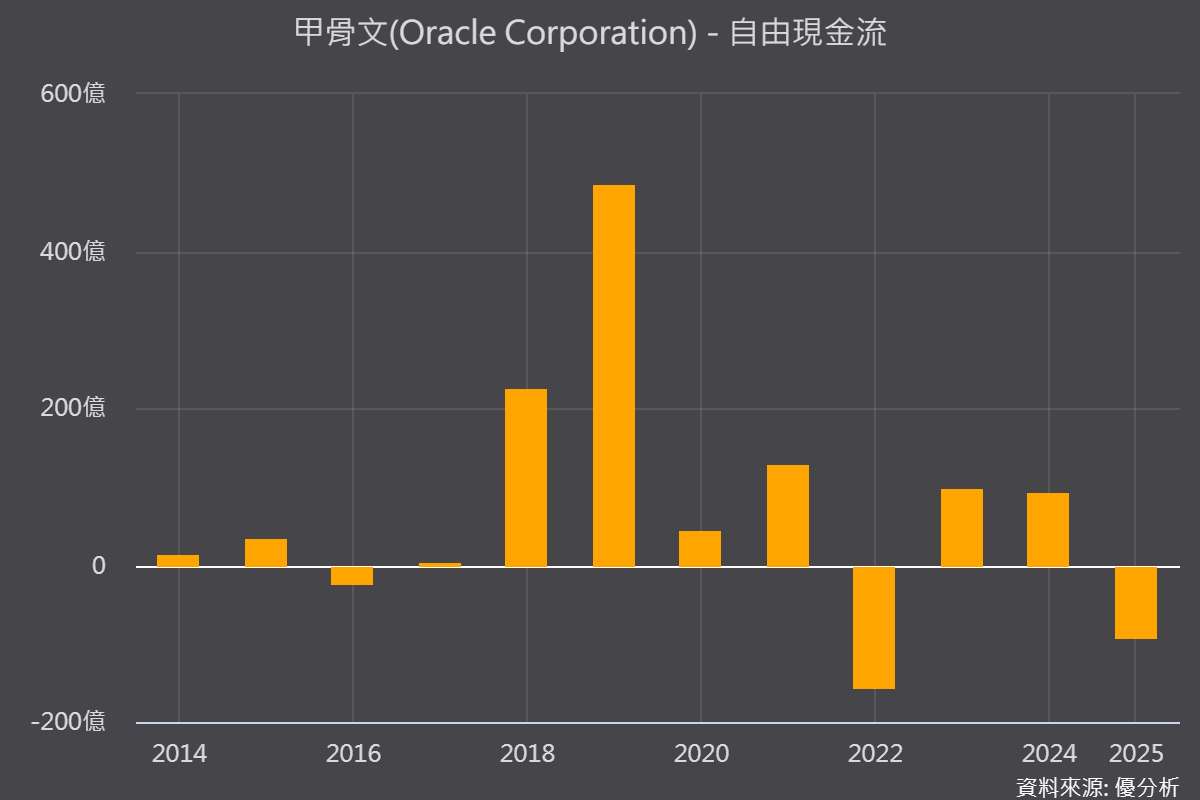
甲骨文表示,2027與2028會計年度將處於資本支出高峰,2029會計年度起支出預計下降。公司目標是在2028會計年度下半年實現正自由現金流,並於2029會計年度開始,以自身產生的資金支應成長。
自由現金流,可以理解為營運產生的現金,扣除資本支出後,還能留下多少資金。對大規模建置AI資料中心的公司而言,即使營收與帳面獲利增加,只要購買設備、建置機房的支出更大,現金仍可能持續流出。
因此,甲骨文提出轉正時間表,重要之處不在於宣告「燒錢已經結束」,而是讓投資人有更明確的時間基準,檢驗這輪擴張能否開始產生現金回報。
需要注意的是,甲骨文會計年度於每年5月底結束,文中的2028、2029會計年度,不能直接等同曆年。
額外籌資上限200億美元,不代表整輪投資只需這筆錢
除了現金回收時程,甲骨文也表示,至2030會計年度的投資週期,額外向資本市場籌集的資金將以200億美元為限,目前預計股權與債務融資各約100億美元。
但這項上限不包含既有債務再融資,也不包含公司已在2027會計年度第一季完成的200億美元股票籌資。換句話說,不能把它解讀成整輪AI擴張只需要籌資200億美元。
對股東而言,後續應觀察實際增資與舉債是否符合規劃,以及取得的資金能否順利轉化為可使用的運算容量、客戶收入與現金流。
雲端基礎設施營收翻倍,成長已有實際數字支撐
甲骨文先前公布的2027會計年度第一季財報,已呈現AI基礎設施需求帶來的成長。
當季總營收約193億美元,年增30%;總雲端營收約116億美元,年增62%。其中,雲端基礎設施業務營收約74億美元,年增121%,明顯快於雲端應用業務的10%增幅。
這意味著,甲骨文的擴張並非只有遠期想像,運算與雲端基礎設施需求已反映在收入上。但營收成長只是第一步,新增資料中心能否有效利用、設備投入能否創造足夠報酬,才會決定最終能留下多少現金。
2030財年營收拚2,250億美元,仍是目標而非保證
甲骨文此次提出,2030會計年度營收目標至少2,250億美元,調整後營業利益率超過40%,調整後每股盈餘超過21美元;公司也重申2027會計年度營收至少900億美元、調整後EPS為8.10美元的展望。
不過,中長期財測仍建立在資料中心建置、客戶需求與成本控制等假設之上。若設備交付、產能使用或客戶專案進度不如預期,收入與現金回收時程也可能改變。
因此,不能只看2030年的營收目標,更要逐季追蹤營業現金流、資本支出與新增融資需求,確認公司是否朝規劃方向前進。
股價先反映期待,下一步看現金流兌現
甲骨文這次財測更新,讓AI擴張故事多了一個可驗證的焦點:投資高峰之後,公司能否減少對外部資金的依賴,開始靠自身營運支撐成長。
股價大漲11%,反映市場對這份路線圖的正面反應,但並不代表投資回收已經完成。接下來真正重要的,是資本支出能否按計畫度過高峰,以及自由現金流能否如期轉正。
對甲骨文而言,AI競賽的下一道考題,已不只是「能建多少資料中心」,而是這些投入最終能為股東留下多少現金。