2026年10月23日(優分析/產業數據中心報導)⸺ 美股23日盤前,三大指數期貨同步走低,AI類股重挫後的觀望氣氛延續。另一方面,SpaceX(SPCX-US)傳出洽談推出全美無線電信服務,市場擔憂競爭加劇,壓低三大電信商股價,電信塔業者則因潛在新增需求逆勢大漲。
至截稿前,道瓊期貨下跌447點、跌幅0.84%;標普500期貨下跌0.45%,那斯達克100期貨下跌0.28%。
市場傳出,SpaceX正與行動通訊基礎設施公司洽談無線電信服務計畫,市場擔心既有業者市占率受到侵蝕,AT&T(T-US)、威瑞森Verizon(VZ-US)與T-Mobile(TMUS-US)盤前均下跌約5%。電信塔業者Crown Castle(CCI-US)則大漲10.5%,美國電塔American Tower(AMT-US)上漲7.3%,SpaceX也上漲2.1%。
AI類股本月劇烈震盪,市場先因CoreWeave(CRWV-US)債務負擔與AI投資融資成本承壓,周三又受SpaceX及美超微Super Micro(SMCI-US)業績激勵反彈。但Meta(META-US)公布逾十年來首次現金淨流出,再度引發市場對龐大AI支出的疑慮,周四股價重挫近8%,那斯達克指數也下跌近3%。周五盤前,Meta續跌0.9%,CoreWeave下跌1.1%。
對於這波修正,Bokeh Capital Partners投資長Kim Forrest認為,短線賣壓過度,未必有基本面因素支撐。她指出,AI仍處於長期發展週期的起點,只是投資人原先預期週期會更短。下周微軟Microsoft(MSFT-US)、Alphabet(GOOGL-US)及亞馬遜Amazon(AMZN-US)財報,將成為市場下一個觀察焦點。
資金轉向防禦類股,也讓主要指數表現分歧。那斯達克本週仍可能收跌,標普500與道瓊則維持周線漲幅。整體企業獲利預期仍在改善,LSEG資料顯示,標普500第三季獲利年增率預估由30.7%提高至32.3%。
總經方面,中東供應疑慮讓布蘭特油價維持在逾五個月高點附近,增添通膨壓力。不過,依CME FedWatch工具,市場仍預期聯準會下周維持利率不變;部分官員表態暫無急迫升息需求後,本月升息押注已下降。投資人也將關注稍晚公布的密西根大學消費者信心終值。
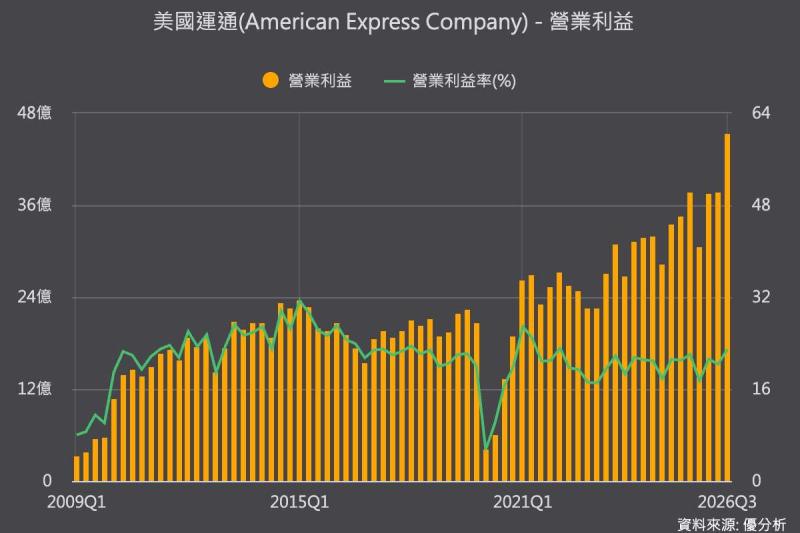
其他個股方面,美國運通American Express(AXP-US)第三季業績強勁並上修全年獲利預測,盤前仍下跌2%;油田服務商SLB(SLB-US)獲利優於預期,上漲2.1%。紐蒙特Newmont(NEM-US)警告2027年單位成本可能上升,下跌1.7%;Bloom Energy(BE-US)雖上修全年財測,仍下跌4%。