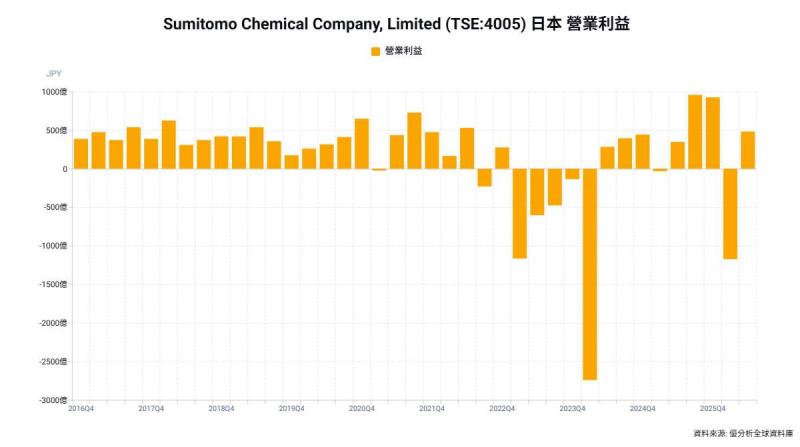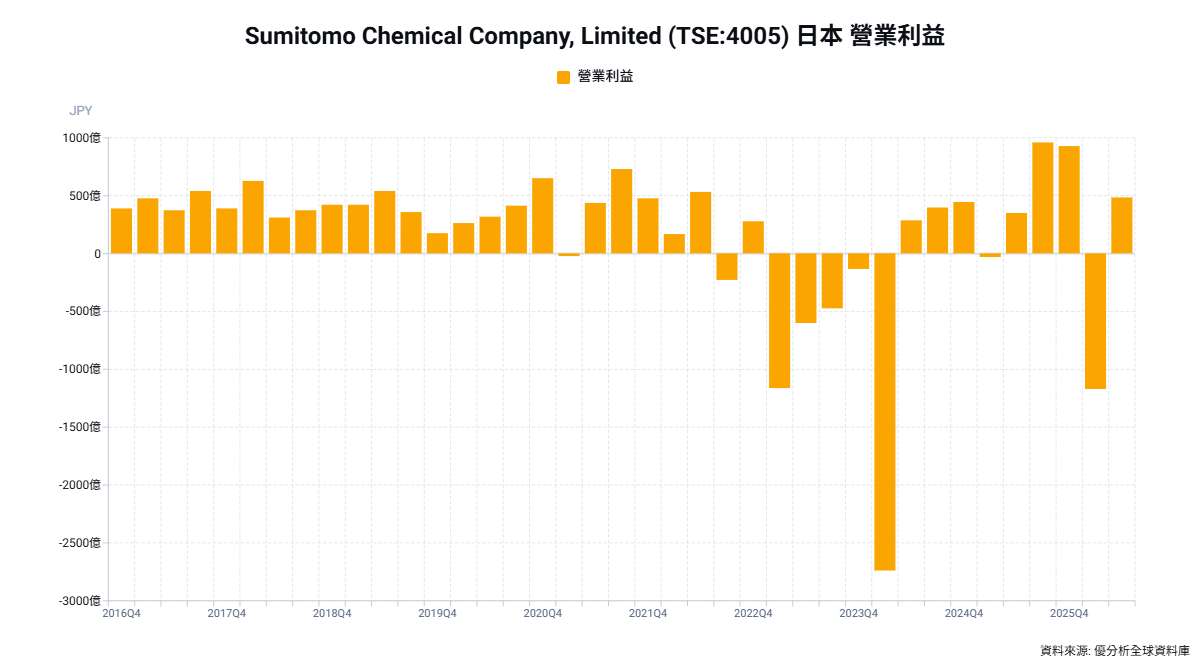
2026年11月02日(優分析/產業數據中心報導)⸺ 日本住友化學Sumitomo Chemical(4005-JP)公布2026財年上半年(2026年4月至9月)財報,將全年核心營業利益預測由2,150億日圓上修至2,700億日圓,調升25.6%,預估創歷史新高。不過,這次財測上修的主要來源並非AI半導體材料,而是中東煉油利差改善及石化業務庫存評價利益。相較之下,半導體製程材料雖然出現出貨量與售價同步增加,但併購與擴產成本仍影響短期獲利。
住友化學將基礎與綠色材料部門全年核心營業利益預測由200億日圓大幅提高至750億日圓,增加550億日圓,相當於集團整體核心營業利益的上修金額,主要受沙烏地阿拉伯Petro Rabigh煉油利差改善,以及日本、新加坡石化業務認列庫存評價利益帶動。該部門上半年核心營業利益達621億日圓,較去年同期虧損186億日圓明顯改善。
半導體材料則是住友化學持續擴張的業務。公司與JSR、東京應化工業、信越化學及富士軟片同為全球主要光阻劑供應商,產品涵蓋先進製程光阻劑、高純度清洗及製程化學品、化合物半導體材料等,並以2030財年半導體材料銷售額較2024財年倍增為目標,透過擴產與併購,將業務從晶圓前段製程延伸至先進封裝及高速光通訊領域。
從最新財報來看,住友化學ICT與移動解決方案部門上半年營收3,119億日圓,年增10%,主要受到半導體材料出貨增加及售價提高帶動。旗下南韓子公司東友精細化學(Dongwoo Fine-Chem)上半年營收1兆741億韓元,年增4.5%,獲利改善主要由半導體業務貢獻。不過,ICT部門上半年核心營業利益319億日圓,年減3.6%,主要受到顯示器材料降價,以及半導體業務併購與擴產增加固定成本影響。
值得注意的是,ICT部門第二季核心營業利益已回升至189億日圓,較第一季增加45.4%,核心營業利益率也從8.7%提高至11.6%。公司表示,AI相關應用將持續支撐矽半導體需求,因此將該部門全年核心營業利益預測由550億日圓提高至600億日圓。
在產能布局方面,住友化學透過收購台灣聯仕電子化學材料(AUECC),增加台灣及美國半導體製程化學品生產據點。今年7月,旗下東友精細化學也宣布與三星電機成立玻璃芯基板合資企業GlaSSEM,規劃資本額約4,821億韓元,預計2026年底前完成設立,以2027財年下半年建立供應體系為目標,切入AI晶片先進封裝材料市場。
高速光通訊材料方面,住友化學今年8月宣布,已在日本茨城工廠建立4吋磷化銦(InP)磊晶圓量產體系並開始銷售,可應用於AI資料中心高速光通訊元件。公司規劃至2030年代中期,將磷化銦磊晶圓產品線營收擴大至約100億日圓。
住友化學上半年集團營收達1兆1,728億日圓,年增7.1%;核心營業利益1,445億日圓,年增32.9%;歸屬母公司業主淨利829億日圓,年增108.8%。公司同步將全年營收預測提高至2兆4,900億日圓,歸屬母公司業主淨利預測上修至900億日圓,全年每股股利預測由16日圓提高至17日圓。