2026年10月21日(優分析/產業數據中心報導)⸺ 全球電池產業正出現一個值得投資人關注的變化:電池需求持續成長,讓產業進入了一個顯著的量增周期,不過製造商未必能同步賺進更多利潤。
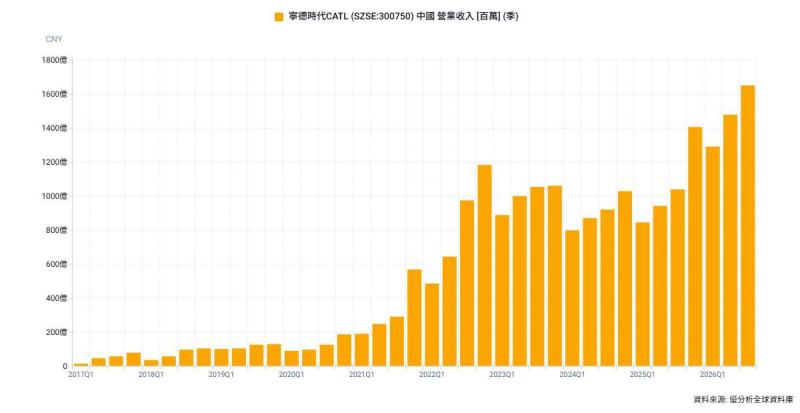
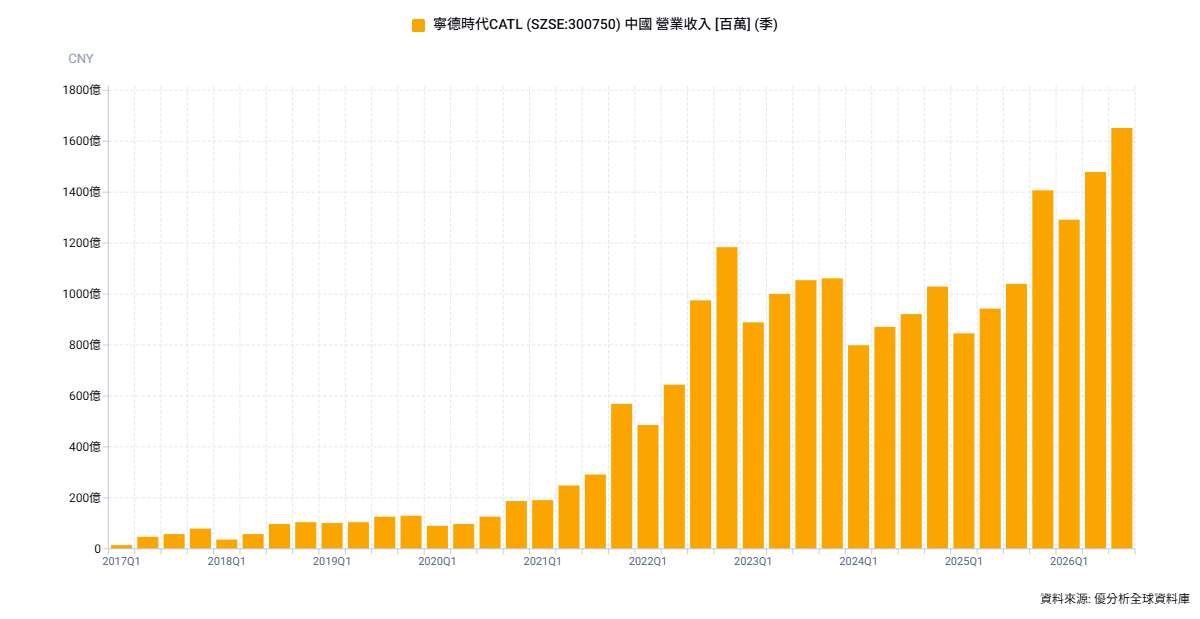
全球動力電池龍頭寧德時代CATL(300750-CN)10月20日公布第三季財報,營收年增58.58%,歸屬母公司淨利卻僅成長14.54%,不僅低於市場預期,獲利更較前一季下滑5.77%。營收正在快速增長,但是獲利卻已經領先停止增長,這反映出電池產業目前面臨的問題,已不只是需求能成長多少,而是電池價格、產品組合與政策成本,正在如何影響製造商的獲利能力。
從產業需求來看,電池市場其實仍維持強勁成長。根據中國汽車動力電池產業創新聯盟統計,2026年前三季中國動力及儲能電池合計銷量達1,681.7GWh,年增57.6%。其中,儲能電池銷量年增111.8%,動力電池銷量也成長38.2%。寧德時代前三季營收年增56.19%,與整體產業銷量增幅相近,顯示市場需求並未明顯轉弱,反而持續支撐電池製造商擴大營運規模。
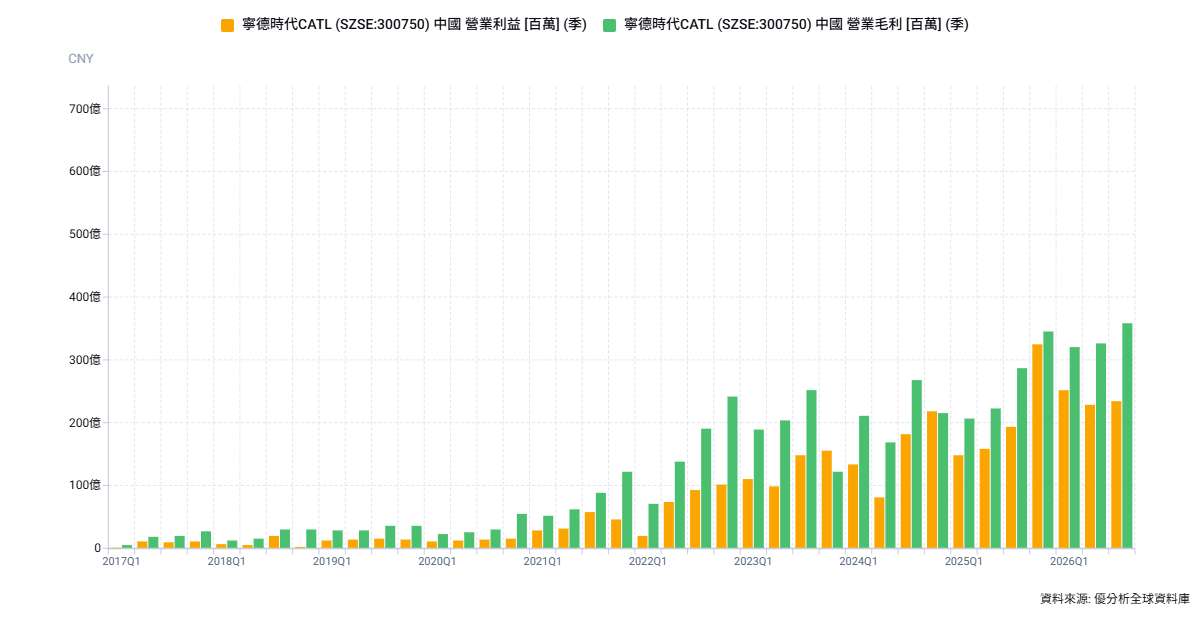
然而,真正值得注意的是,寧德時代的營收成長速度越來越快,獲利成長卻越來越慢。今年第一季公司營收年增52.46%,歸母淨利年增48.55%;到了第三季,營收增幅提高至58.58%,淨利增幅卻降至14.54%,兩者差距擴大至44個百分點。更重要的是,第三季毛利率降至21.65%,較去年同期減少5.9個百分點。
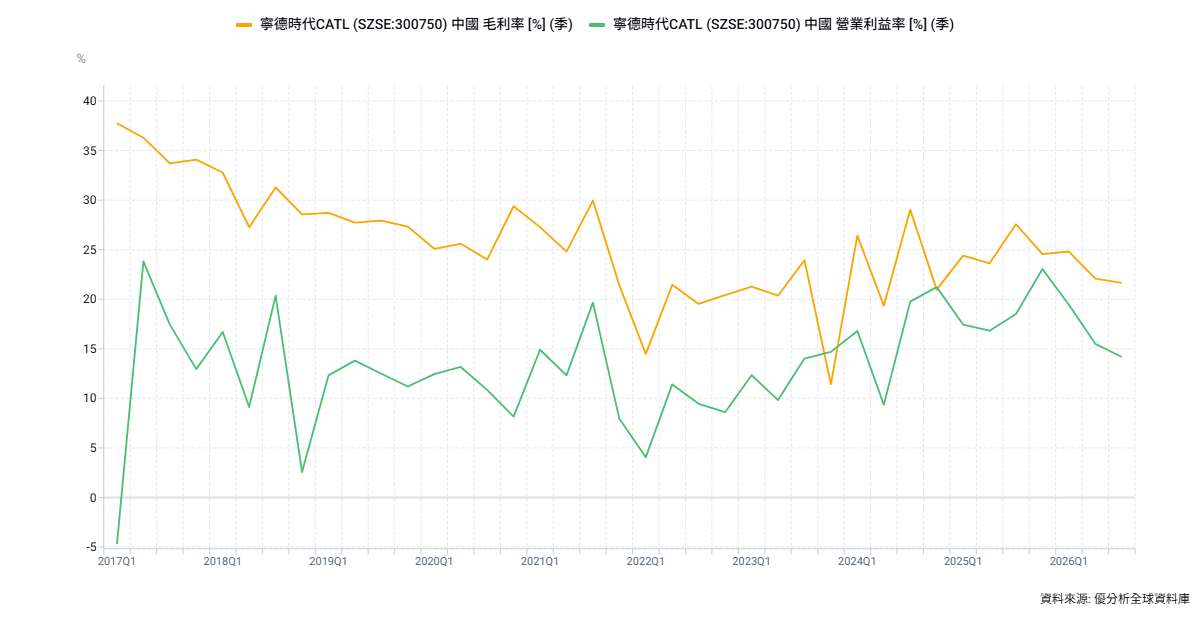
如上圖所示,其實公司與市場早已預期電池產品單價將逐步下滑,因此寧德時代的經營策略,以及投資人原先的期待,都是希望透過出貨量增加、營收規模擴大,發揮規模經濟效益,進一步提升毛利率與營業利益率。
然而,實際財報公布後,獲利表現卻不如市場預期,顯示營收規模擴大帶來的成本優勢,仍不足以抵銷產品價格下滑及其他成本壓力。這也揭露了產業進入「量增週期」後最值得注意的下修風險:需求成長不代表獲利一定成長,當規模經濟帶來的效益不如預期,市場就可能開始下修企業未來的獲利預估。
優分析觀點:需求「還在」上修,供應鏈展望為何會「領先」下修?
這是因為,當產業進入大量擴產階段,新產能陸續開出,即使市場需求持續上修,供給增加的速度仍可能超過需求成長的幅度,導致市場供需結構領先惡化。摩根大通認為,2027年全球電動車及儲能電池需求仍可能高於市場預期20%至25%,但電池企業的獲利能力恐怕惡化得比預期更快。花期也持相同觀點,因此將寧德時代A股目標價由500元下調至479元,H股目標價由765港元下調至732港元。
為了讓新增產能的產能利用率夠高,廠商往往願意透過降價爭取訂單,使整個產業的產品價格與獲利率開始承壓。
因此, 當你有辦法能確認一個產業已經進入「量增週期」,就可以開始提高警覺,因為供給惡化的速度通常會比市場想得更快,很多只關注需求的投資人常常會反應太慢,直到事情發生了才驚覺不對勁,但早已來不及反應。
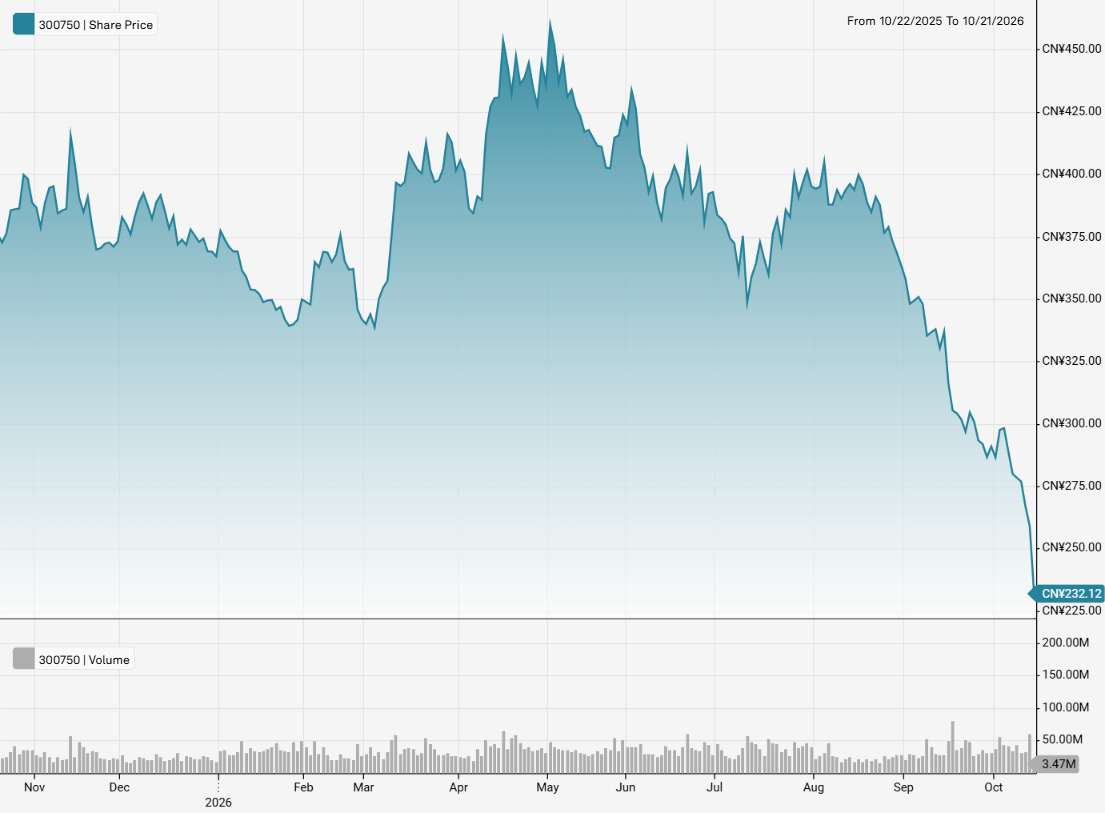
以寧德時代為例,它應該是全球最具有規模經濟的廠商,根據SNE Research統計,2026年前8個月全球動力電池市占率達39.4%,而上半年儲能電池市占率則為27.1%,兩大領域皆位居全球第一。
如果連全球龍頭都難以發揮預期中的規模槓桿效益,那麼產能規模更小、成本控制與議價能力較弱的二線廠商,未來恐怕將面臨更嚴峻的利潤壓縮壓力。
隨著下游整車廠同樣面臨稅負增加、出口退稅調降及貿易壁壘等壓力,未來可能要求電池供應商吸收部分成本,而電池廠為了維持利潤,也可能進一步向上游材料供應商壓價,降價的壓力預計將一路傳導至整條供應鏈。