2026年11月13日(優分析/產業數據中心報導)⸺ 韋僑(6417-TW) 前 3 季毛利率 34.55%、較去年同期增加 3.59 個百分點,第 3 季單季 34.38%,連三季維持在 34% 以上。公司將此水準歸因於台中新廠的規模攤提與產品組合;2027 年 IC 廠將漲價,毛利率能否維持,公司表示取決於客戶是否接受成本轉嫁。
新廠是支撐毛利率的首要因素。這座廠當初設計的年產能是 30 億元,公司目前的營業額規模是 18 億元至 20 億元。公司表示新廠自動化程度高,許多設備由公司自行開發,營業額擴大有助攤提固定成本,較有利於維持毛利率。
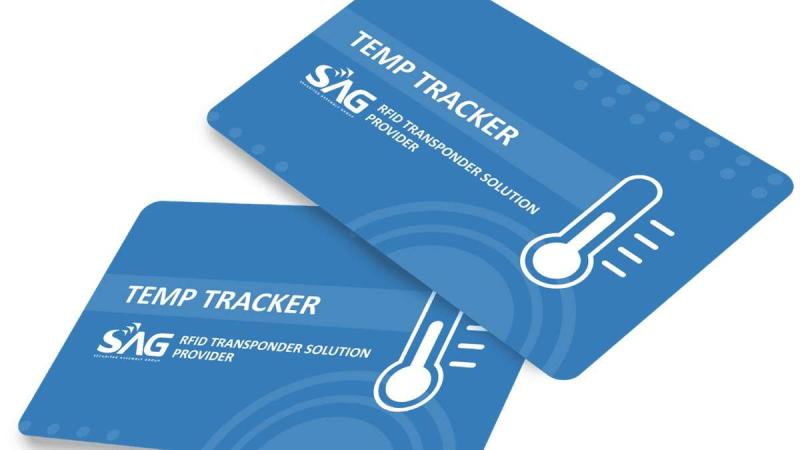
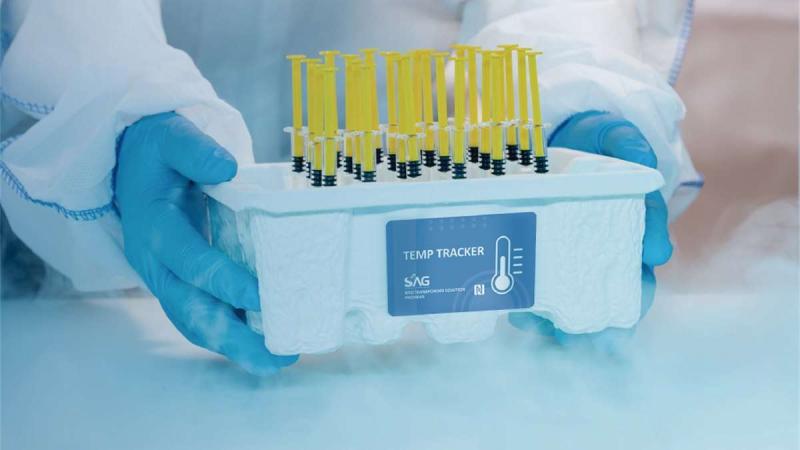
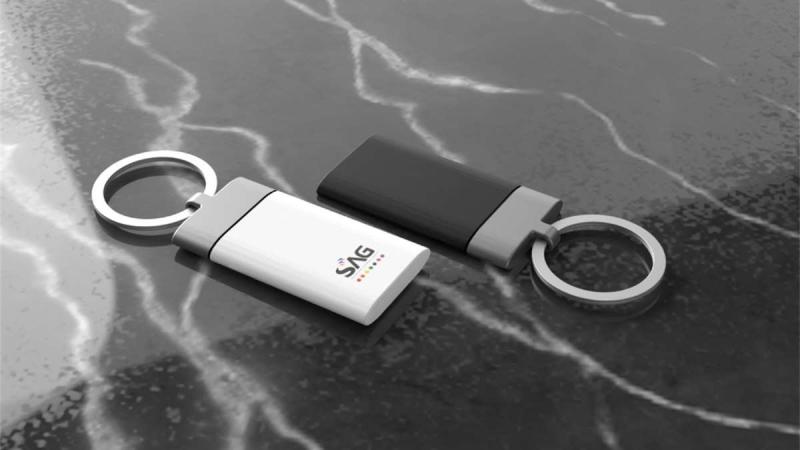
產品組合是第二個變數,硬式標籤(tag)指卡片、hard tag 與 keyfob 這類產品,前 3 季占 68%;軟性標籤(label)貼在包裝與醫療耗材上,占 31%,其他 1%。第 3 季毛利率比第 2 季的 34.71% 減少 0.33 個百分點,公司歸因於組合差異。
毛利率從 2025 年第 3 季的 29.35% 起回升,2026 年第 1 季到第 3 季都在 34% 以上;營業額則從 2025 年第 3 季的 4.05 億元升到 2026 年第 3 季的 5.10 億元,規模效益反映在毛利率水準上。
漲價與轉嫁
2027 年將面臨成本壓力。公司指出,台積電已宣布 2027 年將調漲價格,IC 廠成本隨之上升,漲價壓力將經由 IC 傳導至標籤成本;產品用到的 PCB 板也在漲價,兩項都將推升成本,能否因應取決於「怎麼去把這些漲價有能力轉嫁給我的客戶」。
成本能否轉嫁,取決於客戶結構,韋僑的客戶結構偏向醫療。公司表示,醫療客戶較願意了解成本結構,也願意在合理時機反映成本變化,「越是醫療客戶它比較會接受你給它看到這些東西」;公司指出,醫療客戶不會因小幅價差,更換共同開發產品的合作夥伴。
公司對工廠的期許是「維持 30 % 以上的毛利率」,仰賴生產效率與適時轉嫁成本,工廠管理是公司自己的責任。
如下圖,根據優分析產業資料庫,毛利率 2026 年第 1 季 34.57%、第 2 季 34.71%、第 3 季 34.38%,三季都在 34% 以上,第 2 季是此期間的高點,圖中資料截至 2026 年第 3 季。
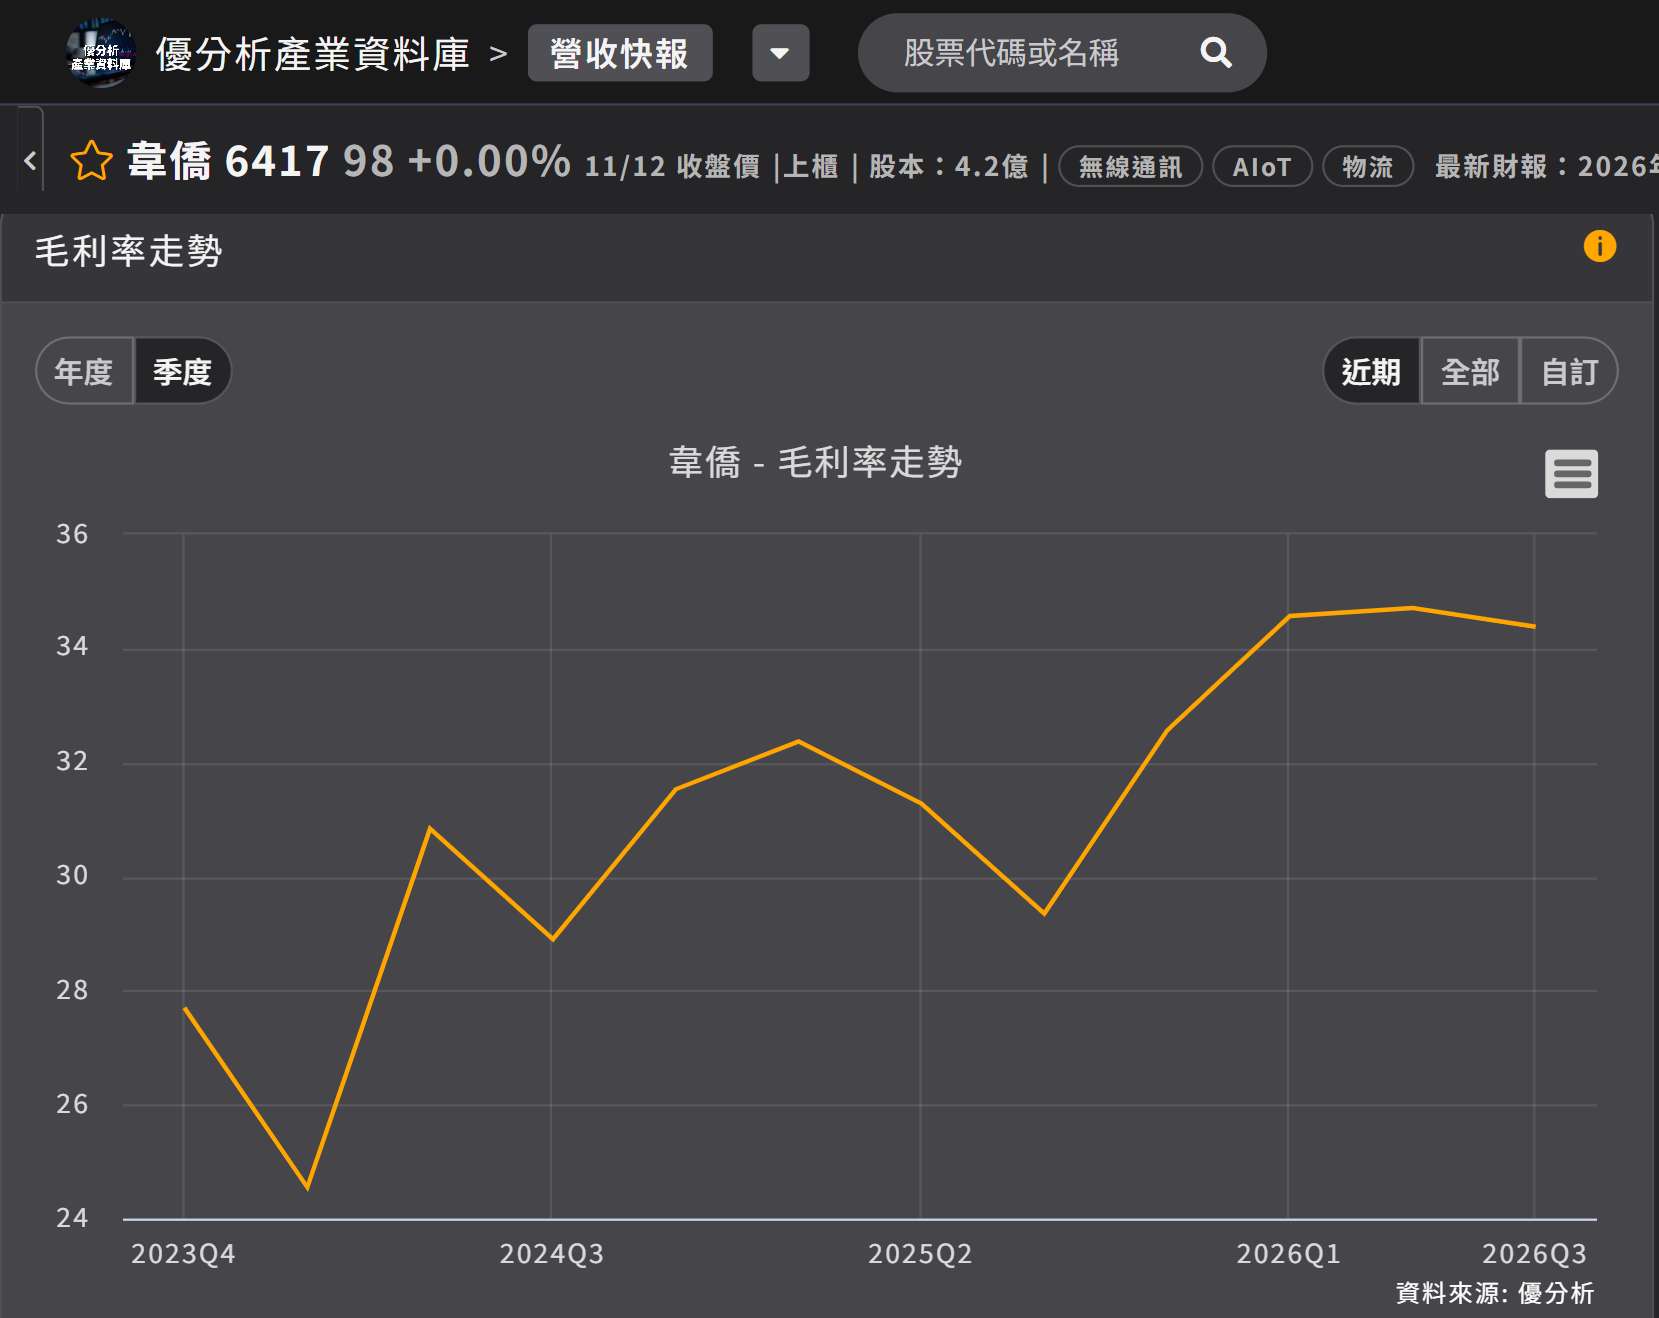
(資料來源:優分析產業資料庫)
客戶目前仍願意接受漲價轉嫁。公司表示,IC 漲價並非僅韋僑面臨的問題,「IC 漲價問題你去找誰都一樣」,客戶清楚這一點。工廠端則須進一步提升生產效率,公司認為目前的困難仍可因應。