2026年11月12日(優分析/產業數據中心報導)⸺ 笙泉(3122-TW) 2026 年前 3 季整體訂單較 2025 年同期增加 16%,營收卻減少 3.1%。第 3 季營收 7,578 萬元,為 2024 年第 3 季以來單季最低,較 2025 年同期減少 4.1%;10 月營收 2,445 萬元,較 9 月的 2,660 萬元減少 8.1%。
公司表示,2026 年的挑戰是缺貨,問題出在上游的晶圓與封測產能供應吃緊,會提前與供應商協調產能,再依實際訂單需求調整採購計畫。
笙泉為 IC 設計公司,並無自有晶圓廠與封測廠,接單後須取得代工與封測產能,才能轉為營收。訂單成長反映客戶下單動能,營收認列則取決於供應端可提供的產能。
同業也在漲價
同業也面臨相同壓力。據 MoneyDJ 2026 年 8 月 11 日的報導,MCU 廠盛群(6202-TW) 將新接訂單的售價全面調高 10% 到 20%,交期維持 6 到 8 個月,理由是晶圓代工與封裝成本上升。
2026 年封測端也在漲價。據經濟日報報導,AI 晶片測試時間拉長、雲端業者自研晶片增加,封測市場供不應求,排擠到非 AI 晶片的封測產能,業界傳出封測廠報價漲幅一到三成。
笙泉則面臨供應商調價,公司表示「有收到一些訊息」,幅度目前並不確定;封測的情況與晶圓相似,會依客戶需求與下單狀況觀察產能與漲價的情形。
產能缺口與採購規劃
產業數據也反映供給端的缺口。據優分析產業資料庫引述的群智諮詢估計,8 吋晶圓供給收縮最明顯,2026 年全球代工產能將年減 6%,2027 年再減 2%,2026 年第 4 季全球主要晶圓廠平均產能利用率可達 91%。
笙泉的 2027 年晶圓採購規劃,將依客戶訂單需求、產品出貨與市場預估制定。公司表示,「現階段我們不會貿然預估晶圓採購成長的幅度」,會以確保主要產品供貨穩定、提高訂單達交率,以及兼顧庫存與資金運用效率為原則。
營收年增率轉負
前 3 季營收 2.38 億元、年減 3.1%;10 月營收 2,445 萬元、年減 6.03%,前 10 月累計 2.63 億元、年減 3.38%。
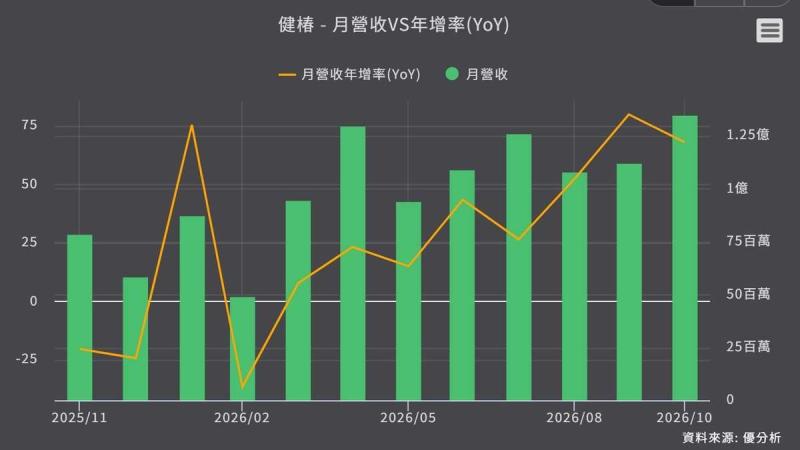
如下圖,根據優分析產業資料庫,笙泉月營收的年增率 2026 年 8 月還有正的 8.15%,9 月轉負 7.98%,10 月負 6.03%,出貨的節奏沒有回到上半年的水位。
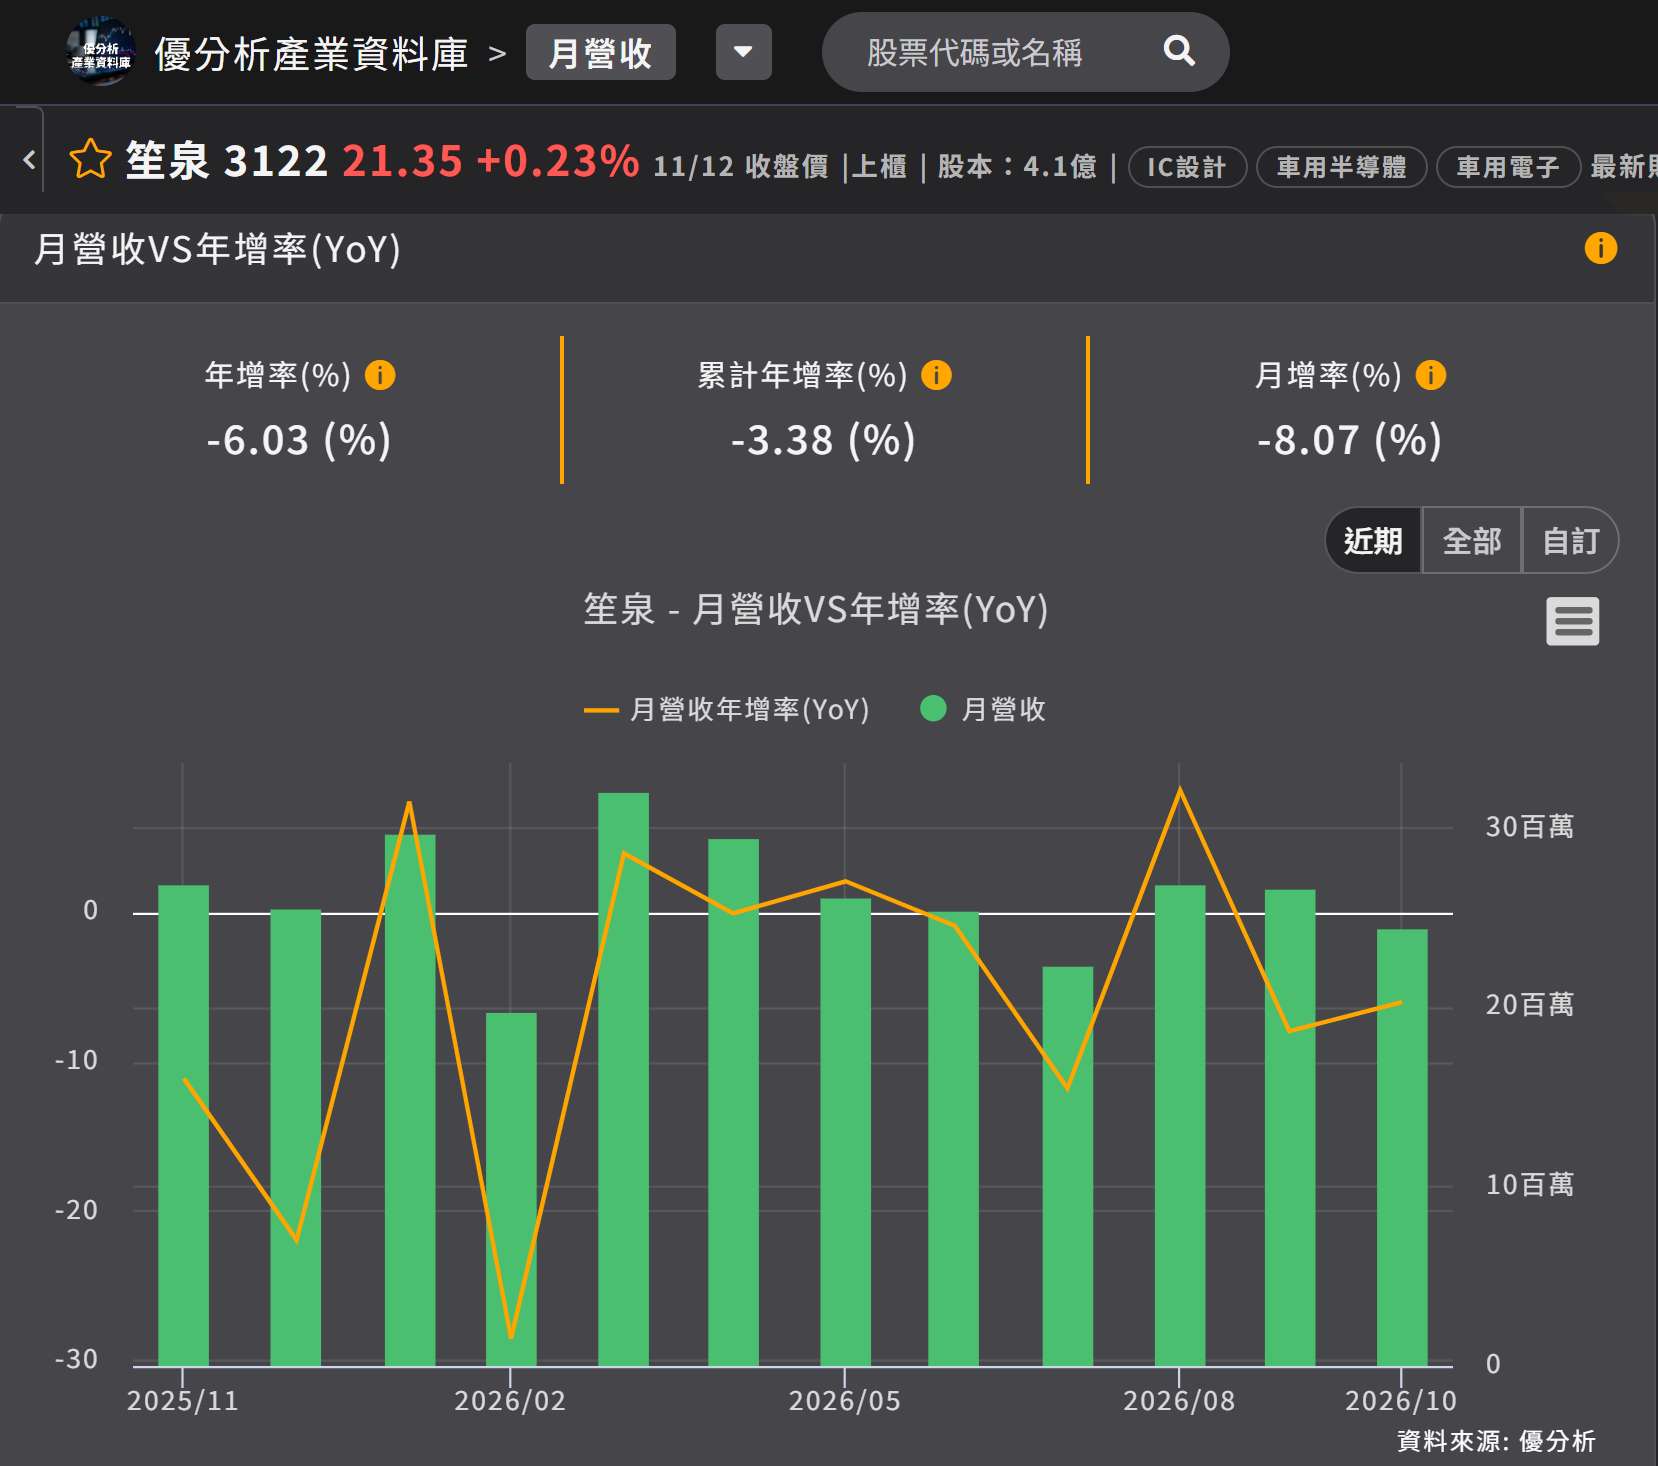
(資料來源:優分析產業資料庫)
訂單增加 16%、營收減少 3.1%,兩者差距在於產能與交期。公司表示,訂單成長之外,能否取得足夠且穩定的晶圓及相關供應資源、並依客戶需求安排交期,也會影響實際出貨與營收的認列。公司所需的晶圓與封測產能尚未到位,訂單轉為營收的時間取決於供應商交期;交期縮短之前,接單成長尚無法反映在營收上。