2026年11月13日(優分析/產業數據中心報導)⸺ 力致(3483-TW) 2026 年第 3 季毛利率 12.81%,營業淨損 0.88 億元,虧損較第 2 季的 0.05 億元擴大,本業連續兩季虧損;單季營收 19.21 億元、年減 25.9%。
累計前 3 季合併營收 61.62 億元、年減 10.5%,毛利率 15.4%,比 2025 年同期的 20.0% 下降 4.6 個百分點;稅後淨利 0.36 億元,每股純益 0.36 元,2025 年同期稅後淨利 3.09 億元、每股純益 3.12 元。
營收縮、費用沒縮
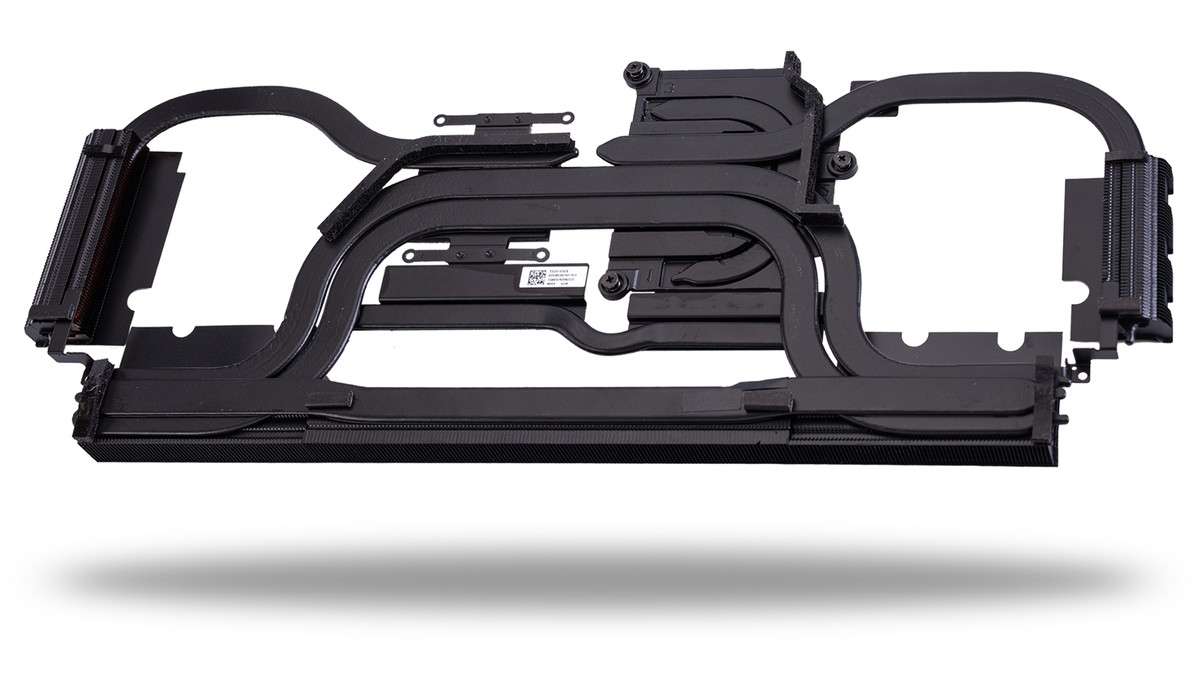
營收未見起色,公司將原因歸於消費市場。公司說明 2025 年的情況時表示,「因應的這個消費型市場上面的萎縮,所以我們這個營收是有稍微往下掉」,但 2026 年前 3 季營收仍年減一成;力致出貨主體仍是筆電、桌機與伺服器用的軸流扇與散熱模組,AI 伺服器用的水冷板與冷卻液分配裝置 2026 年才開始開發,出貨量尚未顯現。冷卻液分配裝置是液冷系統裡循環冷卻液、控制溫度與流量的設備。
費用降幅則未與營收同步。第 3 季營業費用 3.34 億元,比去年同季少一成,但占營收 17.41%,比去年同季的 14.36% 高 3.05 個百分點;其中研發費用 1.86 億元,較去年同季增加 4.5%,占本季營收 9.71%。
如下圖,根據優分析產業資料庫,力致營收在 2025 年第 3 季見頂後連兩季下滑,2026 年第 2 季回升,毛利率與營業利益率同期差距擴大,兩條線之間的差距反映營業費用占營收的比例,圖表呈現至 2026 年第 2 季。
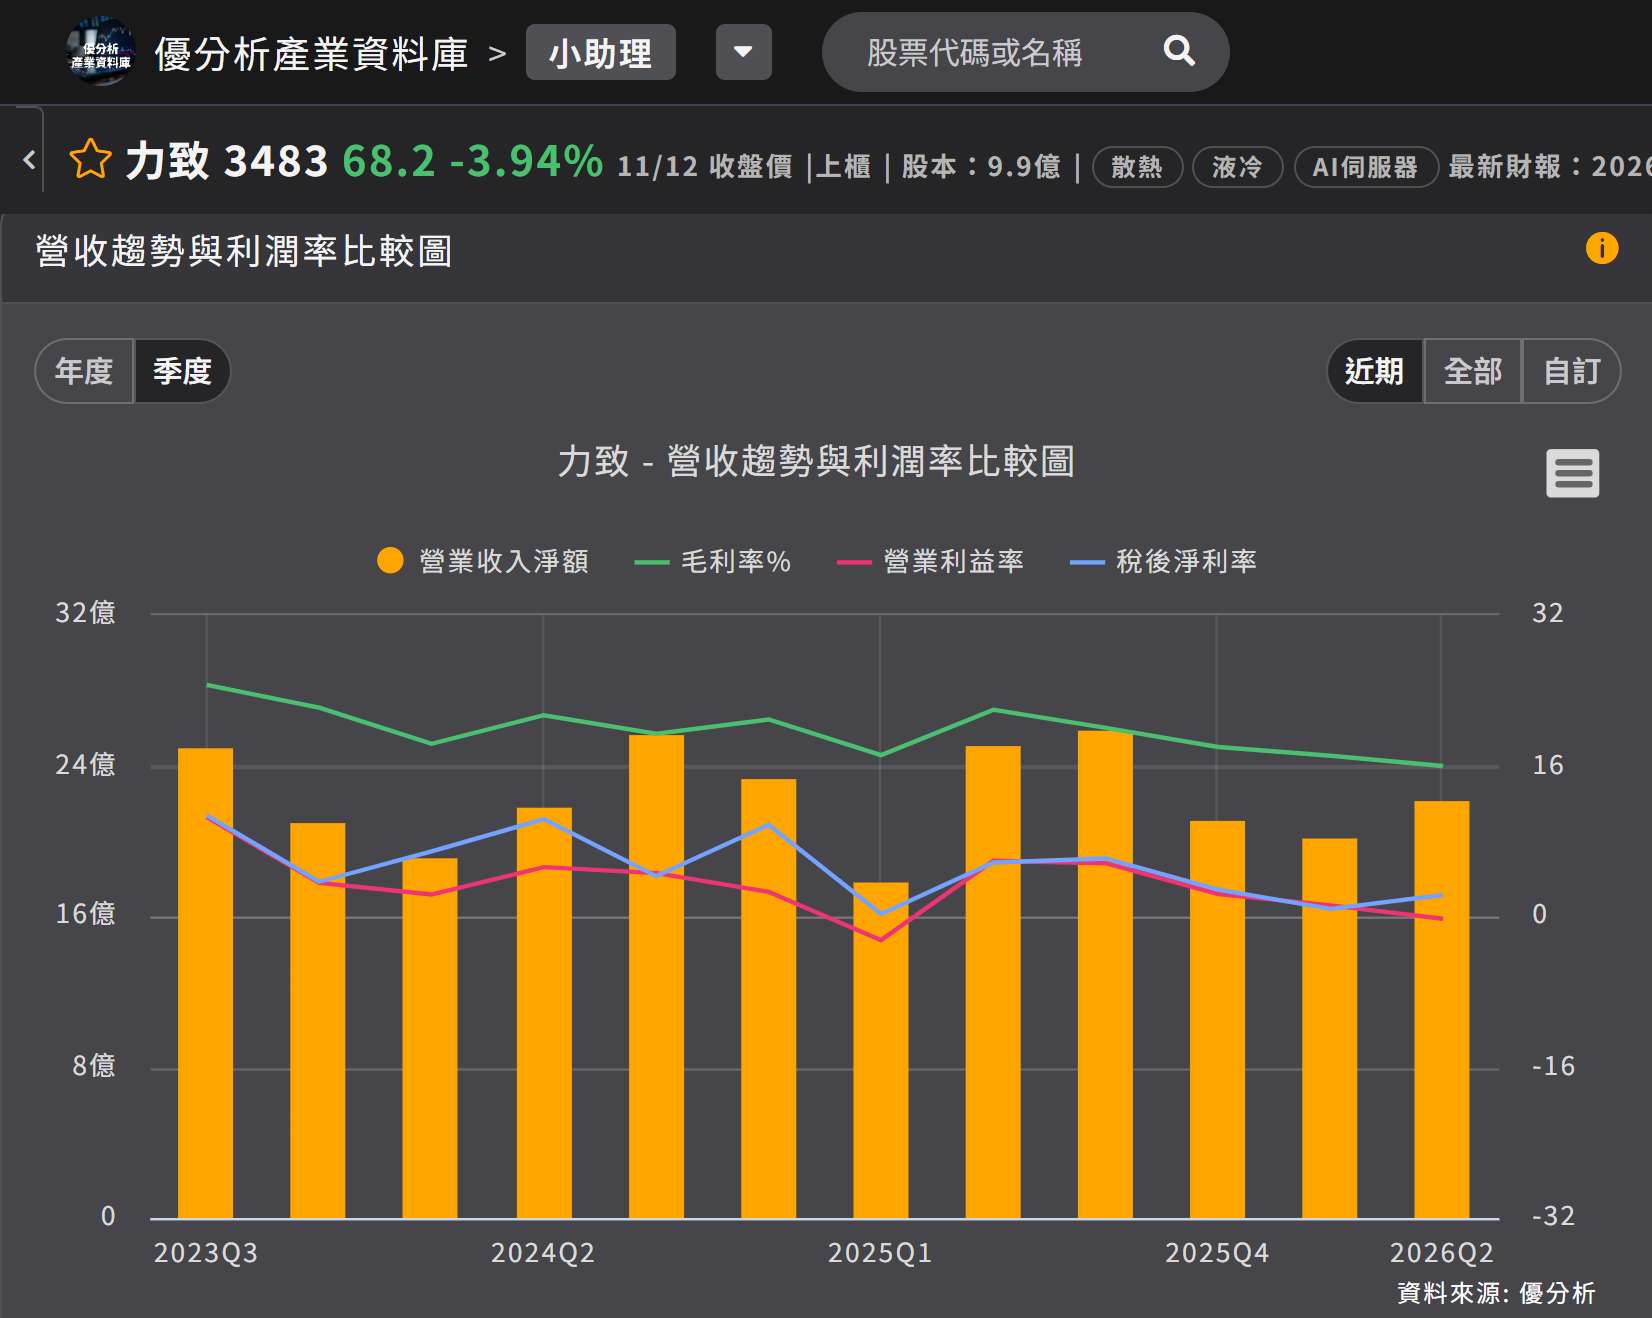
(資料來源:優分析產業資料庫)
為發展車用與水冷產品,力致近年擴增製造據點。中國原有的蘇州、安徽、重慶、四川四座工廠之外,2023 年到 2026 年間新增越南河南(Hà Nam)廠與台灣新莊廠;新莊廠負責水冷板與分歧管,也是液冷產品目前的生產基地。
認證是這段時間的另一項工作。公司指出,各廠都取得車用電子需要的 IATF 16949,越南廠同樣可直接生產車用產品;力致本身就有多張 Tier 1 認證,車用也是其中之一,2026 年則是在水冷系統取得多張 Tier 1 認證。
液冷月產能十萬組
針對液冷目前的出貨規模,公司提供的是月產能數字。新莊廠水冷板的分歧管月產能 10 萬組,in-row 與 in-rack 兩種冷卻液分配裝置每月合計約 1,000 台。
同一時間,軸流扇與離心扇的月產能是 500 萬顆,是水冷板的分歧管 10 萬組的 50 倍。
水冷板與分歧管要等到 2027 年第 1 季送 NVIDIA 認證,2027 年年中才有機會列入供應商名單。
2027 年先看車用與眼鏡
車用電子是公司點名的第一個動能。公司表示,「我們在明年度也看到它是一個正向的成長」;車用散熱的用量最大宗在感測器與座艙座椅的風扇,力致投入這項業務的基礎是各廠的車規認證。
第二個是智能眼鏡。這類產品無法加裝風扇,改用厚度 0.2、0.25 的薄均溫片導熱,力致供應的是眼鏡內的均溫片,不是整機。
公司指出,2027 年第 1 季之前要完成液冷產品線布局,包括水冷板與分歧管的新平台認證、DIMM 水冷板,以及 2026 年底的 4U、350 kW 機櫃式機型。