2026年11月10日(優分析/產業數據中心報導)⸺ 定穎投控2026年營運進入轉型期,受惠兩波產品調漲與高階HDI比重提升,第三季毛利率回升至22.2%,擺脫第二季14.02%的低點。
不過,AI高階板量產時程持續延後,全年AI營收占比20%的目標已確定落空。
短期獲利靠漲價與產品組合支撐,真正的成長爆發點則要看2027年泰國廠與黃石新產能的放量。
第三季毛利率回升至22.2%,HDI營收占比突破五成
定穎投控第三季營收86.9億元,季增26.46%、年增79.81%,毛利率達22.2%,較第二季大幅增加8.2個百分點,營益率也升至9.9%。
獲利改善主要來自兩波產品調漲。
公司於2026年6月至7月完成第二波調價,漲幅約5%至30%,效益自第三季開始反映;同時,HDI營收占比升至50%,較第二季增加5個百分點,營收金額季增41%,高階產品組合改善也成為毛利率回升的重要支撐
AI量產時程延後,2026年占比20%目標落空
定穎原先預期2026年AI營收占比達20%、2027年超過40%,但8月法說已下修2026年目標,11月進一步指出,2027年AI營收占比約三分之一。
值得注意的是,占比下修不完全代表AI訂單衰退,公司指出,非AI產品同樣具有成長動能,因此稀釋AI營收比重。
不過,AI高階板量產時程延後,仍使原先預期的成長速度放慢,後續要觀察客戶驗證、量產進度與實際出貨。
10月營收年增逾一倍,第四季營運可望續強
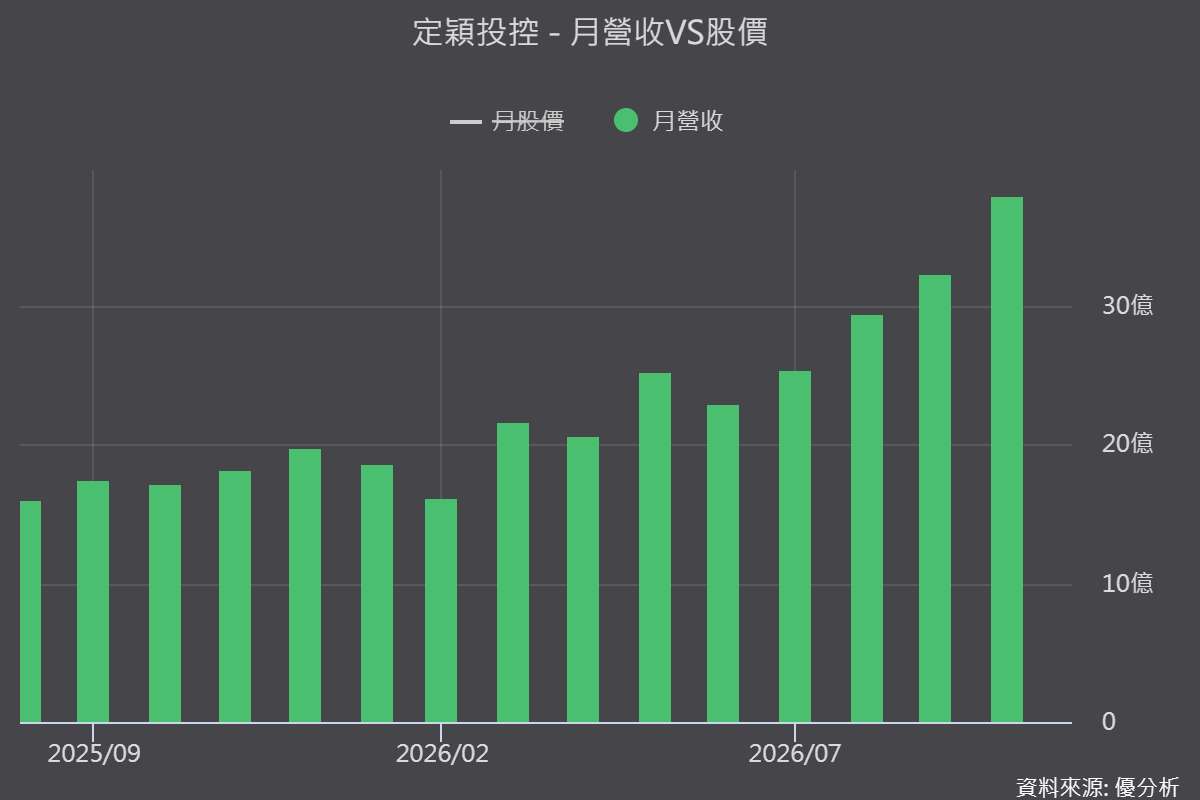
定穎第三季營收創高後,10月營收達37.87億元,年增121.47%;前10月累計營收249.85億元,年增58.89%。
公司預期第四季營收與毛利率都將優於第三季,主要動能來自高階DDR5、車用ADAS,以及網通伺服器加速卡需求。
這也代表即使AI高階板尚未全面放量,其他高階產品仍有機會支撐短期營運。
2027年泰國廠、黃石P3接棒,量產爬坡是獲利關鍵
展望2027年,泰國廠預計第一季達到滿載,黃石P3則預計第三季加入,AI相關營收占比約三分之一。
隨著新產能開出,定穎有機會迎來下一階段成長。
不過,擴產不等於獲利立即放大。
法人已將2027年毛利率預估由26.6%下修至20%,反映新產能初期的良率爬坡,以及原物料成本上漲壓力。
後續應追蹤泰國廠稼動率、AI高階板量產進度與毛利率變化,才能確認這波轉型能否真正轉化為獲利成長。