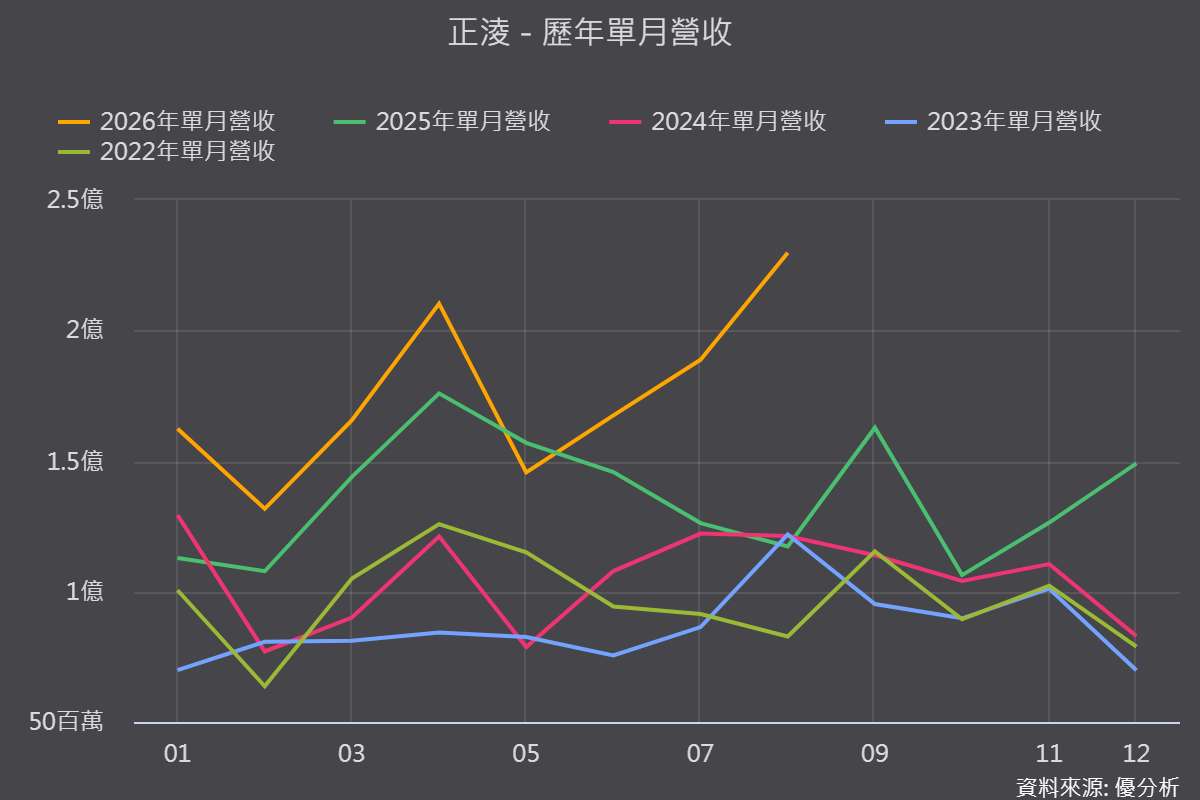
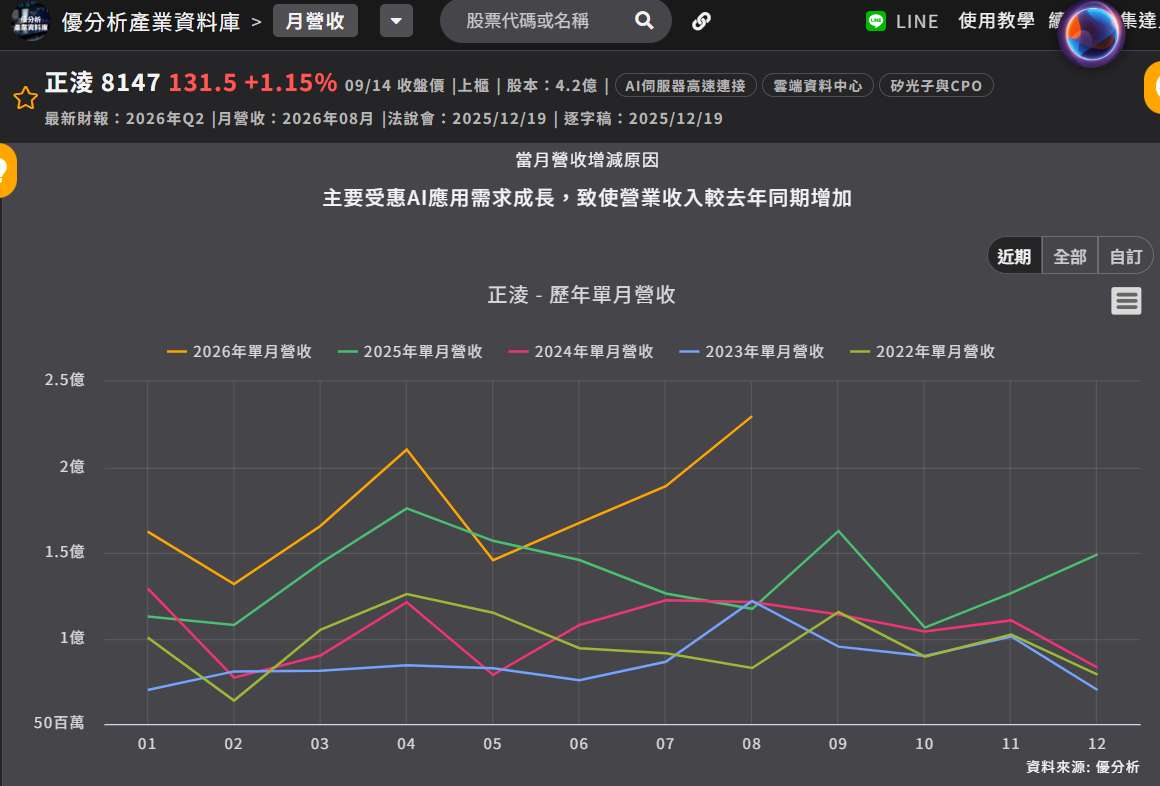
正淩(8147-TW)8月營收攀升至約2.3億元,年增95.98%,創下歷史新高,延續6月以來逐月走高的趨勢。 這波營收創高直接指向AI應用需求增加,更重要的是,2025年底法說會提出的轉型方向,如今正逐步反映在營收數字上。
當時公司預估AI營收占比可達30%,並看好2026年通訊與雲端業務維持45%至50%,如今8月營收突破2億元、改寫歷史新高,代表AI連接器、線束、機構件與控制系統等布局,已開始轉化為看得見的營收。
正淩(8147-TW)過去高度依賴連接器,相關營收占比在2018年一度達90%、2023年仍有76%,到了2025年已降至62%;同期電子構裝占比則由2020年的12%提高至32%,反映公司已由單一連接器供應商,逐步延伸至線束、機構件、控制模組及次系統組裝。連接器占比下降並不代表本業萎縮,而是機電整合業務成長得更快,公司更預期相關業務占比有機會進一步挑戰40%。
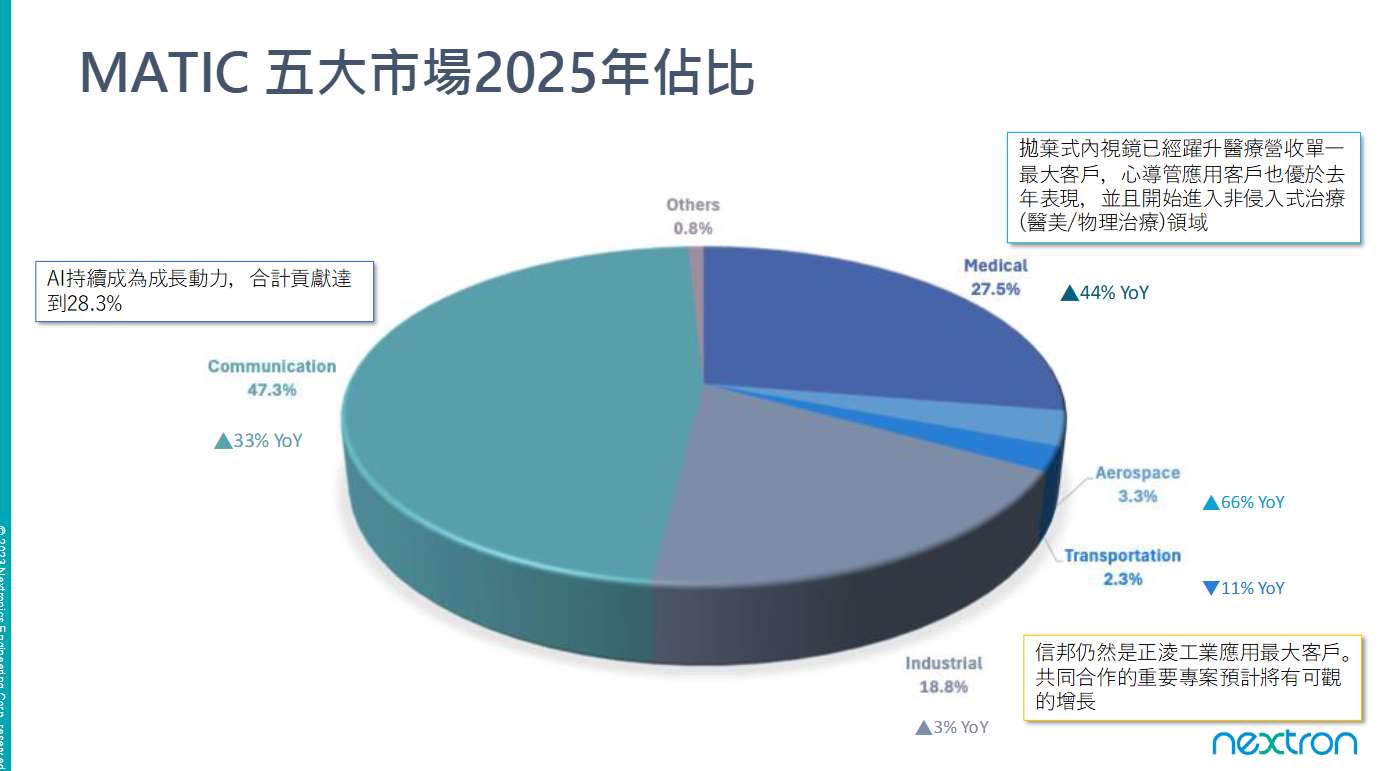
這項轉型正好銜接AI資料中心需求,除了供應800G、1.6T使用的OSFP連接器,公司也切入伺服器機架、交換器機櫃及水冷設備中的線束、精密機構件與控制系統,使單一專案能提供的產品種類與價值,明顯高於過去只銷售連接器。截至2025年前11月,公司純AI營收占比已達28.3%,全年目標約30%,成為推動產品結構轉變的主要力量。
(圖片來源:優分析產業資料庫)
信邦合作延伸至醫療與工業,撐起穩定基本盤
在AI快速成長之外,正淩(8147-TW)也與信邦(3023-TW)共同開發醫療及工業應用專案,其中信邦是正淩工業領域的重要客戶,合作範圍已由連接器逐步延伸至線束及客製化零組件。 2025年前11月,正淩醫療營收占比達27.5%,成長幅度甚至超過AI通訊業務,主要產品涵蓋內視鏡、心導管、脈衝電場消融及高密度標測等醫療耗材。簡單來說,AI負責拉高營收成長速度,醫療及信邦合作專案則提供較穩定的訂單與毛利支撐,兩者共同形成正淩目前最重要的成長結構。
此外,正淩(8147-TW)航太業務目前占比仍不到5%,但已取得AS9100認證並切入商用無人機的連接器、天線及動力系統,雖然短期對整體營收影響有限,卻是值得持續追蹤的低基期成長項目。
泰國廠開始貢獻,下一步要看產能能否跟上訂單
為承接非中國供應需求,正淩(8147-TW)泰國廠已於2025年12月啟用,首條產線原訂2026年第一季量產,全年產值占比目標約5%;雲林廠則擴充CNC與自動化加工設備,新北廠新增線束及控制箱產線,讓公司具備承接AI水冷與機櫃整合訂單的基礎。
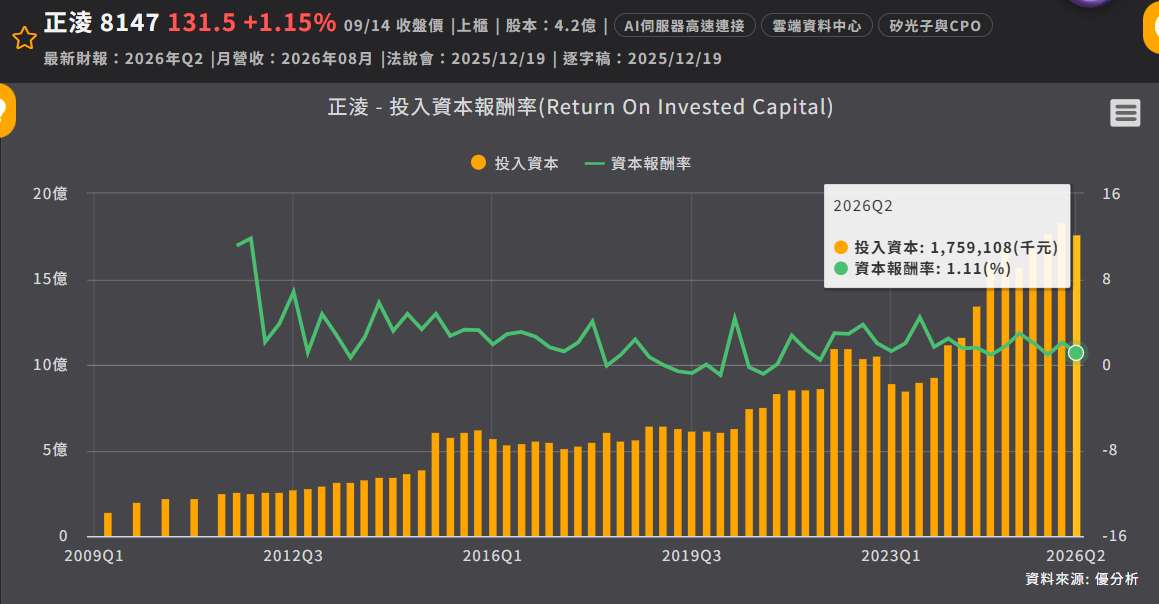
不過,公司2025年資本支出約3.56億元,為配合AI與海外產能擴張,管理層也坦言後續仍需籌措營運資金。因此,8月營收創高只是第一個驗證,接下來更重要的是電子構裝占比能否繼續提升、泰國廠是否如期放量,以及高附加價值產品增加後,毛利率能否進一步改善。
(圖片來源:優分析產業資料庫)