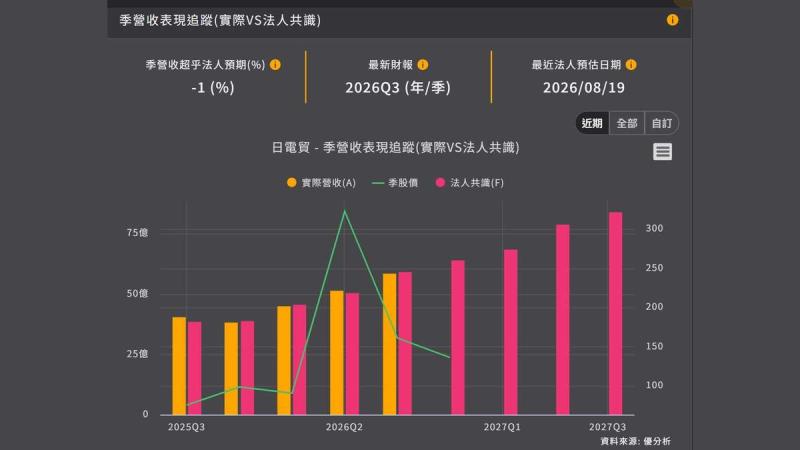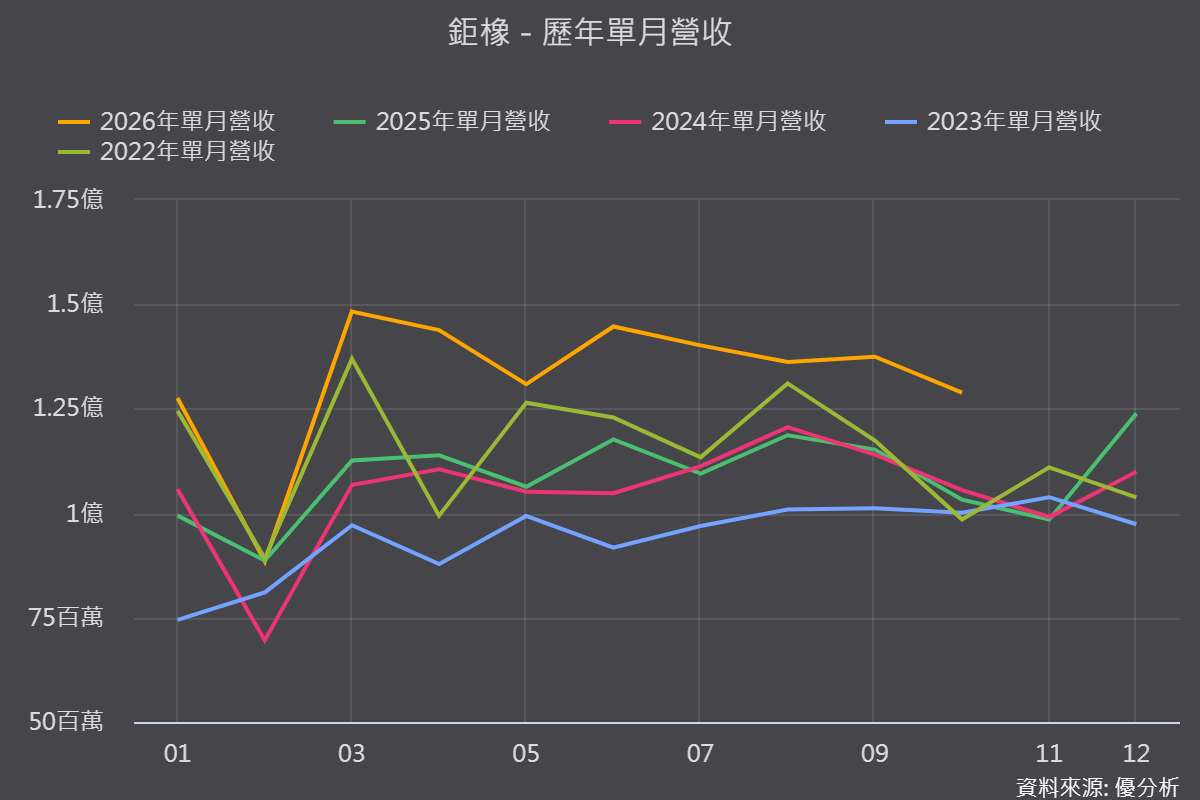
2026年11月11日(優分析/產業數據中心報導)⸺ 鉅橡2026年受AI載板需求帶動,從2025年的低速成長,推進到年增兩成以上,前10月營收13.26億元,年增22.23%。
對照2025年8月曾預估2026年營收年增10.92%,AI拉貨明顯超出原預期。
公司往來的載板客戶至少有10至15年合作關係,其中一款鑽孔墊板已獲客戶採用於共封裝光學與AI伺服器。
漲價撐住毛利,但第三季受原物料成本拖累
8月法說會宣布台灣、中國及海外市場全面調漲售價約10%至15%,10月又釋出部分產品於年底至2027年初仍有調價空間。
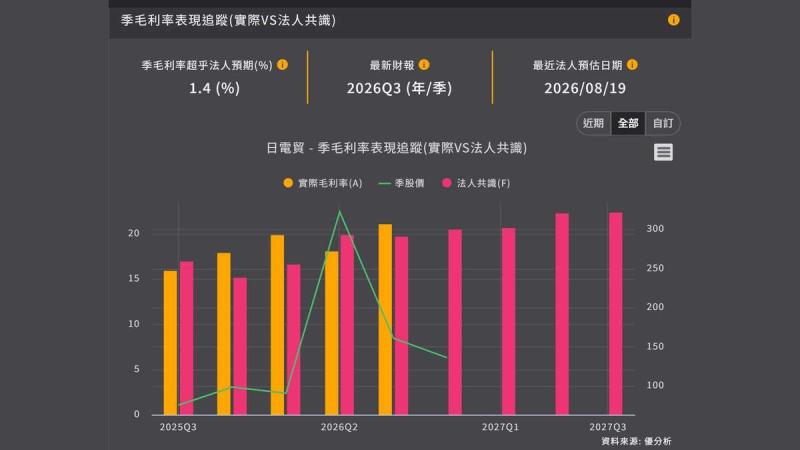
第二季毛利率27.1%,年增6.71個百分點;第三季降至23.74%,季減3.36個百分點,公司歸因於原物料成本上漲。
前三季毛利率25.69%,仍年增3.97個百分點。
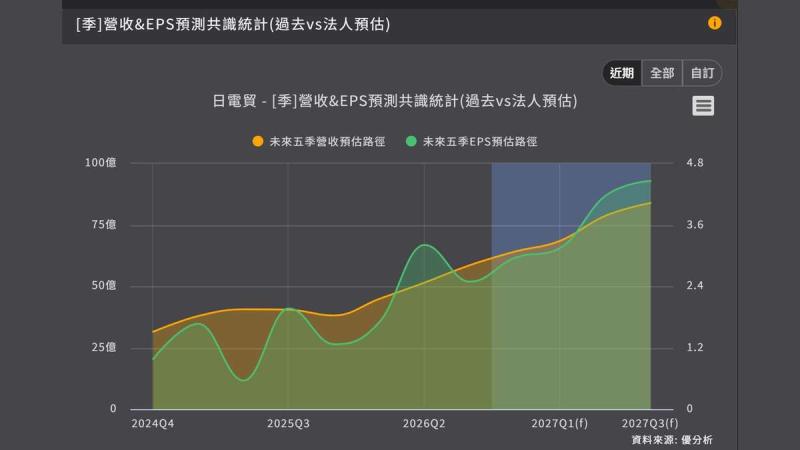
第三季稅後純益2,766萬元,季減21.86%、年減27.26%,每股純益0.31元。
新廠時程遞延,稼動率貼近滿載
真正值得注意的是,台南新廠的時程已經往後挪:2025年10月的說法是2026年中完工,規劃三條產線;最新說法則是2027年第一季才試車。
酚醛新線最快2027年第一季投產,產能增加20%至25%。
在新產能開出前,現有產線已貼近滿載,第二季酚醛稼動率94.3%、美耐板89.6%,9月起人力陸續到位,維持兩班制生產。
建材2026年先蹲,2027年有新動能
2026年建材受新廠尚未量產影響,營收大致持平。
日本市場採雙軌策略,一方面代工,一方面代理自家品牌,最快2027年第一季交貨。
公司目標建材比重先拉至約35%,長期上看50%至60%。
法人預期2027年整體營收至少成長15%,並以毛利率突破30%為目標。
風險提醒:上游缺料與新廠遞延,影響2027年成長兌現
上游玻纖布、銅箔供應吃緊,已干擾部分載板客戶的生產與拉貨節奏,這會直接影響墊板需求;新廠時程已由2026年中遞延至2027年第一季,若再延後,2027年成長目標恐受影響。
此外中國市場內需復甦有限、競爭激烈,公司以調整產品組合與定價因應,第三季毛利率與獲利的下滑也顯示成本壓力仍在。