2026年11月10日(優分析/產業數據中心報導)⸺ 智伸科正加速從傳統車用零組件,轉向半導體、AI液冷與醫療三大科技領域。
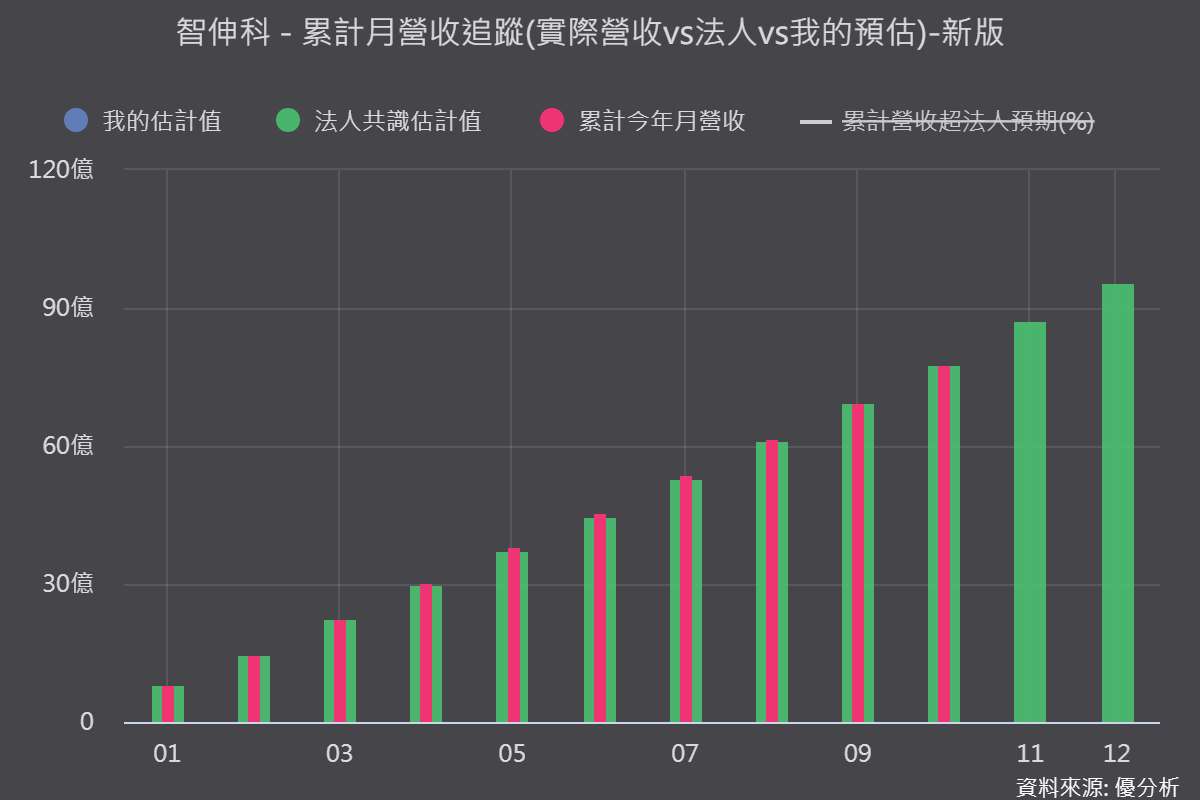
2026年前10月營收年增21.96%,前三季半導體與其他事業占比已從去年同期9%升至17%。
其中,AI伺服器液冷與半導體業務成為主要成長引擎,但醫療訂單遞延、越南廠初期費用,也讓短期獲利仍有變數。
產品組合轉型,半導體與其他事業占比升至17%
智伸科2026年前三季車用營收占比降至53%,半導體與其他事業則升至17%,較去年同期9%明顯提高;電子、醫療及運動產品分別占13%、9%與8%。
車用仍是最大營收來源,但半導體與AI散熱業務比重快速提升,顯示公司營運重心正逐步轉向高附加價值科技應用。
AI液冷與半導體雙引擎,2027年營收有望再倍增
半導體與AI散熱目前各占科技事業營收約一半,2026年該類營收預估年增112%,2027年則有機會再倍增。
半導體產品已切入ASML的EUV、DUV自動化零件,以及Brooks Instrument的MFC閥體與CMP零組件;AI液冷方面則供應富世達UQD關鍵組件。
先前GB300轉換至Vera Rubin平台,曾使2026年第二季UQD出貨受到干擾,但7月起出貨逐步回穩,越南廠也於第三季末加入量產。
隨Vera Rubin NVL72朝全液冷設計發展,單櫃快接頭用量可望增加,成為智伸科下一階段的重要成長動能。
醫療訂單遞延,成長期待轉向2027年
相較半導體與AI液冷,醫療業務今年的成長表現不如原先預期,主要受到客戶拉貨節奏與產品認證時程影響,部分訂單遞延至2027年上半年出貨。
不過,外科縫合器與微創手術零件後續也將進入量產,法人預估2027年醫療業務可望恢復40%至50%的成長。
這項業務的關鍵不在需求是否消失,而是訂單何時能實際轉化為營收。
越南廠加入量產,短期費用壓抑毛利率
智伸科越南廠於2026年第三季末加入量產,初期承接半導體與AI散熱訂單,預估2027年可貢獻公司營收約5%至10%,第一階段產能有機會在2027年上半年達到滿載。
不過,新廠開辦與試運轉成本使第三季認列約3,000多萬元一次性費用,毛利率由第二季24.58%降至23.87%;若排除相關費用,毛利率約25%,顯示本業獲利結構仍有改善。
後續觀察:科技事業放量與新廠稼動率
法人預估智伸科2026年營收年增21.9%,毛利率約24.27%,營業利益年增33.63%;2027年營收則預估年增20.66%。
整體來看,智伸科的轉型已逐漸反映在產品組合與營收結構上。
接下來要觀察Vera Rubin液冷訂單放量、越南廠產能利用率,以及醫療遞延訂單能否如期出貨,這三項因素將決定科技事業能否接棒車用,成為長期獲利成長的新支柱。