2026年11月08日(優分析/產業數據中心報導)⸺ 美股在科技股急跌後,將於11月9日至13日迎來通膨與企業財報的雙重考驗。11月10日公布的美國10月消費者物價指數(CPI),將牽動聯準會12月升息預期;CoreWeave(CRWV-US)、應用材料(AMAT-US)與思科(CSCO-US)接續公布財報,則是市場檢視AI投資與科技業需求的重要窗口。
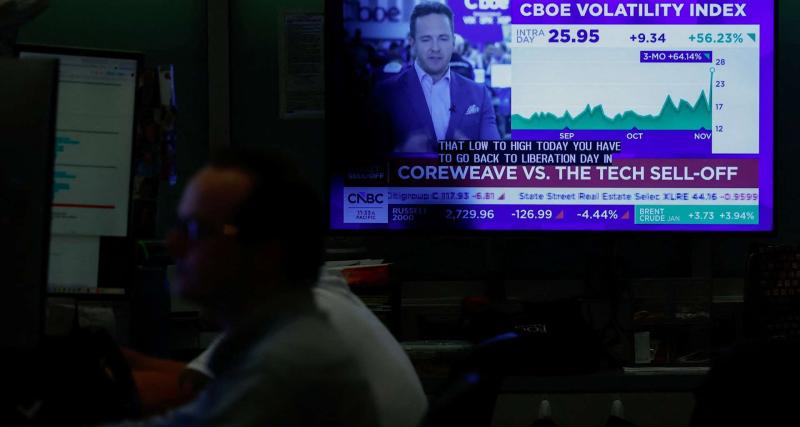
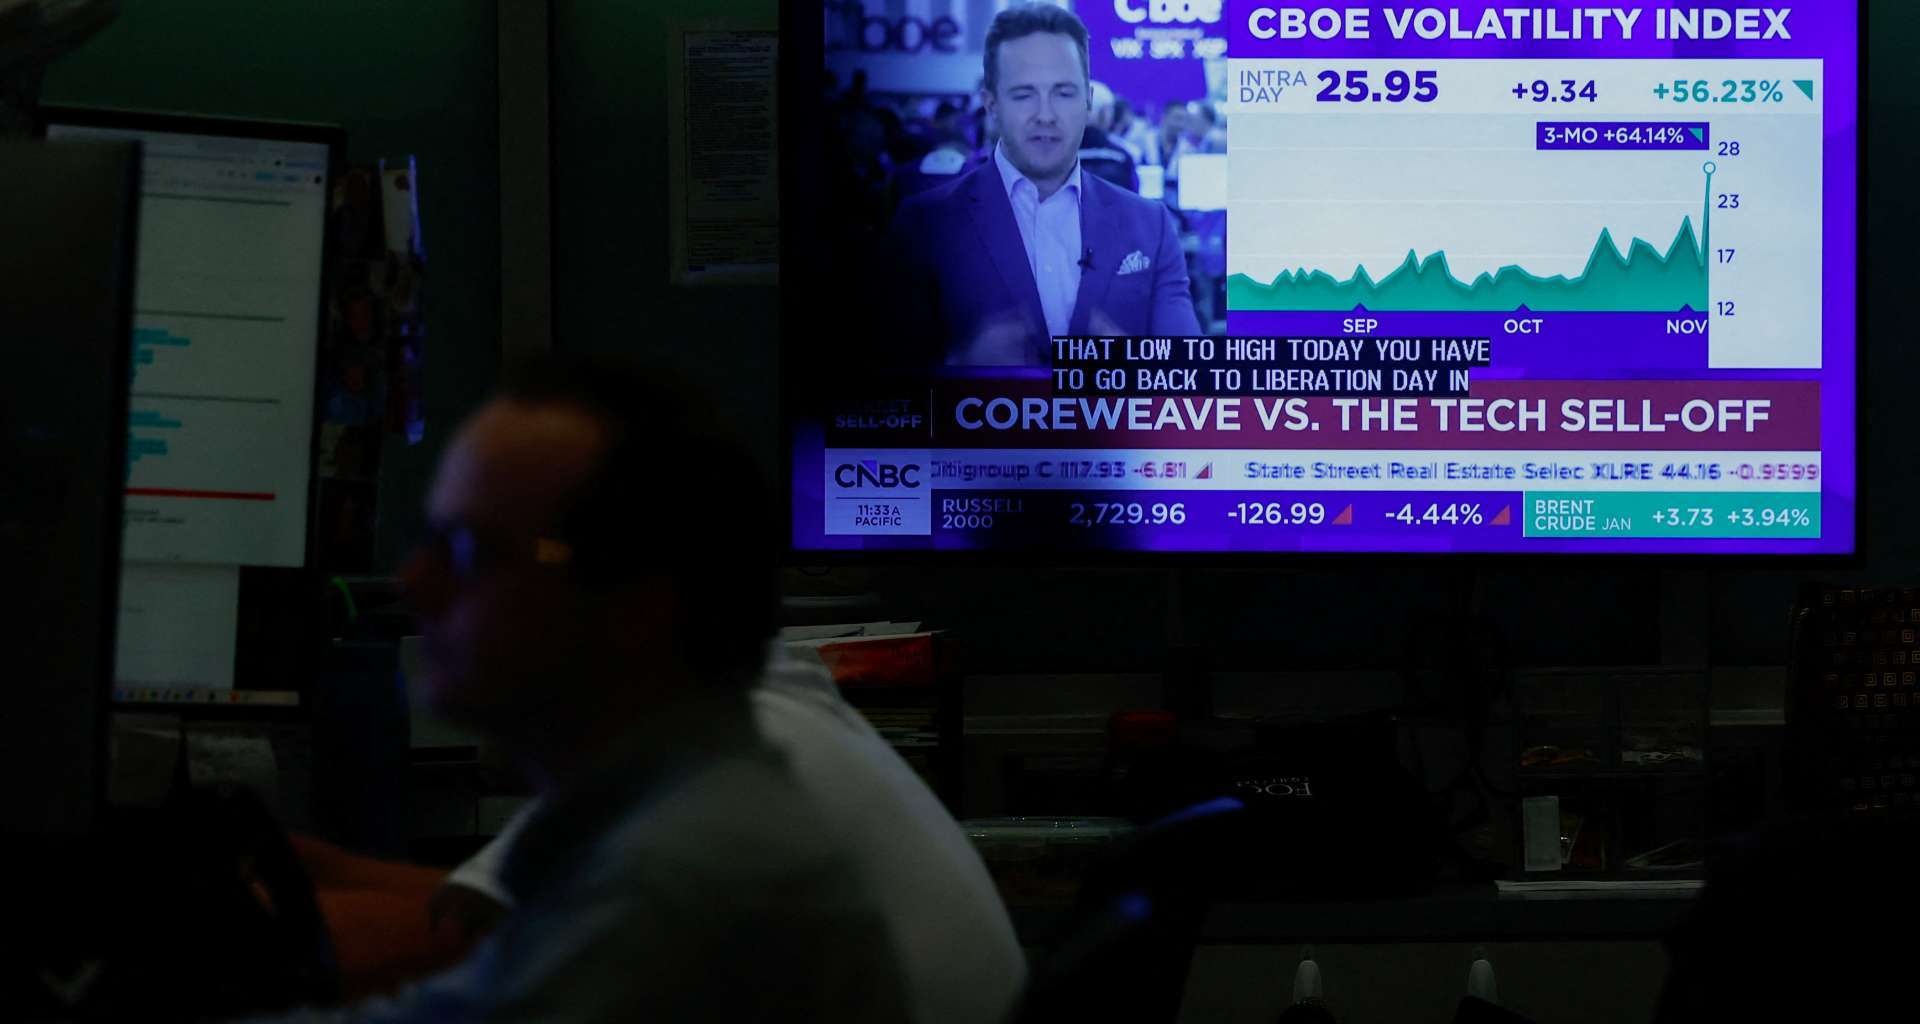
上週震盪的核心,是投資人擔心美國期中選舉結果將拖慢AI資料中心建設。民主黨取得國會控制權,並在德州等資料中心密集州的州長選舉勝出,讓環境、用電及地方監管風險重新受到關注。11月5日,標普500科技類股重挫7.3%,費城半導體指數跌逾12%;那斯達克指數當日收盤較10月6日歷史高點回落近12%,進入技術性修正。雖然科技股11月6日帶動反彈,主要指數週線仍收黑,標普500指數截至11月6日仍較年初上漲近8%。
利率是下一個關鍵變數。聯準會9月啟動三年來首次升息,10月按兵不動。11月6日強勁就業報告公布後,依LSEG資料,聯邦基金期貨反映12月8日至9日會議升息機率約80%。因此,10月CPI不僅影響12月決策,也將左右市場對2027年利率路徑的判斷;若物價壓力再升高,科技股還得承受更緊的資金環境。
企業端焦點落在CoreWeave。這家AI雲端業者近幾週股價承壓,市場關切資料中心擴建所需資金,以及專案能否順利推進。Natixis投資組合策略師Garrett Melson指出,若公司對尋找資金、完成專案提出審慎而正面的看法,可望緩和部分疑慮。應用材料與思科的財報,也將提供觀察半導體設備與網通需求的機會。