2026年11月10日(優分析/產業數據中心報導)⸺ 崇越受惠AI與HPC帶動先進製程需求,加上材料漲價及環保工程認列挹注,2026年營收與獲利持續攀升。
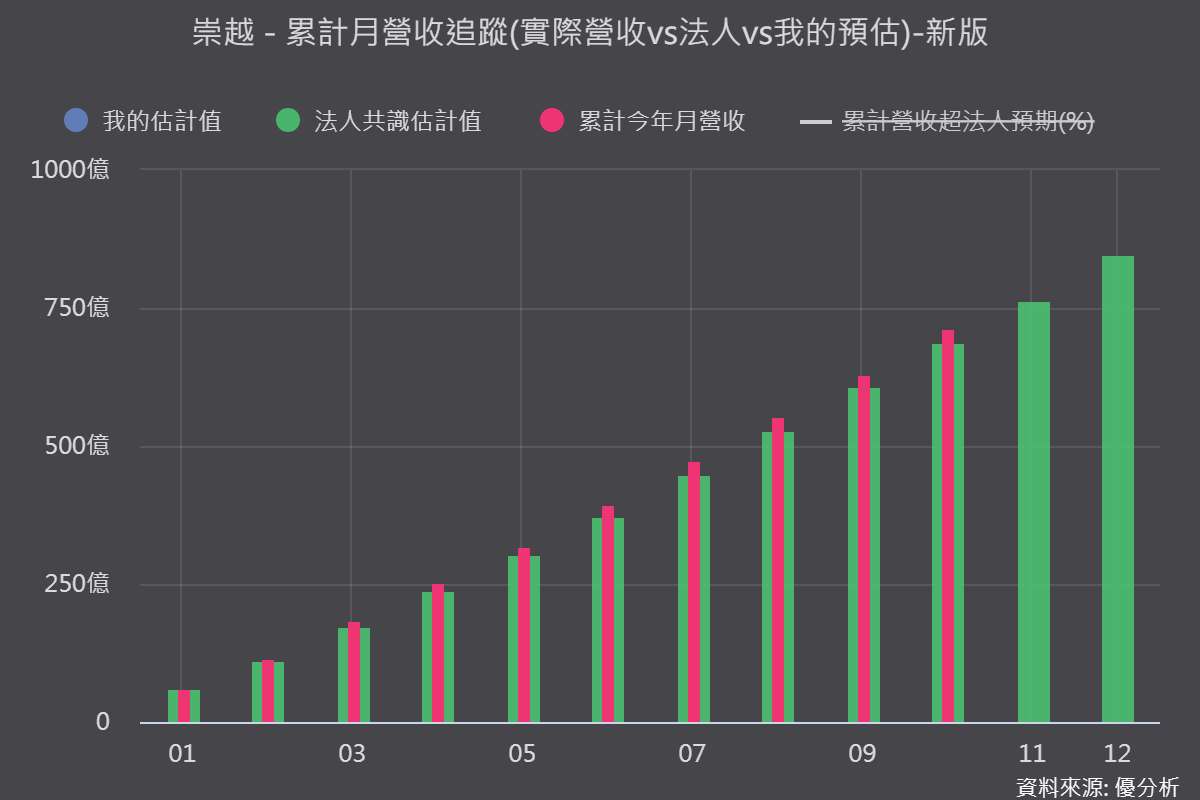
10月營收達81.86億元,再創單月新高,前10月累計營收已提前超越2025年全年。
不過,中國成熟製程國產替代壓力,以及工程案件認列進度,仍是後續營運變數。
前10月營收提前超車去年全年,前三季EPS達25.19元
崇越10月營收81.86億元,月增6.3%、年增61.2%;前10月累計營收712.15億元,年增28.6%,已超越2025年全年675.84億元。
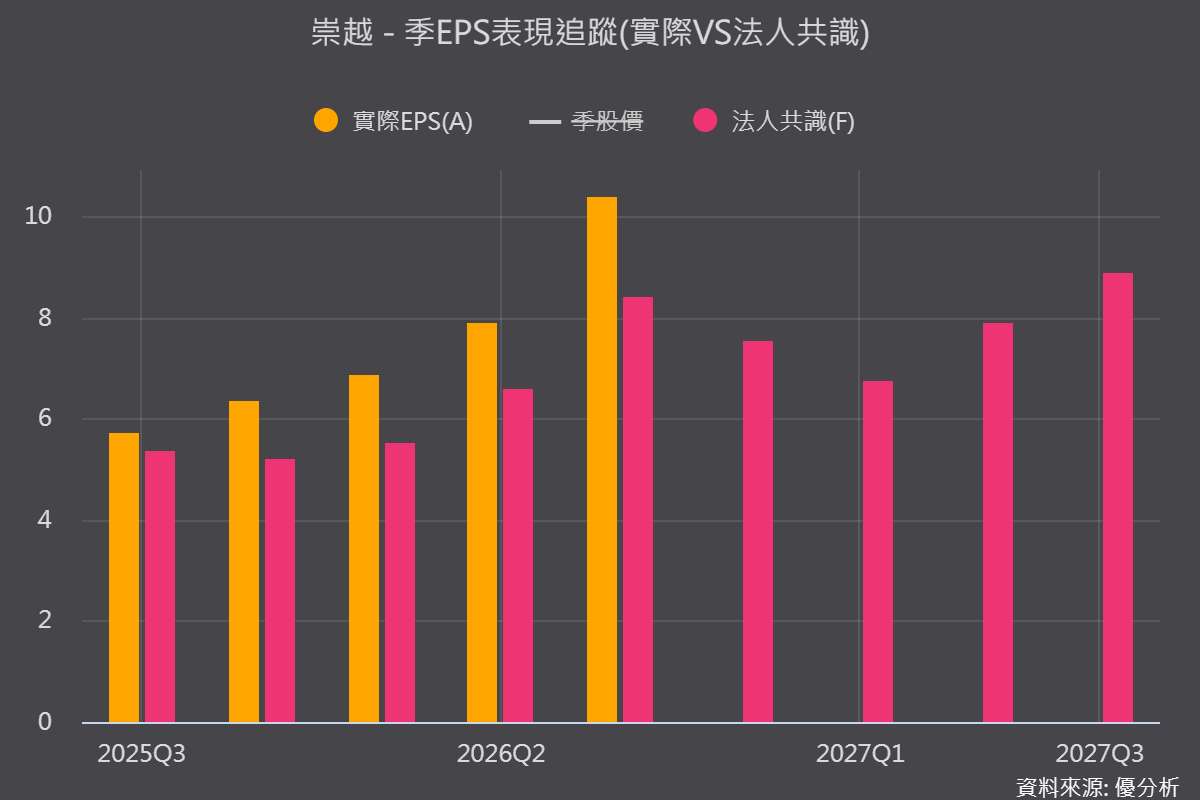
獲利方面,第三季營收236.7億元,年增34.9%,稅後淨利20.2億元,年增82.8%,單季EPS達10.39元;前三季EPS累計25.19元,創同期新高。
AI與HPC需求推升光阻、矽晶圓、石英、晶圓載具及研磨液等先進製程材料出貨,環保工程也隨專案進度挹注營收。
(圖片來源:優分析產業資料庫)
先進製程材料受惠漲價,產品需求出現分歧
崇越材料業務同時受惠先進製程需求與價格調整,其中光阻2026年上半年營收年增逾30%,法人也上調全年成長預期。
不過,不同市場的需求並不一致。
台灣先進製程材料需求維持強勁,但中國矽晶圓市場受到成熟製程國產替代影響,2026年第一季需求年減約7%。
後續要觀察先進製程擴產能否持續帶動高階材料出貨,抵銷成熟製程市場的壓力。
工程訂單近200億元,海外布局持續擴張
除了半導體材料,環保工程也是崇越另一項成長來源,目前工程訂單規模接近200億元,將隨施工進度逐步認列。
海外布局方面,日本福岡營業所於10月啟用,印度子公司已設立並進駐,德國Dresden據點也已進駐,美國Boise則列為下一階段布局目標。
隨著半導體客戶海外擴產,崇越也透過在地據點爭取材料供應與工程服務商機。
毛利率維持穩定,2027年成長仍看材料與工程雙引擎
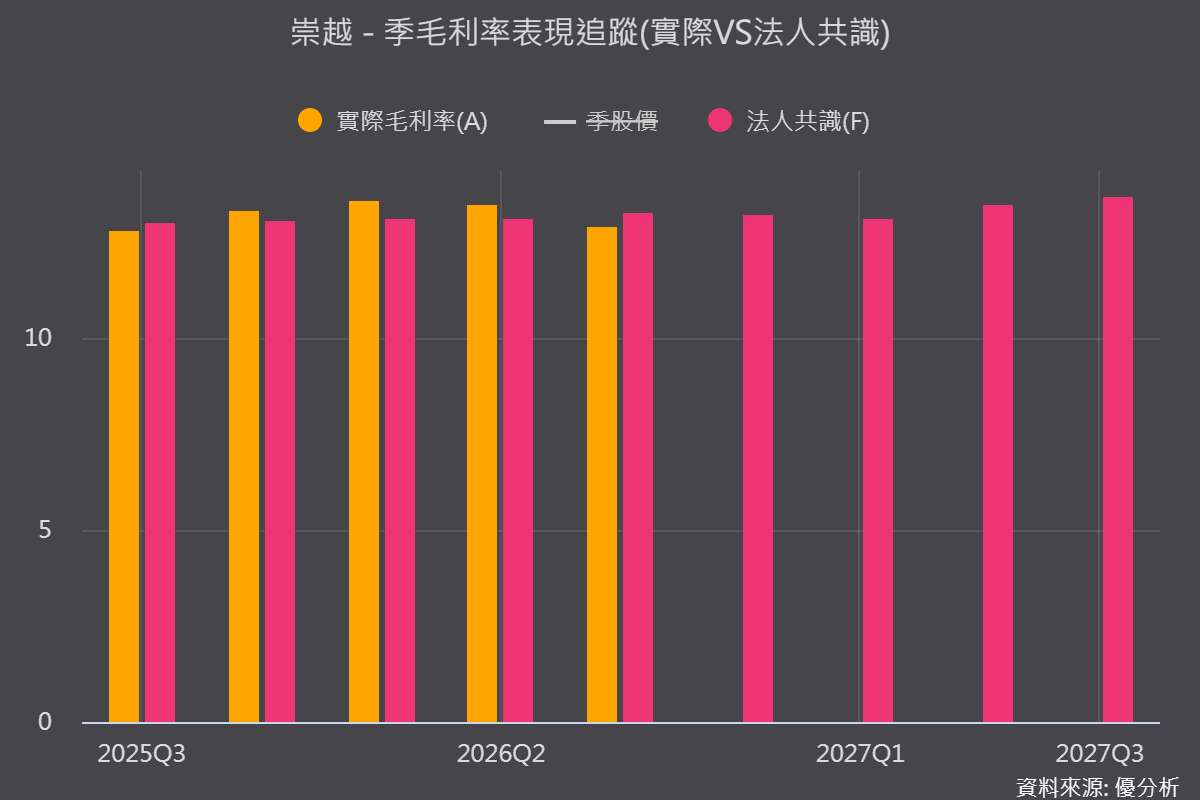
崇越2026年上半年毛利率約13.5%,法人預估第三季約13.3%,全年目標維持在13.5%左右,仍處於過去13%至14%的區間。
展望2027年,法人對營收成長預估約11.5%至19.9%,雖然幅度有所分歧,但整體方向仍偏正向。
後續除了觀察AI先進製程材料需求與漲價效益,也要留意中國成熟製程國產替代,以及工程案件是否如期認列,這將決定崇越能否延續2026年的高成長。
(圖片來源:優分析產業資料庫)