2026年11月07日(優分析/產業數據中心報導)⸺ 國際油輪運費大漲,讓靠近產油地的美國墨西哥灣煉油廠取得較便宜的原料,也拉開與亞洲同業的成本差距。不過,亞洲業者受到的影響並不相同:南韓S-Oil透過長期租船減輕衝擊,台塑化(6505-TW)則表示,高運費已限制原油採購選擇,並吃掉部分煉油利潤。
瓦萊羅能源Valero Energy(VLO-US)指出,超大型油輪將原油從美國墨西哥灣運往亞洲的費用,已從2025年平均每桶約5美元,升至30至35美元。運送成本大增後,原油賣方必須降低售價,才能減輕遠方買家的負擔。
美墨灣煉油廠靠近產地,不必負擔同樣高昂的跨洋運費,卻能買到價格較低的原油。菲利普斯66 Phillips 66(PSX-US)表示,公司中部與美墨灣沿岸煉油廠可透過管線取得加拿大原油,多數廠區也具備加工重油的能力。
加拿大西部精選原油(WCS)通常比美國西德州原油(WTI)便宜。當兩者價格差距擴大,使用加拿大重油的煉油廠,原料成本相對於市場基準就更有利。
亞洲煉油廠則必須更留意運輸安排。S-Oil是南韓主要煉油業者,位於蔚山溫山的煉油廠每天可處理66.9萬桶原油。公司表示,多數原油透過長約向沙烏地阿拉伯採購,約65%的運輸合約採長期租船,因此第三季平均運費與前季相近,即期運價上漲的影響有限。
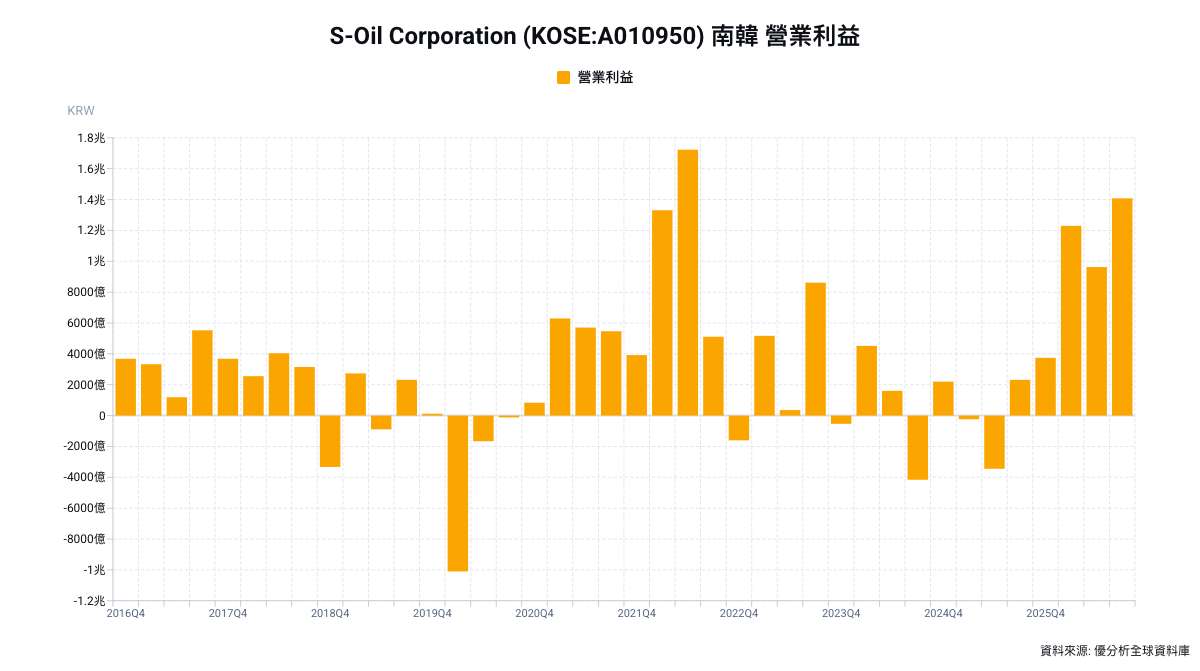
S-Oil第三季煉油部門營業利益達6,904億韓元,季增29.7%。公司指出,外銷油品價差強勁、油價上漲帶來成本遞延效益,以及歲修後稼動率回升,支撐當季獲利。
台塑化則表示,運費過高使非洲與美國原油難以運往亞洲。總經理林克彥先前指出,以中東原油計算,扣除運費與保險後的淨煉油利潤仍高於每桶10美元,但運輸成本已吃掉部分利潤。
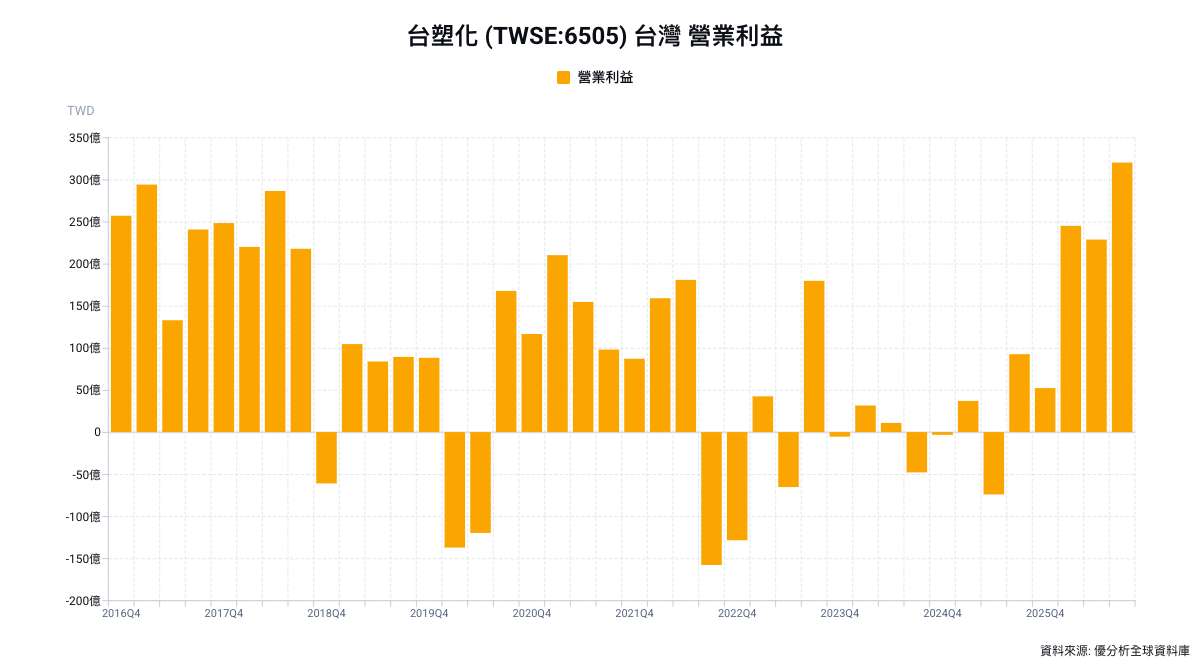
台塑化第三季煉油營運仍較前季改善。公司表示,中東原油到貨回穩,使煉油產能利用率由第二季的66.5%升至91.2%;原油耗用成本下降,加上全球成品油供應吃緊、外銷油品價差擴大,支撐煉油事業營業利益成長。