2026年11月13日(優分析/產業數據中心報導)⸺ 勤凱科技(4760) 的 MLCC 客戶正在擴產,2027 年的擴產幅度 30 到 40%。訂單已經接到 2026 年 12 月底,公司正醞釀調漲對客戶的售價,實際調整須待 2027 年,幅度為 10 到 15%。
2027 年只有禾伸堂落在三到四成
公司表示,MLCC 客戶「他們目前都在擴產。那擴產的比例大概會在 30 到 40%」;這些客戶幾乎都是勤凱供貨比重高的客戶,勤凱在台灣與中國的導電漿料應該是第一品牌,市占率仍持續提升。
擴產三到四成是客戶的規劃,漲價 10 到 15% 則是勤凱的規劃;前者增加出貨量,後者提高同一批貨的售價。
同一場法說會點名的客戶有四家:國巨(2327)、華新科(2492)、禾伸堂(3026)、信昌電(6173)。30 到 40% 這個擴產幅度,公司指的是 2027 年;對照四家客戶的產能規劃,2027 年落在這個區間的是禾伸堂,信昌電比這個區間更大,國巨與華新科都是一成上下。
禾伸堂 2026 年的 MLCC 產能比 2025 年增加 30%,2027 年再比 2026 年增加 40%。信昌電一廠今年產能增加 30%,2027 年楊梅二廠開出後,MLCC 產能會再增加接近一倍。
另外兩家的擴產幅度明顯較小。國巨 2027 年標準 MLCC 產能規劃比目前增加 10 到 15%,其中一部分產能在第 2 季上線、一部分在下半年上線;華新科 2026 年底產能增加 10%,2027 年再擴 10%,這組數字是媒體與法人轉述。
漲價比客戶晚一年
勤凱的漲價受到訂單時程限制。訂單已接到 2026 年 12 月底,公司表示目前無法對客戶漲價,須待 2027 年逐步調整,幅度落在 10 到 15%,實際幅度視客戶而定。信昌電今年已對下游客戶漲價,全年平均約 30%。
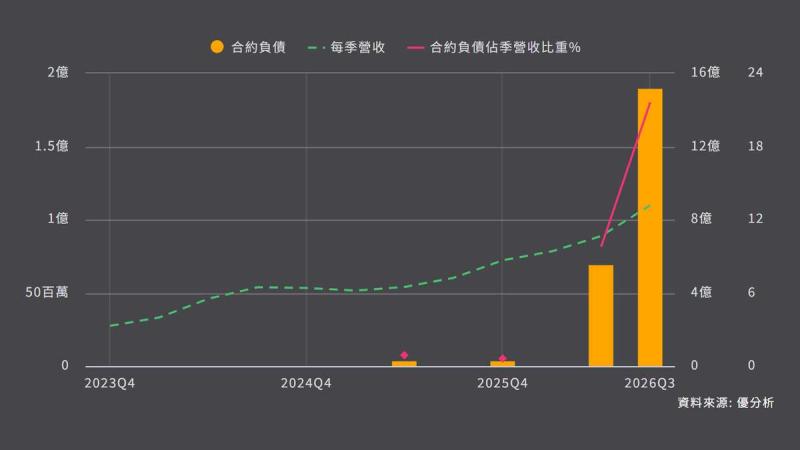
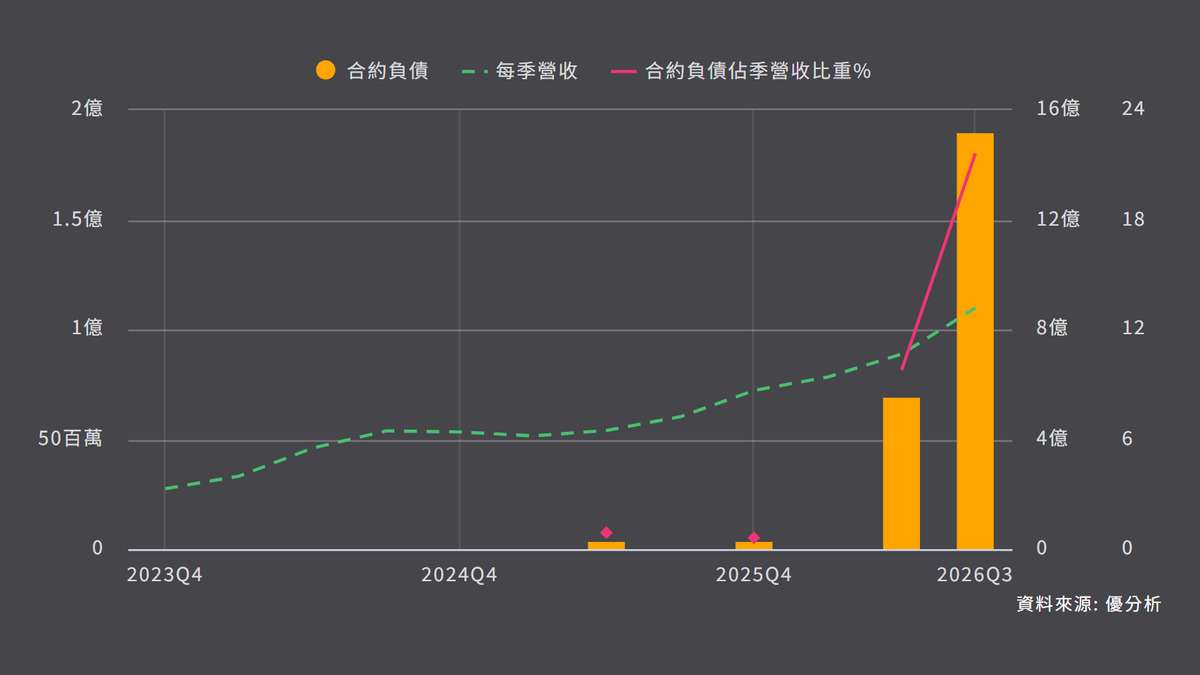
如下圖,根據優分析產業資料庫,合約負債佔季營收的比重在 2025 年第 4 季仍接近 0,2026 年第 3 季升至 20% 以上,客戶預付款等待出貨的金額隨訂單增加。
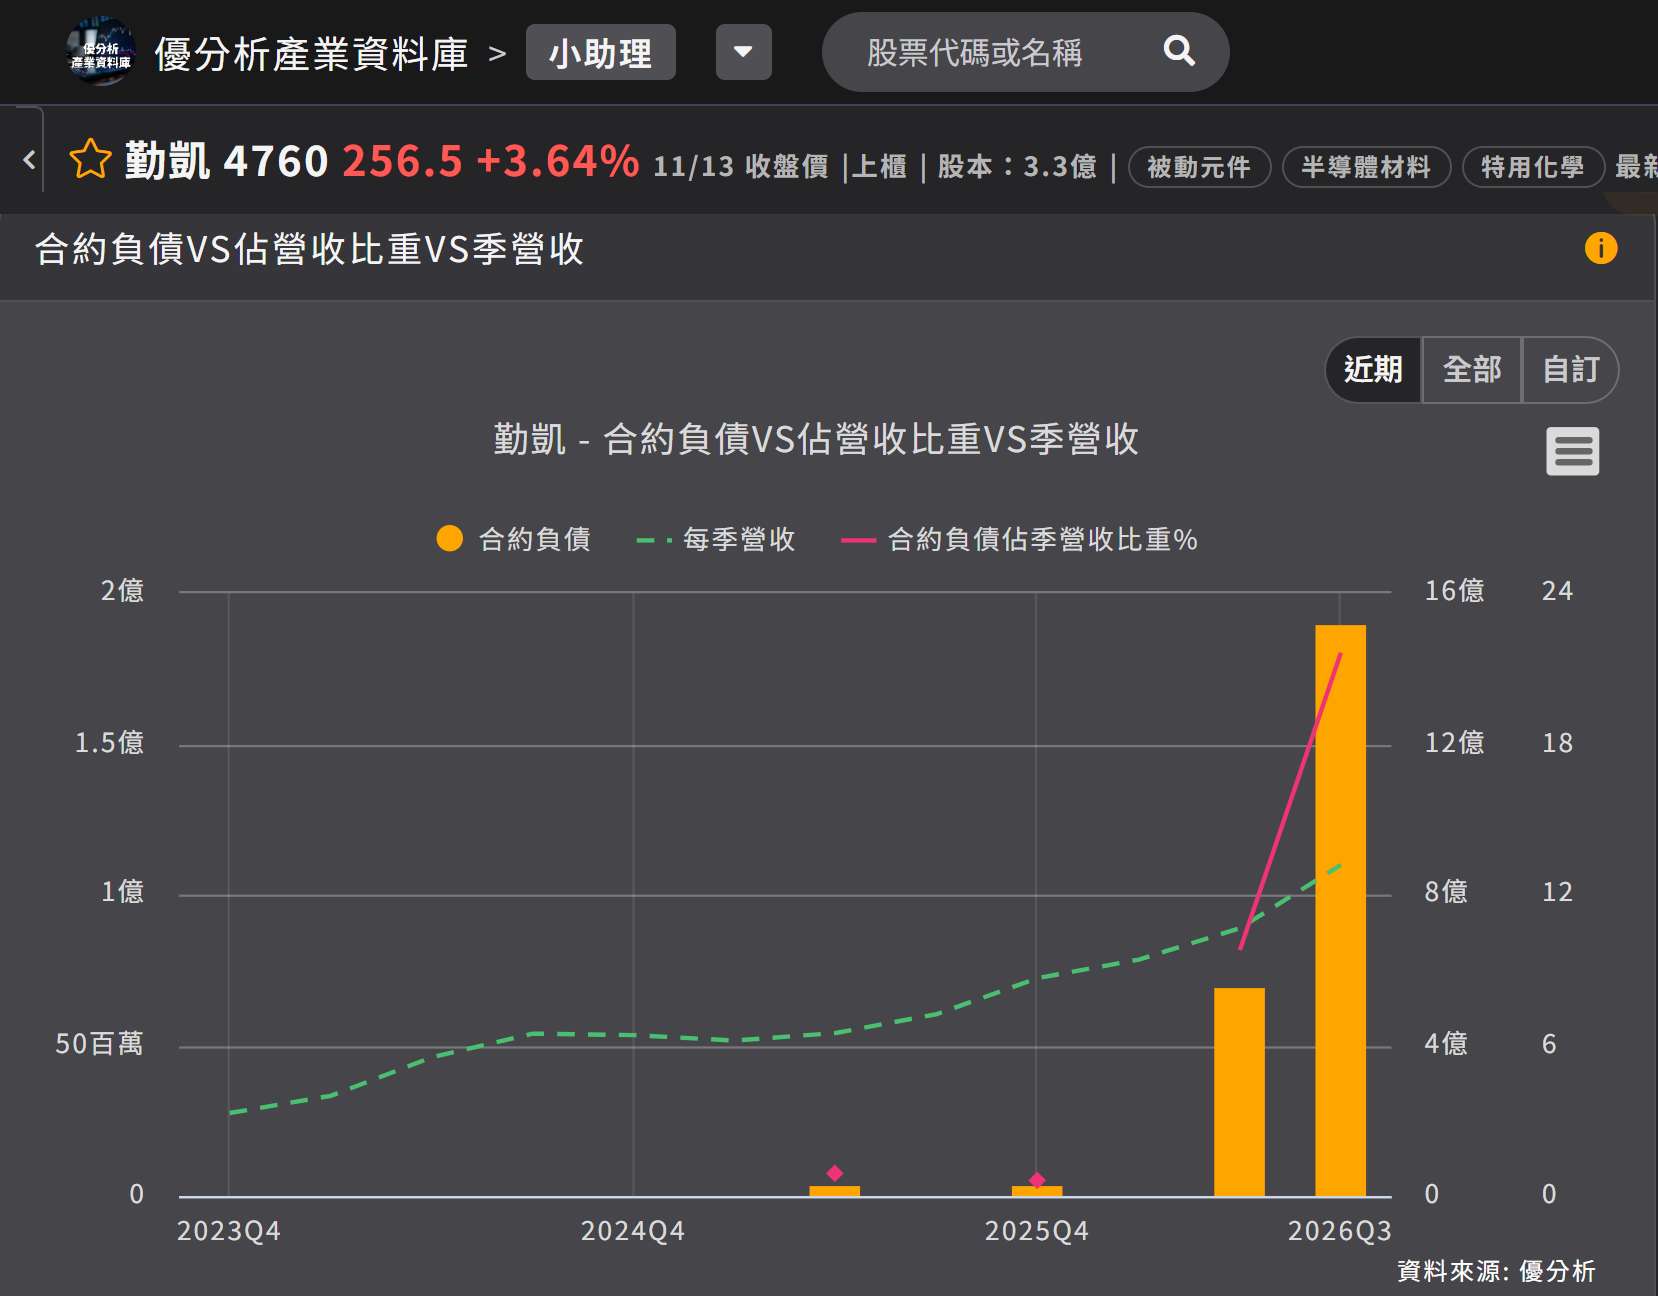
(資料來源:優分析產業資料庫)
同一條產業鏈上,信昌電在 2026 年已調整對下游客戶的售價,勤凱則須等到 2027 年,調價效果將反映於 2027 年營收。
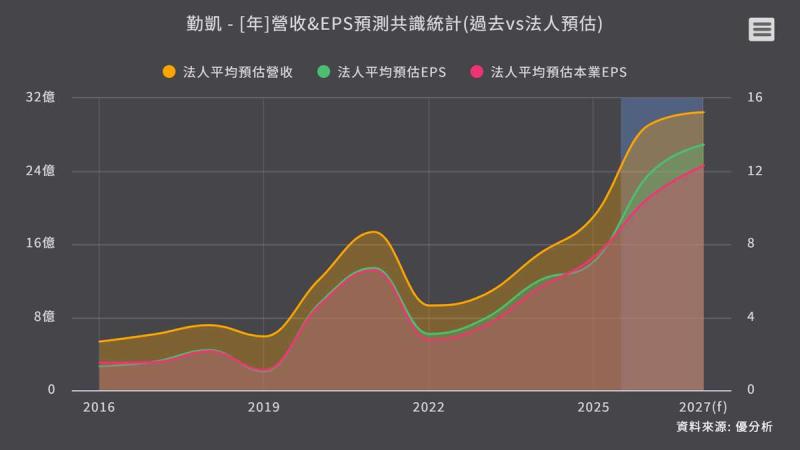
30 到 40% 這個擴產幅度,並不適用於國巨與華新科。公司估計,客戶擴產再加上 10 到 15% 的漲價,僅被動元件導電漿業務的營收,就能帶來不錯的 EPS 貢獻。