2026年10月27日(優分析/產業數據中心報導)⸺ AI需求推升PCB與IC載板投資,但設備交期、新廠建置及材料認證,正影響新增產能開出的速度。對供應鏈而言,需求增加能否轉為營收,關鍵在於設備能否如期交付、新產品能否順利量產。
由於ABF載板壓合設備交期至少兩年,全新廠房產能可能要到2029年才逐步開出。另一方面,2027年載板尺寸增加,將提高產能需求,意味業者即使啟動擴產,短期供應仍可能受到限制。
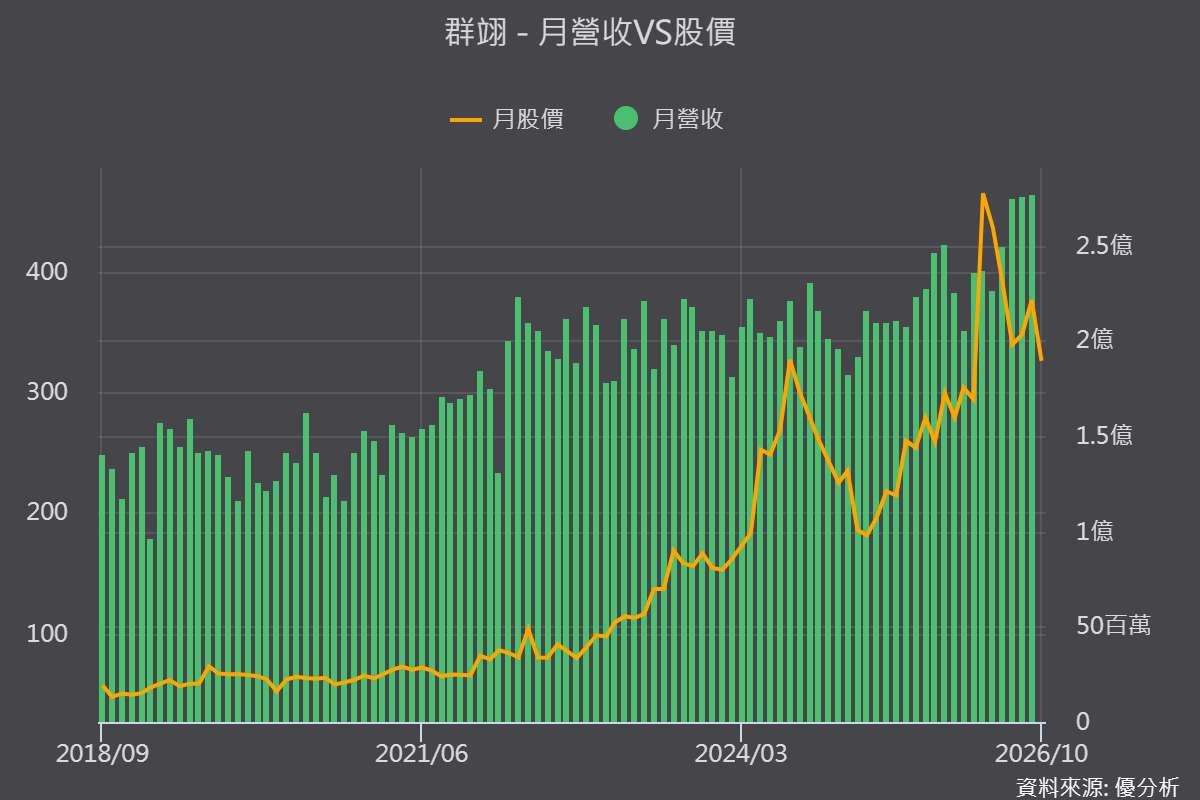
擴產需求已反映在設備廠接單。群翊(6664-TW)目前訂單滿載、能見度約一年,規畫新廠於2027年1月動工、2028年底完工投產,第一階段可增加約40%至50%產能,包含先前購地的總投資估計超過14億元。公司前九月營收22.07億元、年增19.37%,後續成長仍須配合設備交付與產能擴充進度。
材料方面,銅箔基板漲價已反映在廠商報價。建滔8月底將所有厚度FR4銅箔基板調漲10%,10月13日起再針對使用2116型(含)以下薄布的板料與半固化片,新接訂單加價15%,主要反映原料供應吃緊與成本上升。
另一方面,AI伺服器持續帶動高階銅箔基板(CCL)與載板需求,有利部分業者議價。不過,漲價能否改善獲利,仍取決於售價增幅能否涵蓋成本,以及高階產品出貨比重是否提升。
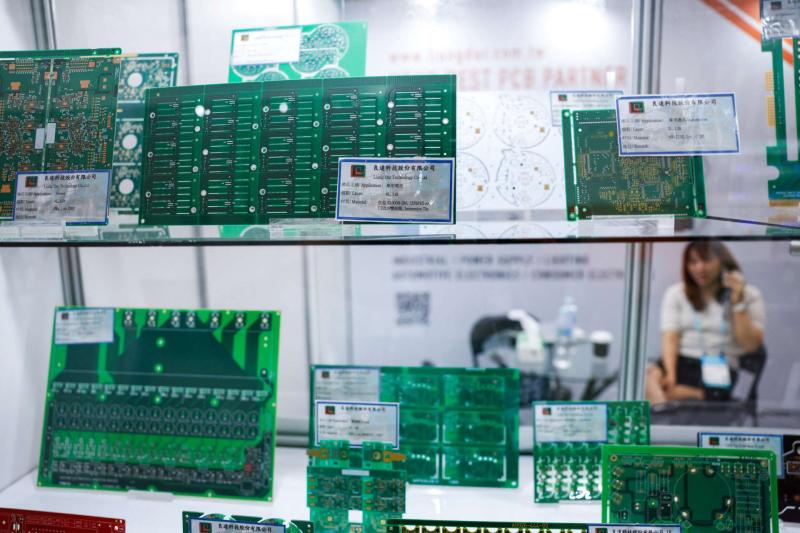
隨高速傳輸需求提升,高階CCL材料布局也成為今年TPCA展會焦點。台光電(2383-TW)認為,既有材料仍有升級空間;台燿(6274-TW)布局PTFE混合材料;聯茂(6213-TW)則著重材料強度與加工需求。各家技術方向雖有差異,量產前都須兼顧性能、成本與製程條件,並通過客戶認證。
PTFE是CCL可採用的樹脂材料之一,性能優勢能否轉為訂單,仍取決於客戶導入與量產驗證進度。對材料廠而言,新產品完成開發後,還須具備穩定供貨能力,才能擴大營收貢獻。
這波PCB成長,不能只看需求與擴產金額,更要追蹤產能何時真正形成出貨。載板廠的限制在設備與建廠時間,設備廠要看交付進度,材料廠則要看認證能否轉為量產。各家即使面對相同的AI需求,營收與獲利的受惠時間仍會不同;能否如期放量、漲價能否涵蓋成本,才是後續比較業者表現的重點。
整體來看,這波PCB成長,不能只看需求與擴產金額,市場追蹤重點放在產能何時真正形成出貨,各家廠商即使面對相同的AI需求,營收與獲利的受惠時間仍會不同;能否如期放量、漲價能否涵蓋成本,才是後續比較業者表現的重點。