2026年10月30日(優分析/產業數據中心報導)⸺ TDK(6762-JP)10月30日上修全年財測,受惠於AI資料中心擴建帶動大容量硬碟需求,磁頭與懸吊組件銷售強勁,加上被動元件成長及日圓走弱,全年淨利預估提高550億日圓至2,800億日圓,年增43%,高於市場共識2,688億日圓。
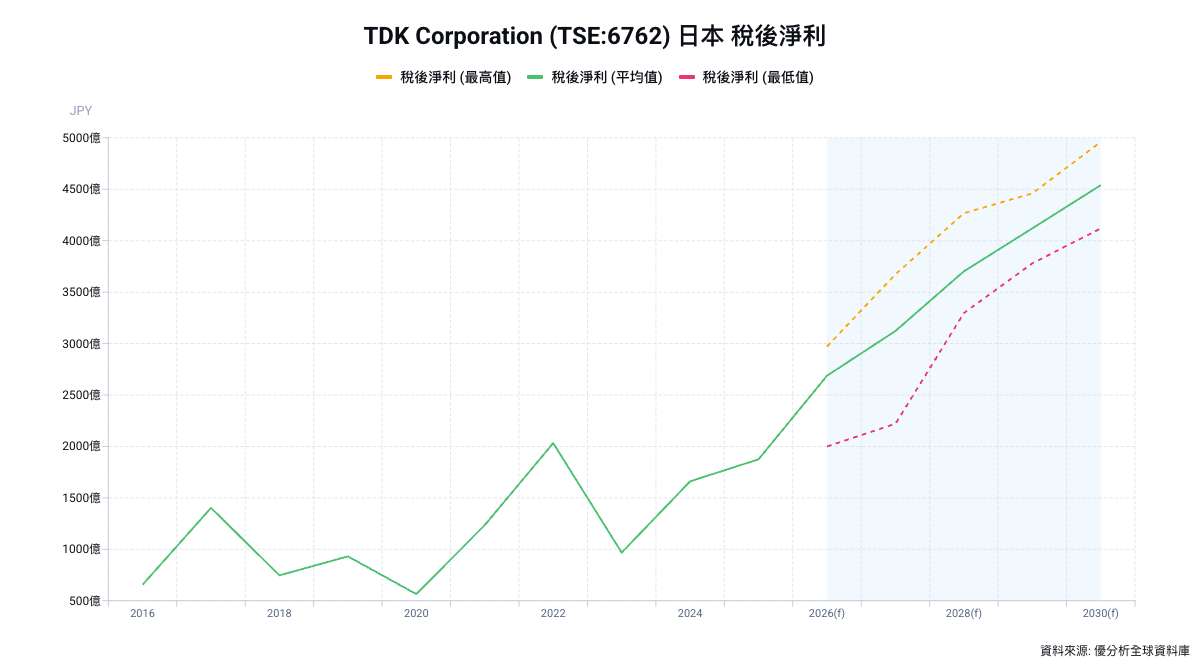
公司將截至2027年3月的會計年度(2026年4月至2027年3月)營收預估提高至3兆500億日圓,年增22%;營業利益提高至3,650億日圓,年增34%,分別較原先財測增加4,700億及700億日圓。全年每股股利同步由40日圓調升至50日圓,高於前一年度的36日圓。
此次上修的主要動能來自HDD零組件。AI應用增加資料儲存需求,帶動資料中心使用的大容量近線硬碟(Nearline HDD)出貨。TDK將本年度近線硬碟產量成長預估,由年初的7%提高至11%,推升磁頭與懸吊組件需求。磁頭負責讀寫資料,懸吊組件則支撐磁頭,使其維持精準位置。
產品組合改善與稼動率提升,也放大獲利成長。包含磁頭的磁性應用產品事業,7月至9月營業利益率由去年同期的9.2%升至24.7%,增加15.5個百分點。高盛分析師指出,磁頭新增銷售的獲利貢獻較高,隨近線硬碟應用占比提高,增產更容易帶動營運槓桿。TDK本年度將投入300億日圓,投資磁頭與懸吊組件業務。
這也反映HDD需求結構的轉變。過去PC硬碟需求長期萎縮,如今資料中心需求擴大,讓既有產線在出貨增加時,能更明顯地轉化為獲利。
被動元件同樣受惠於AI需求。TDK將本年度AI資料中心用被動元件營收預估,由年初的約為前一年度兩倍,提高至三倍以上,主要由積層陶瓷電容(MLCC)及鋁電解電容需求帶動。公司9月也與太陽誘電Taiyo Yuden(6976-JP)達成共同開發次世代電子元件的基本協議,具體合作內容仍在討論。
匯率也提供了一個順風環境。TDK估計日圓每貶值1日圓,全年營業利益可增加約20億日圓。