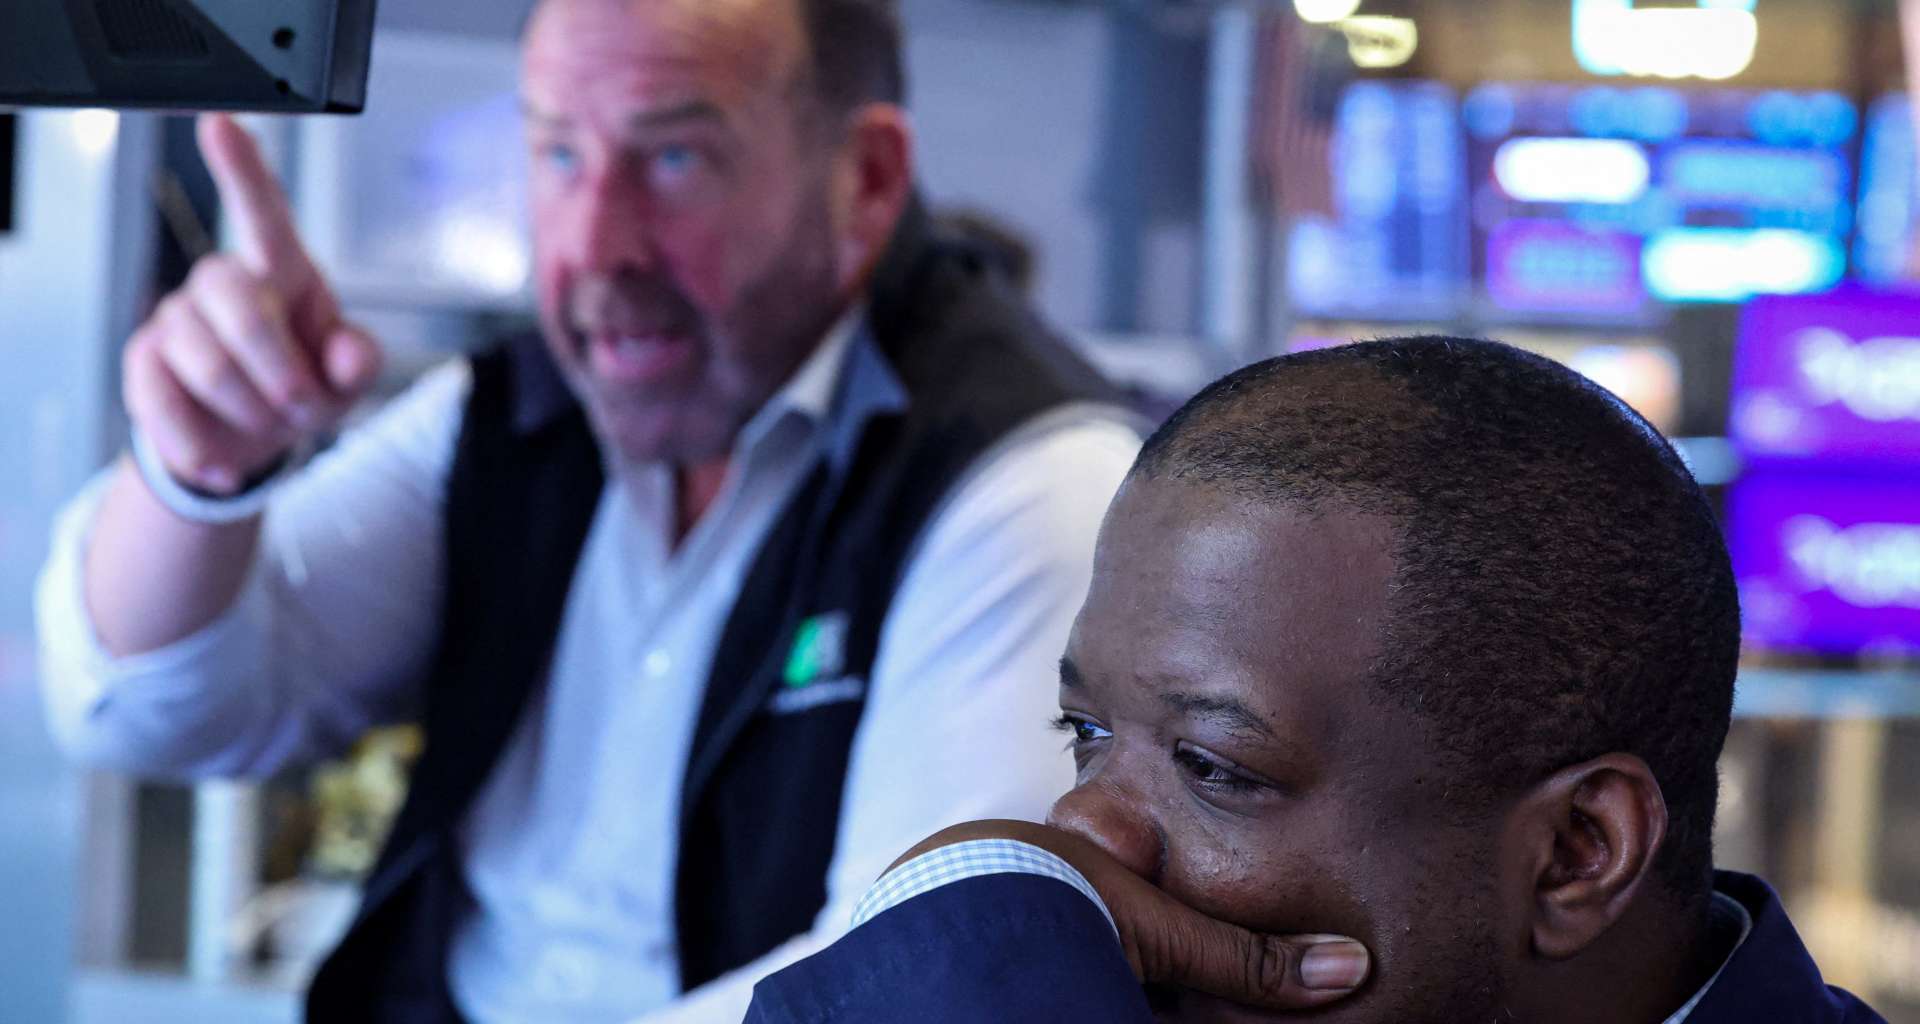
2026年11月18日(優分析/產業數據中心報導)⸺ 美股週二(11月17日)延續跌勢,道瓊工業指數重挫849點,標普500與那斯達克綜合指數同步連跌四個交易日,為9月以來首見。投資人對AI基礎建設支出與投資回報的疑慮未消,輝達(NVDA-US)財報公布前,賣壓由科技股擴及更多產業,軟體、航空與銀行股表現尤其疲弱。
道瓊終場下跌848.75點,跌幅1.64%,收50,759點;標普500下跌76.06點,跌幅1.03%,收7,341點;那斯達克下跌181.37點,跌幅0.74%,收24,328點。紐約證交所下跌家數約為上漲家數的3.76倍,那斯達克市場則為2.77倍,顯示弱勢並不限於少數大型科技股。
軟體股成為跌勢重心,賽富時(CRM-US)、Workday(WDAY-US)、Intuit(INTU-US)與Adobe(ADBE-US)跌幅介於4.3%至9.5%;微軟(MSFT-US)下跌2.3%,AppLovin(APP-US)跌3.9%。摩根大通(JPM-US)宣布由內部主管Bregje de Best於2027年初接任財務長後,股價下跌2.4%。
AI投資熱潮近期降溫,市場愈來愈關注大型雲端業者鉅額資本支出何時能轉化為回報。費城半導體指數今年漲幅一度在6月達106%,如今已收斂至約34%。輝達盤後公布的財報優於分析師預期,股價在盤後交易一度上漲3%,但這波反應不計入週二三大指數的收盤表現。
經濟數據則呈現分歧:核心零售銷售仍具韌性,工業產出卻轉弱,進口物價受到石油成本上升推動而走高;住宅建商信心更降至2012年4月以來最低。消費、製造與房市的不同步表現,也讓投資人持續評估經濟成長與通膨壓力。
利率仍是接下來的觀察重點。聯準會官員近期對頑固通膨的警戒升高,市場對12月升息1碼的預估機率達95.4%。週三公布的10月聯邦公開市場委員會會議紀錄,將提供更多政策線索。週二美股總成交量約189億股,略高於近20個交易日平均的188.1億股。