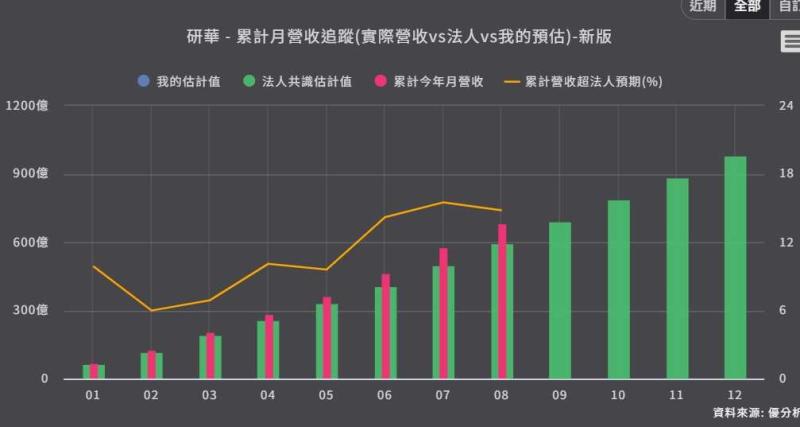
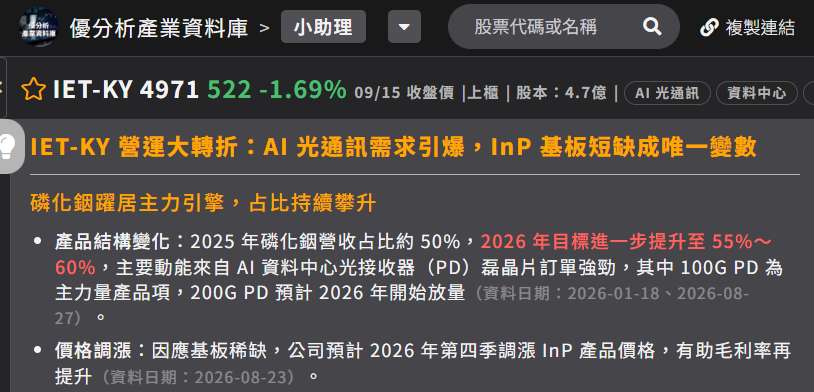
2026年09月16日(優分析/產業數據中心報導)⸺ IET-KY磷化銦已躍居主力引擎,2025年營收占比約50%,2026年目標進一步提升至55%至60%,主要動能來自AI資料中心光接收器磊晶片訂單強勁,其中100G PD為主力量產品項,200G PD預計今年開始放量。
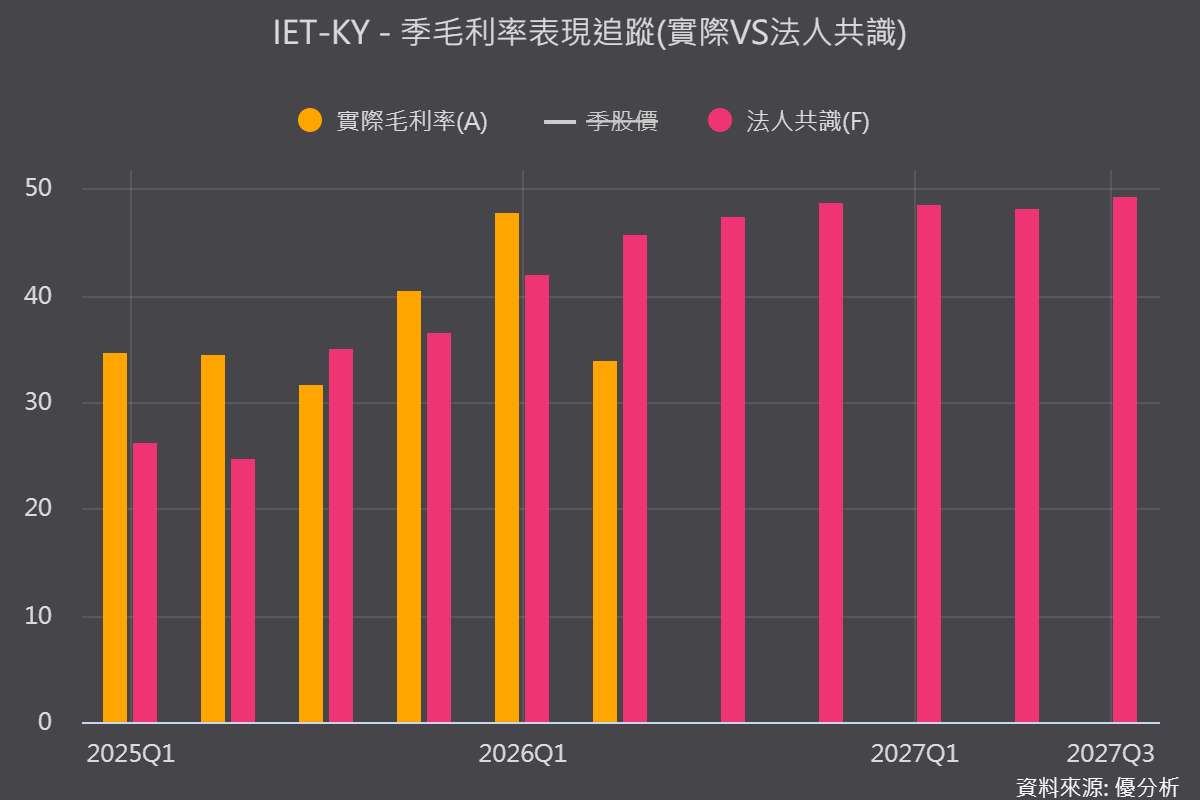
公司規劃第四季調漲InP產品價格,有助毛利率再提升。
(圖片來源:優分析產業數據中心)
基板供應是最大瓶頸,第二季受日本停產衝擊
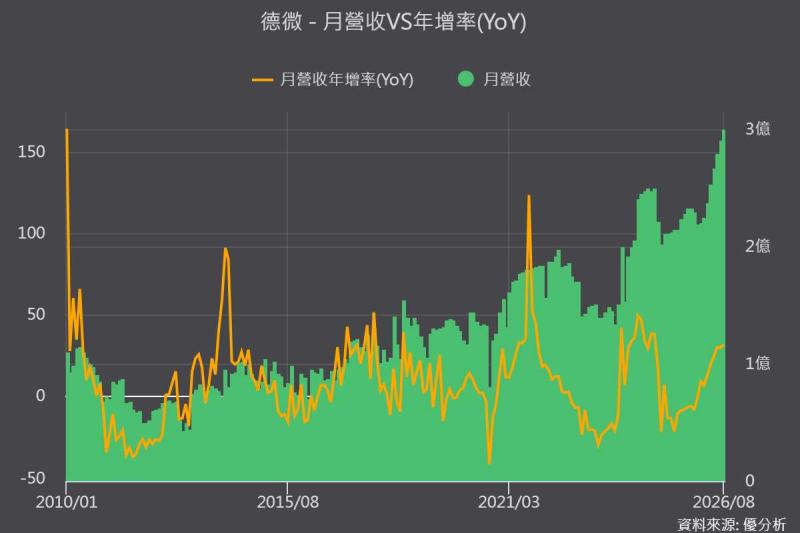
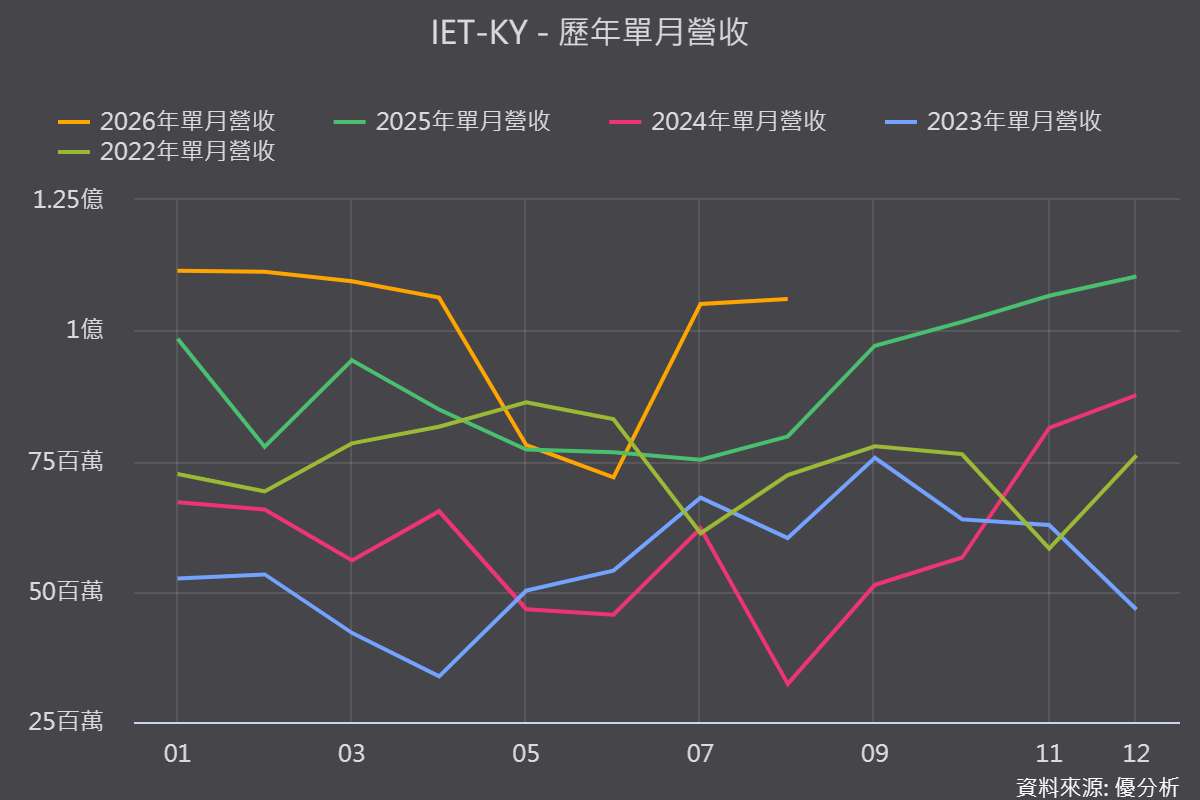
真正值得注意的是,InP基板供應不足才是短期營運最大限制,第二季因日本供應商黃金週停產近3週,營收季減22.87%,毛利率由第一季47.84%降至34%,公司目前僅能滿足訂單約70%至80%。
過去部分基板來自中國AXT,受出口管制影響,採購重心已轉向日商住友及德國Freiberger,德商目前占基板使用量約5%,預期比重逐步提升;公司同步推動客戶採用多家供應商基板、擴大客戶自備基板比重,並投產基板研磨再利用技術。
公司預期下半年基板取得將優於上半年,2027年中供應量可望進一步增加,若瓶頸解除,整體營收甚至具翻倍空間。
(圖片來源:優分析產業數據中心)
德州新廠與晶片法案補助同步推進
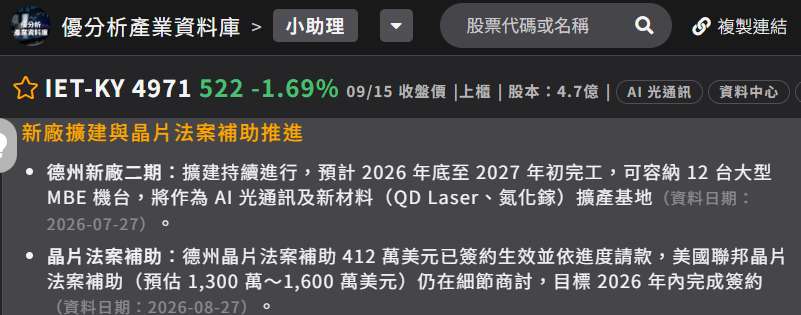
德州新廠二期擴建持續進行,預計今年底至明年初完工,可容納12台大型MBE機台,將作為AI光通訊及新材料擴產基地。
德州晶片法案補助412萬美元已簽約生效並依進度請款,美國聯邦晶片法案補助(預估1,300萬至1,600萬美元)仍在細節商討,目標年內完成簽約。
(圖片來源:優分析產業數據中心)
多元產品線同步發酵
砷化鎵pHEMT大客戶訂單穩定,已因原物料上漲完成售價調整,量子點雷射切入矽光子光源市場,目前由客戶及研究機構測試中,預估需2年時間進入量產;銻化鎵國防紅外線感測訂單滿載,全年國防收入可望創新高;氮化鎵二次長晶逐步由開發階段轉入量產訂單。
風險提醒:基板瓶頸若未如期緩解恐限制成長
公司訂單能見度雖強,但受限基板供應仍只能滿足七至八成需求,若日本、德國等替代供應來源擴充速度不如預期,恐持續壓抑出貨與毛利率表現,後續觀察重點在於下半年基板取得是否確實改善。