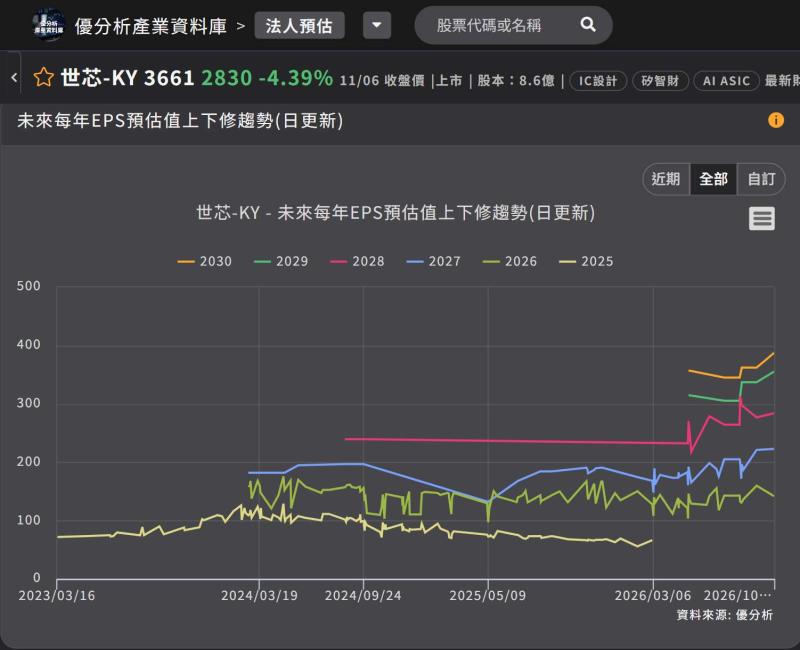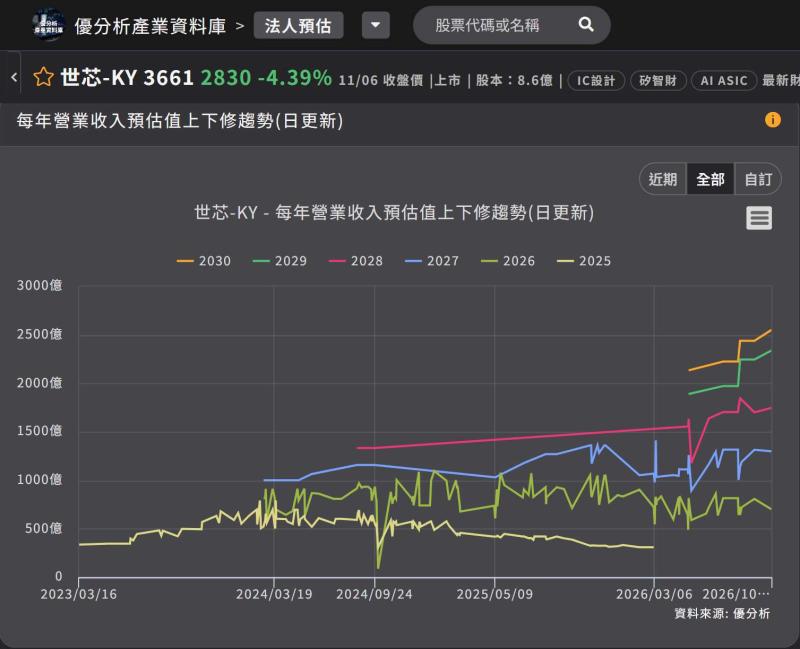
世芯-KY(3661-TW)第3季營收 8.193 億美元、季增 238.9%、年增 267%,稅後淨利 1.02 億美元首度突破 1 億美元,EPS 37.68 元創歷史新高;同一季毛利率降到低於 20%,公司形容已接近業務組合的最差情境。
N3 加速器量產出貨
董事長暨執行長 Johnny Shen 表示,這顆晶片「上季順利進入大量生產」,符合所有測試標準、良率也合理,預期當前世代將維持生產約兩年。
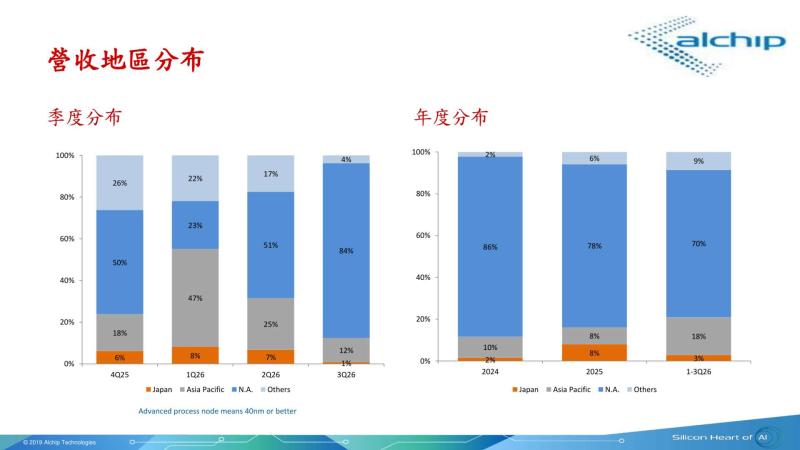
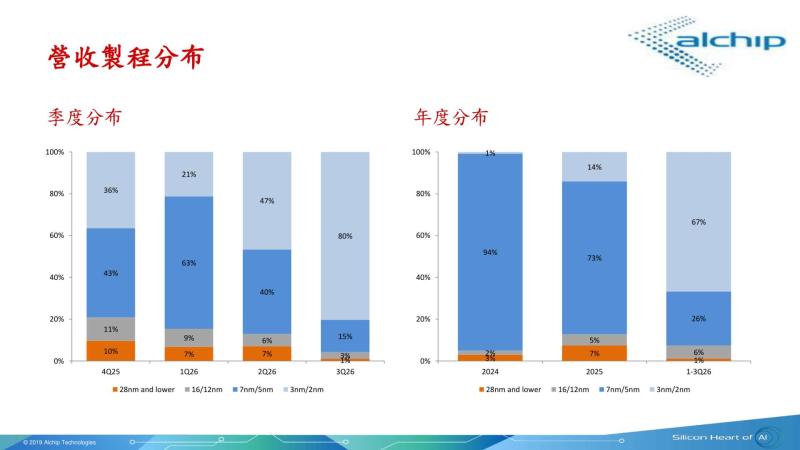
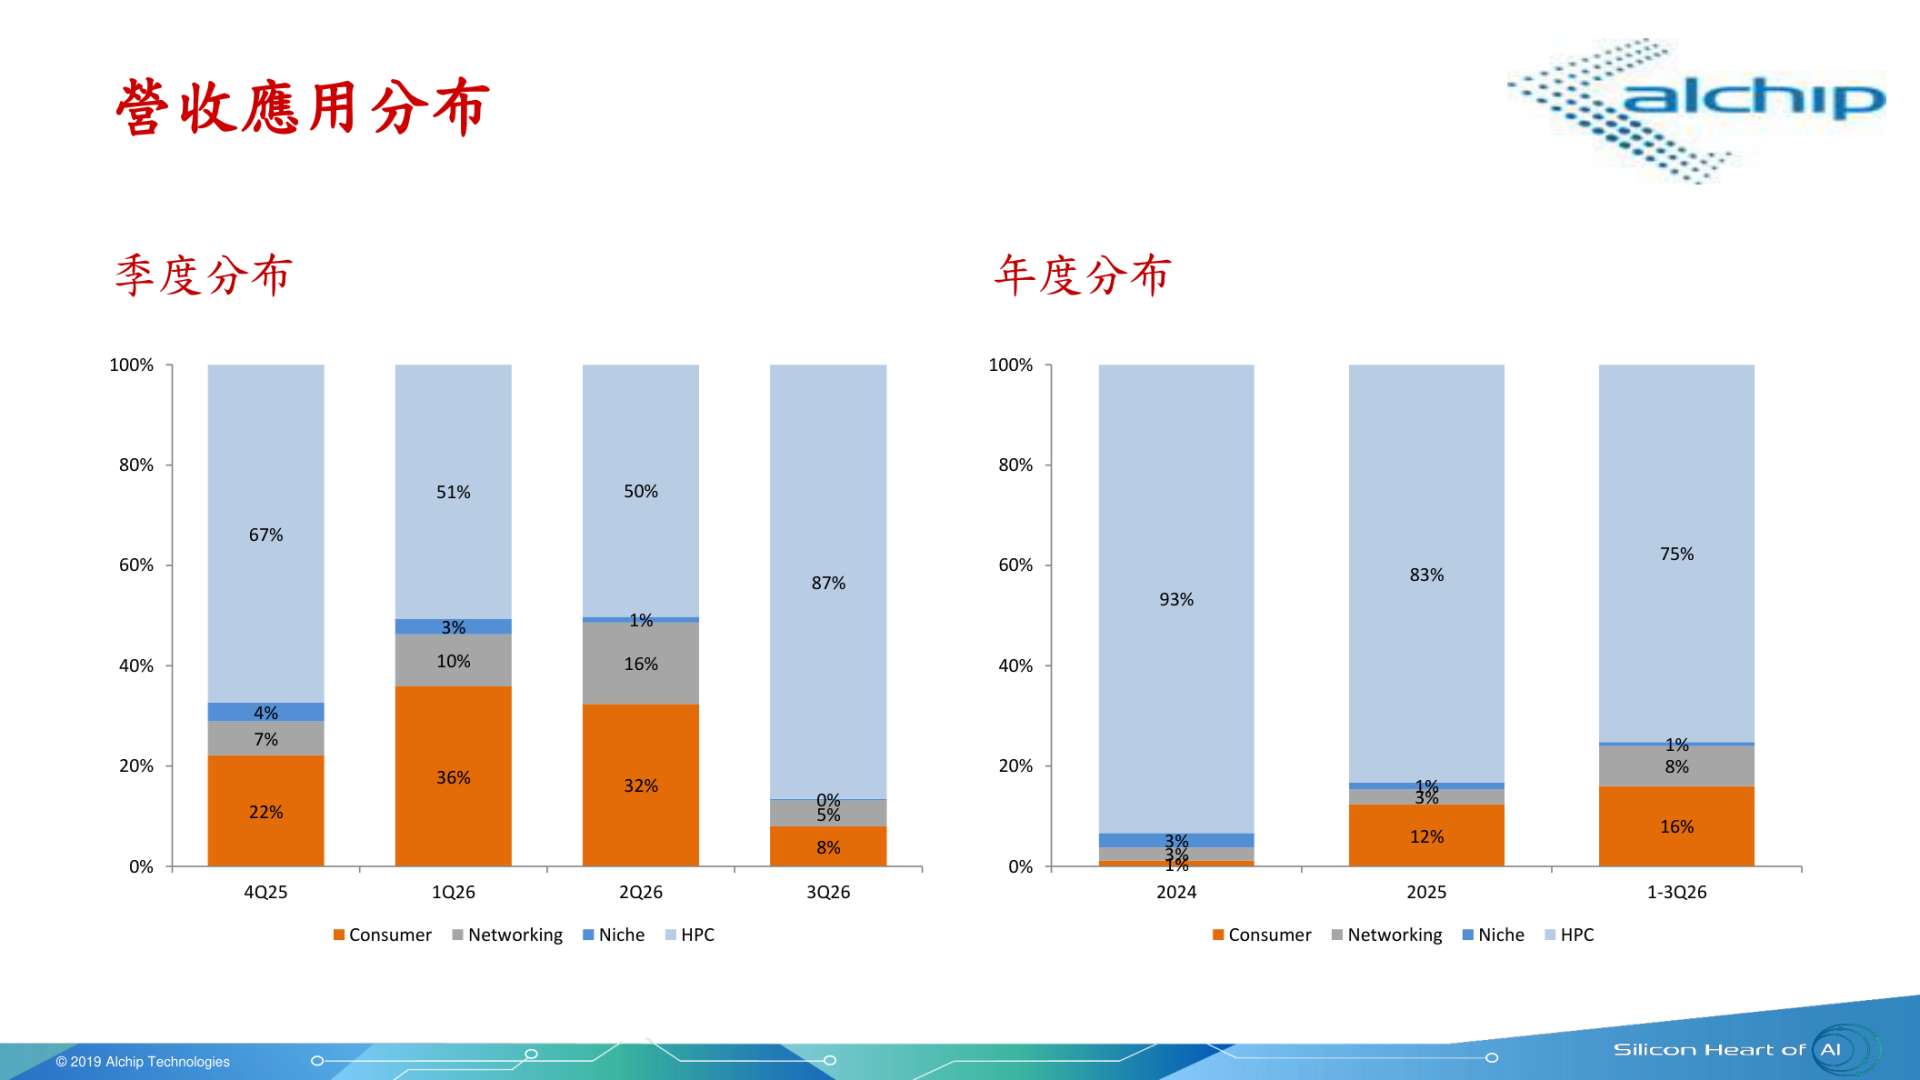
營收組合因此被單一產品拉走:HPC 佔營收 87%,北美地區由第2季的 51% 跳到 84%,3 奈米與 2 奈米製程合計由 47% 拉到 80%。營業利益 1.139 億美元、季增 118.7%、年增 194.1%。
毛利率兩季掉 30 個百分點
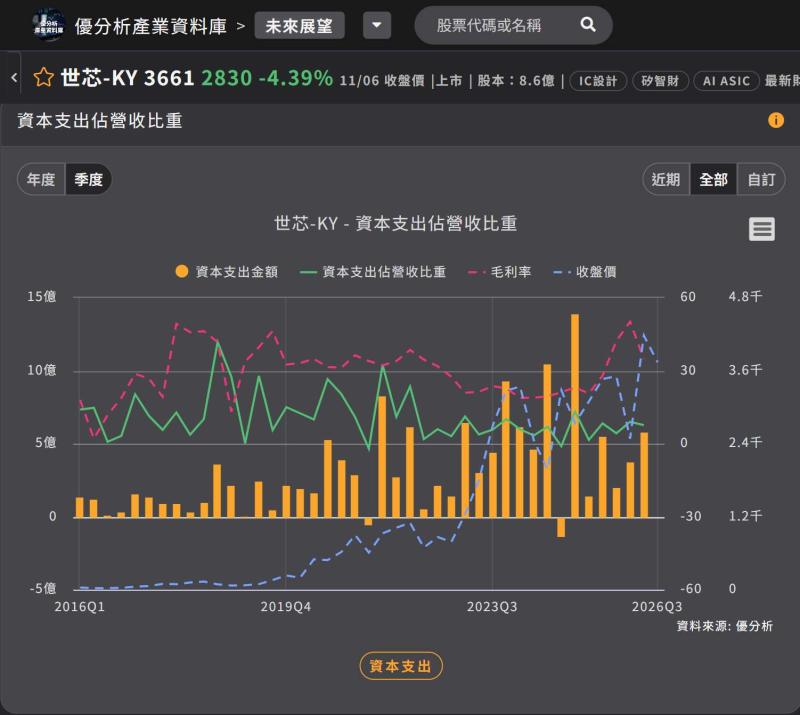
營收組合被拉走的同時,毛利率也一路往下。依優分析產業資料庫的財報資料,世芯毛利率 2026 年第 1 季還有 50.18%、第 2 季 34.84%,第 3 季落到 20% 以下,低於 2024 年第 1 季的 18.79%,是 2022 年以來最低。
毛利率下滑的兩個原因,公司都講明了:量產營收占比拉高、少數專案 NRE 營收認列延遲。財務長 Daniel 指出,毛利率降到低於 20%,主要是量產營收占比很高、第 3 季 NRE 營收貢獻略低於預期;董事長 Johnny Shen 形容,這樣的營收組合使毛利率大幅降至低於 20%。會議中分析師引述的數字是 18%。
營業利益率只溫和下降。以營業利益 1.139 億美元、營收 8.193 億美元計算約 13.9%,公司的解釋是營運槓桿:銷售規模擴大之後,商業模式的槓桿效果會愈來愈高。
第4季營收再創新高
推升第4季的是量產營收提高與重大設計案投片活動;毛利率「第3季和第4季會相當接近」。全年合併毛利率,公司仍以超過 20% 為目標。
根據優分析產業資料庫,把營收、毛利率與營業利益率疊在同一張圖上,看的是 2021 年以後那一組反向走勢:毛利率從五成降到三成上下,營業利益率反而往上墊(季度資料到 2026 年第 2 季,第 3 季財報還沒進資料庫)。
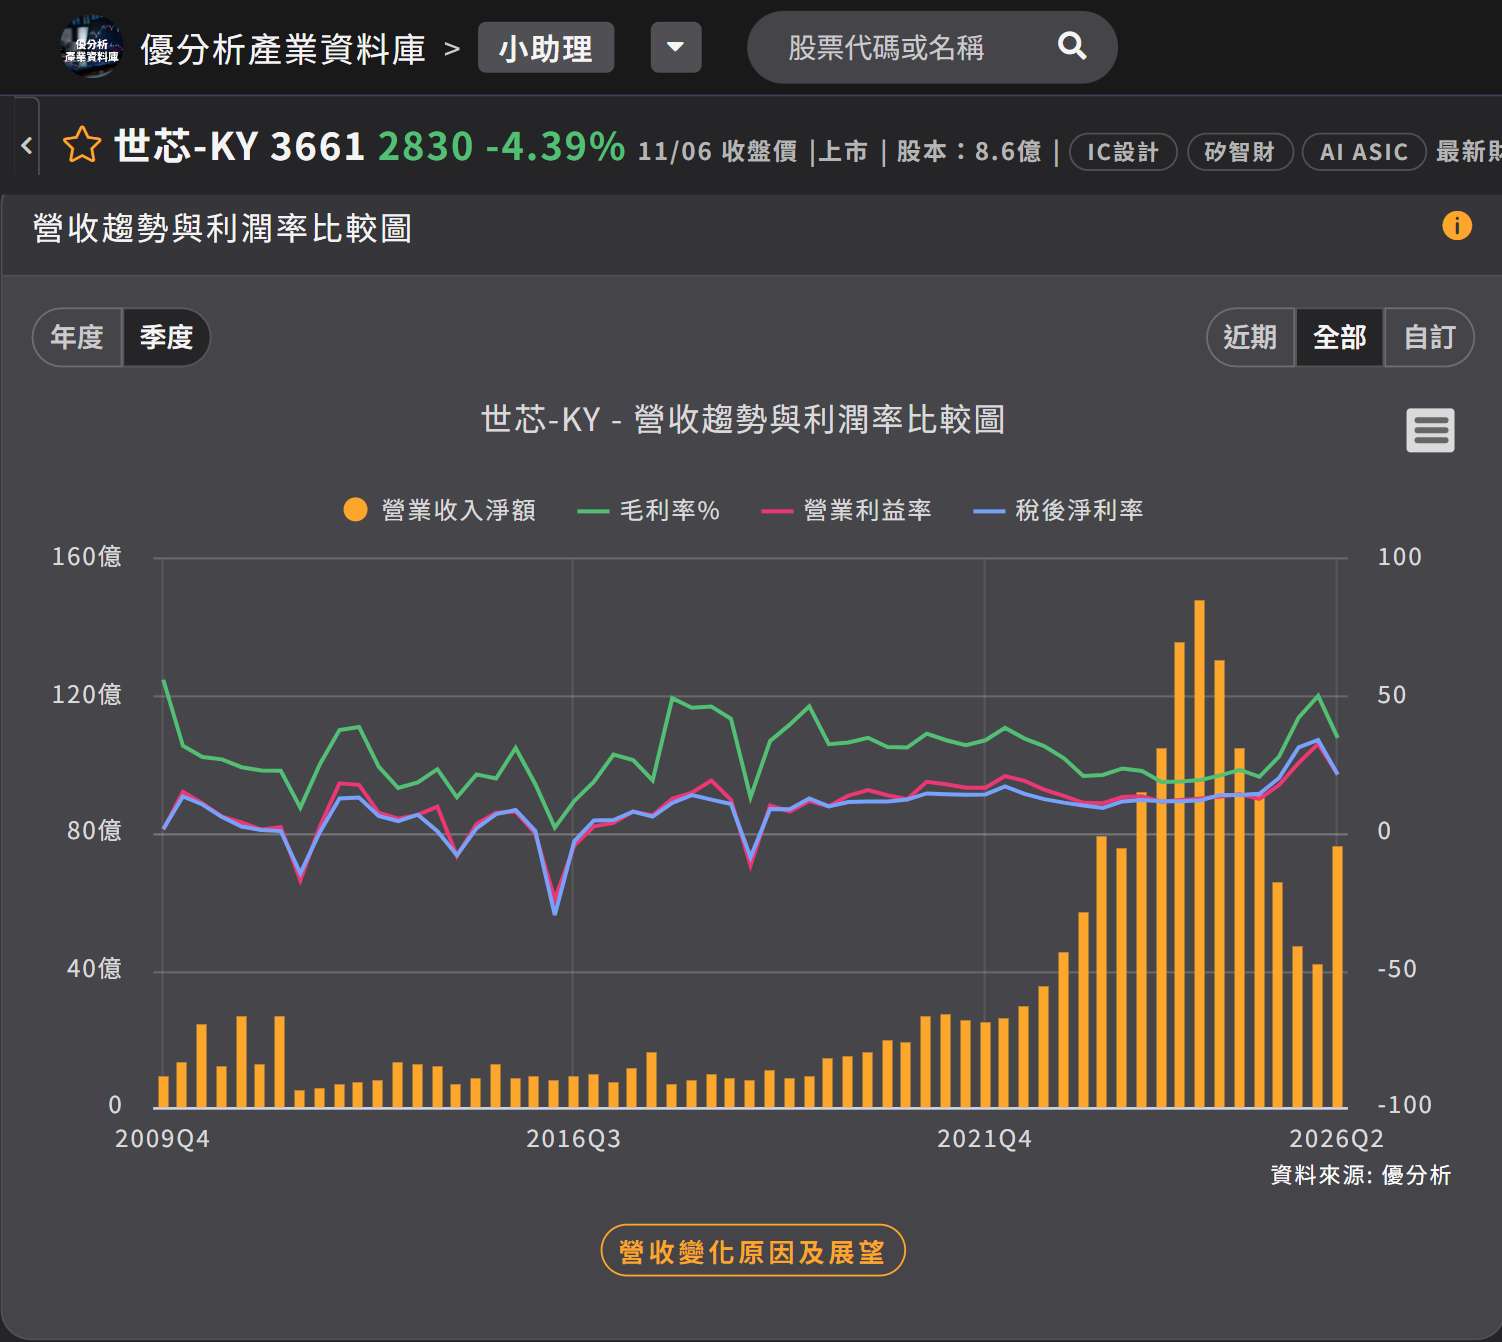
(資料來源:優分析產業資料庫)
N3 專案的營收貢獻,第4季預期略高於第3季,2027 年則明顯高於 2026 年。
第3季的獲利是規模撐出來的:營收與 EPS 都創高,毛利率落到公司口中的最差情境,營業利益率只剩 13.9%。NRE 什麼時候回升,公司沒有給時間表。