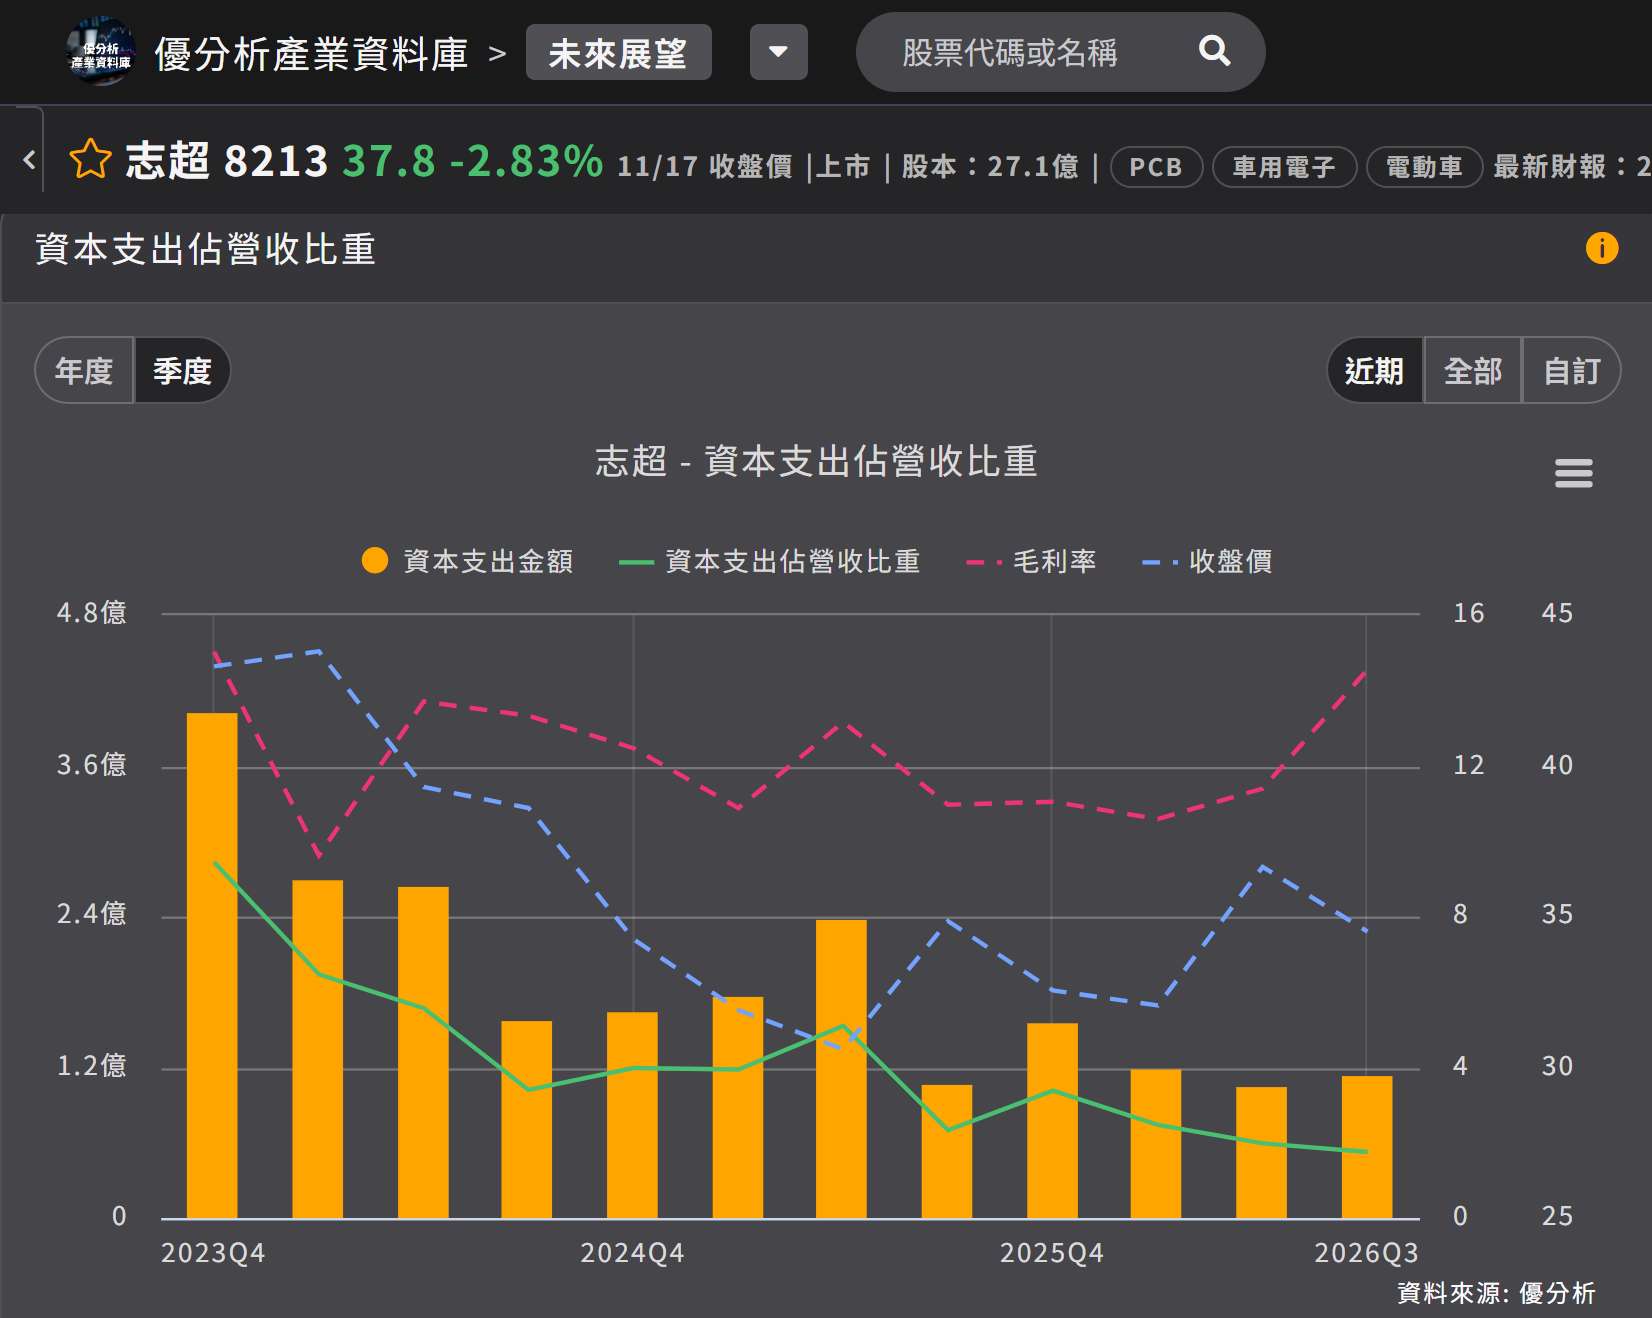
2026年11月17日(優分析/產業數據中心報導)⸺ 2026 年第 3 季資本支出為 1.14 億元,僅占營收 1.75%,為圖中比重最低的一季。志超(8213-TW) 在法說會上明確表示,不投資 AI 伺服器設備,因為 AI 伺服器板所需設備與光電、NB 板不同,新設備無法用於原有產品,投資不具效益。
如下圖,根據優分析產業資料庫,綠線為資本支出占營收比重,對應右側內側的百分比刻度;自 2023 年第 4 季起呈長期下降趨勢,期間三次小幅回升,2026 年第 3 季降至座標軸下緣。
(資料來源:優分析產業資料庫)
公司表示,「我們志超沒有做 AI 的,直接的沒有沾上邊」,僅 NB 的 AI PC 與 AI 有關。公司計畫運用現有產線,「我們其實 HDI 的部分,我們就可以去在市場上搶得份額」。HDI 是高密度互連板,線路密度比一般多層板高。公司並表示,大部分廠商轉向 AI 後,原有的 HDI 與車用板訂單將釋出。
同業擴產,志超靠費用
同業資本支出確實向 AI 集中,但三家的數字分別為年度預算、跨年規劃與單季新增預算,期間與志超的單季金額不同。欣興(3037-TW) 將 2026 年資本預算調高至 254 億元,華通(2313-TW) 規劃 2026 到 2028 年每年 200 億元以上,定穎投控(3715-TW) 第 3 季新增近 180 億元的資本支出預算;定穎泰國廠 2027 年的產值中,80% 到 90% 來自 AI 伺服器板。
同業也提及訂單外溢。健鼎(3044-TW) 指出,大型 PCB 廠將產能投入 AI 高階伺服器後,一般伺服器訂單反而外溢,由健鼎承接;健鼎第 2 季伺服器與網通占營收 42.2%,車用從 2023 年的 27% 降至 15.8%。志超則仰賴費用控管,公司表示,這幾年持續有紀律地控管管銷費用,售價提高後,中階 HDI 業務仍可獲利。
志超第 3 季營業費用率為 7.4%,處於同業低檔,金像電(2368-TW) 為 9.3%、定穎投控為 12.3%,健鼎為 7.2%,與志超相近。不過,志超本身的費用率仍較第 2 季的 6.7% 上升,營業費用增幅高於營收。
中國廠也往中階 HDI 走
釋出的中階 HDI 市場已有其他廠商承接。志超 2025 年報指出,在手機板、消費性電子板及一般 HDI 板等中低階 PCB 市場,中國廠商逐漸取得優勢,台商因此轉向 AI 伺服器板、ABF 載板(高階晶片封裝用的基板)等門檻較高的產品。
中國廠在中低階市場取得優勢的同時,也將產能轉向高階。志超年報引用的統計顯示,2025 年陸資 PCB 廠產值預估年增 22.3%,全球市占預計升至 37.6%;中國 PCB 廠景旺電子的珠海高階 HDI 廠於 2026 年中試產,另追加約 44 億人民幣擴產,對應 AI 算力、高速網通與汽車自動駕駛。
車用兩年半只多 1 個百分點
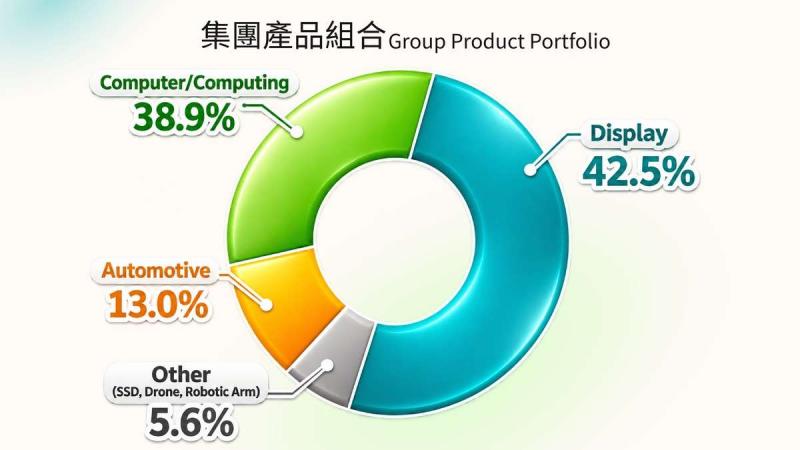
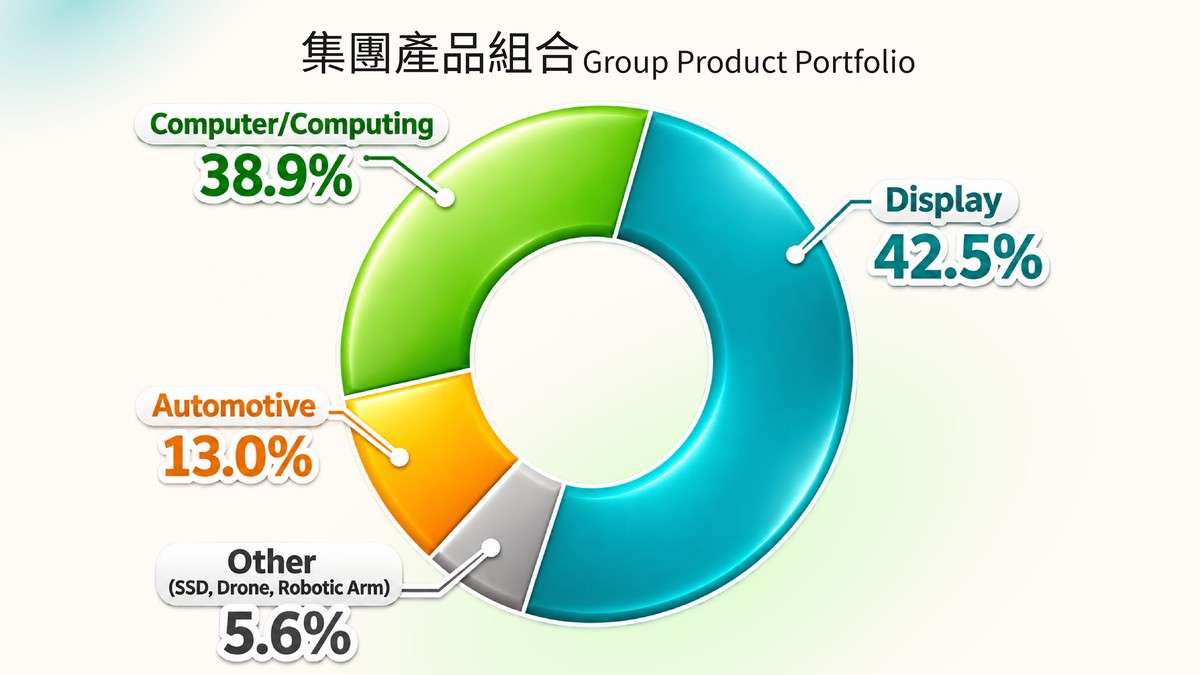
車用是志超另一項爭取訂單的領域,2026 年第 3 季占集團營收 13%,2024 年第 1 季為 12%,兩年半增加 1 個百分點。純車用板廠敬鵬(2355-TW) 的汽車板在 2026 年前三季占營收 79%,市調機構 Prismark 估計,汽車板 2022 到 2028 年產值年複合成長 7.1%。
敬鵬的數字僅涵蓋上半年,營收年增 6.17%;志超前三季集團營收年增 21%,成長來自售價與無須資本支出的產線。車用訂單仍須等待認證,公司表示,認證期需 3 年、5 年,通過後才會下單。志超爭取中階 HDI 訂單之際,中國廠也在同一時期開出產能。