2026年11月17日(優分析/產業數據中心報導)⸺ 宇環(3276-TW) 2026 年前 3 季向志超(8213-TW) 在越南的子公司進貨 1.46 億元,比去年同期的 1,991 萬元增加 634%,越南廠占關係人進貨的 39.6%,是集團內最大一筆。這家不自行生產的板廠,關係人進貨的結構在一年內從台灣移到中國中山與越南。
越南廠的比重一年內從 11.6% 升到 39.6%,金額從去年同期的 1,991 萬元增加到 1.46 億元;第 3 季單季 6,522 萬元,去年第 3 季是 410 萬元。同一段時間,台灣志超從 8,824 萬元、占 51.3%,降到 6,544 萬元、占 17.8%,兩廠的進貨比重排名在一年內對調。
台灣志超占比降到 17.8%
前 3 季關係人進貨合計 3.69 億元、占營業成本 71.3%,去年同期是 44.2%。明細中志超越南 1.46 億元、祥豐中山 1.36 億元,兩者合計占關係人進貨 76.6%;志超台灣 6,544 萬元、統盟無錫 1,286 萬元、志超遂寧 809 萬元。去年台灣志超仍是最大進貨來源,今年中山與越南合計已超過台灣志超。
年報也將此方向列為政策:主要原料的供應來源列了集團內的統盟無錫、志超、志超越南、祥豐中山,以及集團外的兆鋒興,產銷政策連兩年提出善用集團海外工廠生產、降低生產成本,2026 年的重要產銷政策維持同一句。代工來源的配置寫進年度計畫,代表產地調整是既定方向。
客戶要求從越南出貨
對於選擇越南的原因,法說會提出的理由是美中政策。公司表示,「目前有些客戶開始會希望我們在越南出貨」;這項說法的主體是志超,宇環在越南沒有投資、子公司或辦事處,年報的轉投資表僅列有該家薩摩亞投資公司與志昱科技。
同業的方向相同、做法不同。法人指出,健鼎(3044-TW) 的越南新廠 2026 年第 4 季小量開出產能、2027 年逐步提升;宇環不自行建廠,而是向母公司的越南廠下單,產地隨母公司布局調整。
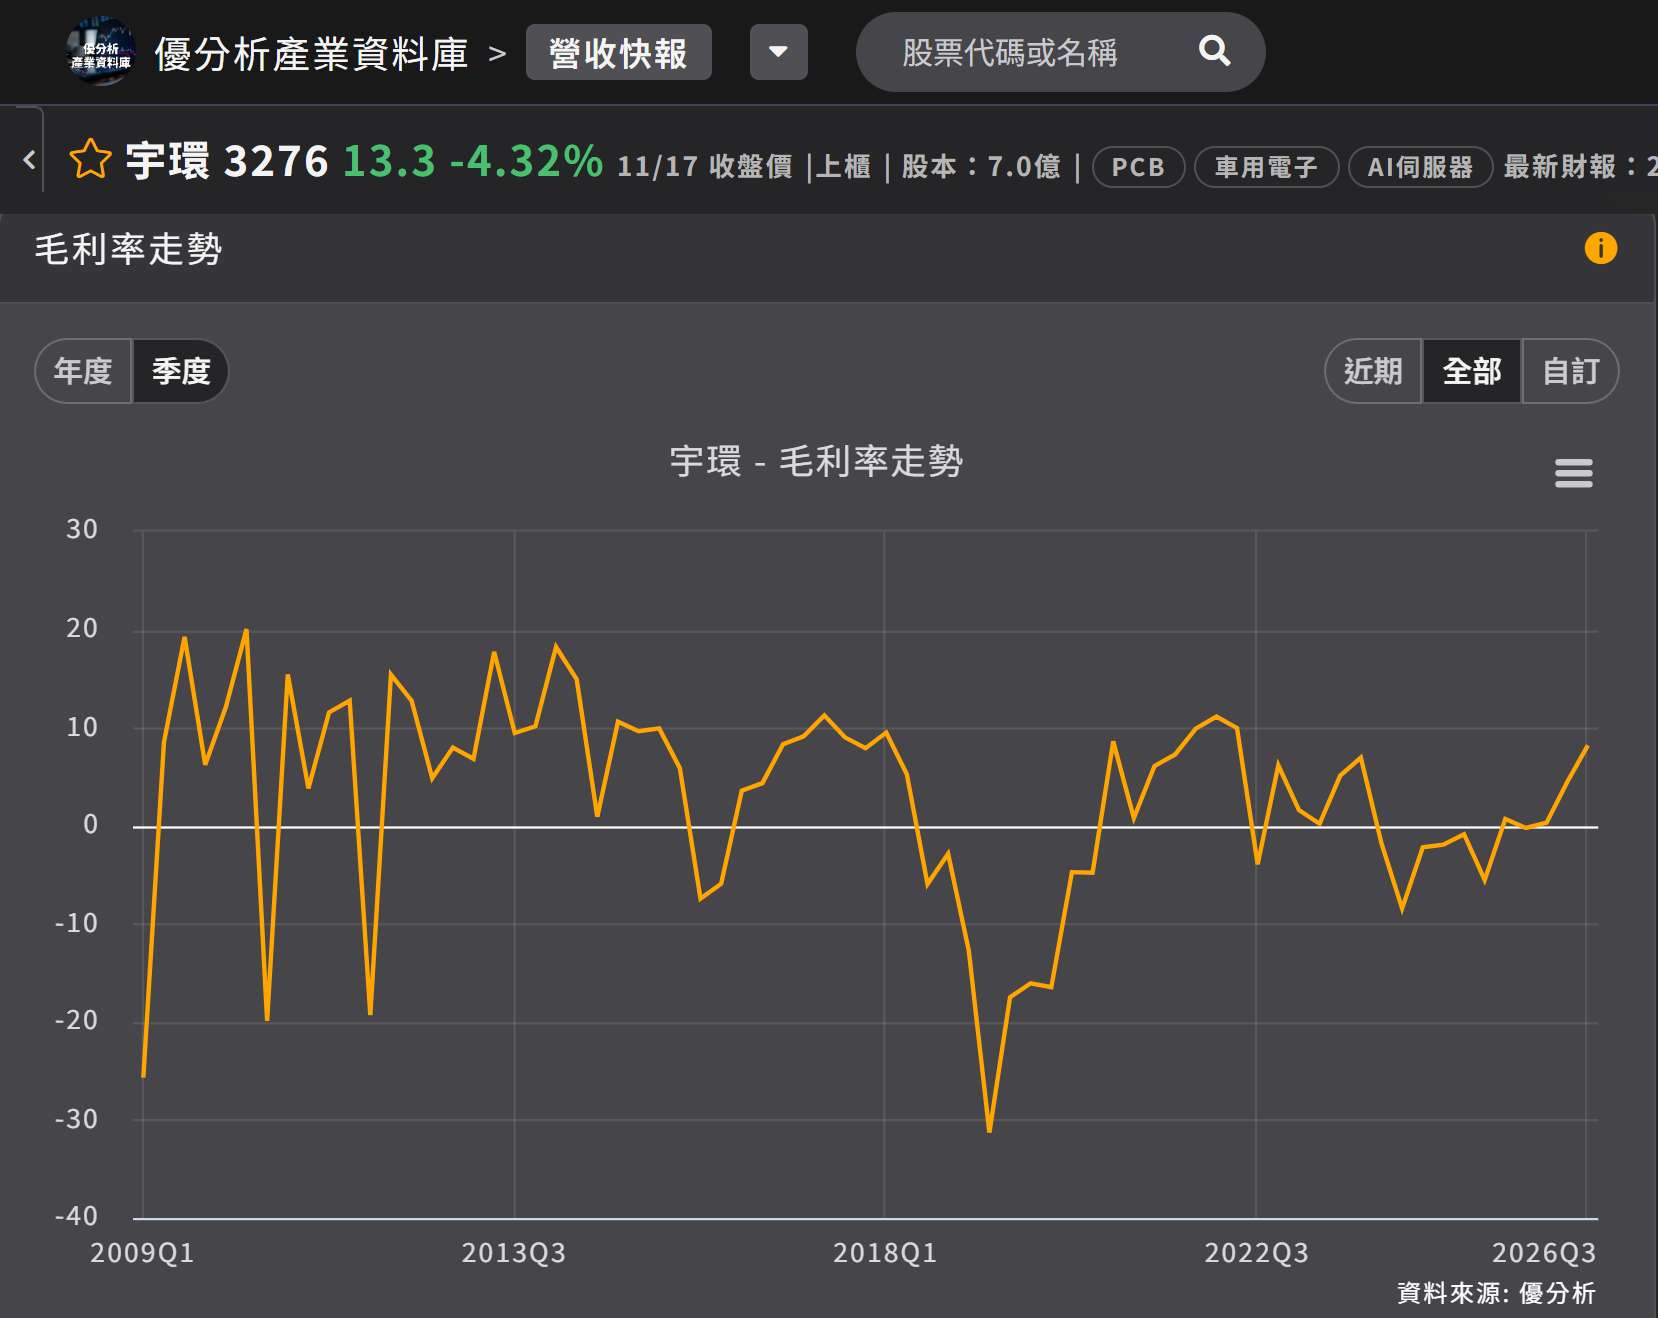
代工重心轉移,成本結構也隨之調整。宇環的營業成本有 71.3% 為支付給關係人的款項,其中四分之三落在中山與越南,合計約占營業成本 55%,這兩地的代工報價是毛利率最大的一項;毛利率從 2025 年第 2 季的低點回到 8%,代工來源調整也發生在同一段時間。
如下圖,根據優分析產業資料庫,毛利率在 2025 年第 2 季是 -5.53%,之後兩季貼在零軸附近,2026 年第 3 季回到 8% 上下
(資料來源:優分析產業資料庫)
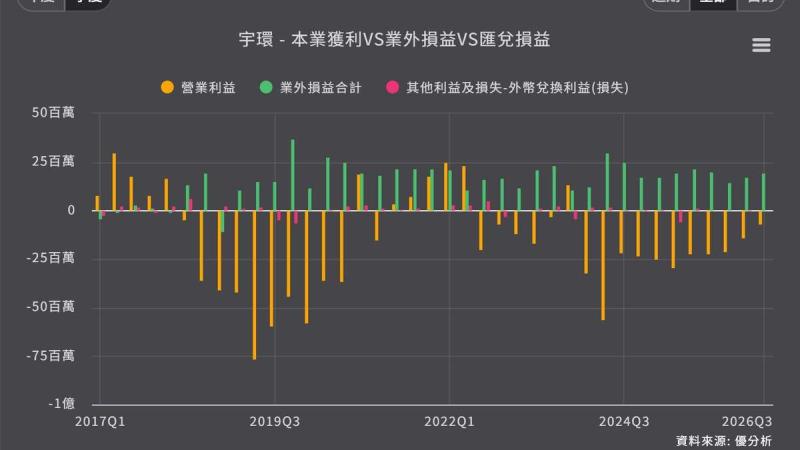
代工來源調整之後,宇環的毛利率從低點回到 8%,本業仍沒有轉正;越南廠進貨比重能否續升,取決於客戶的產地要求能否轉化為訂單,與宇環本身是否具備產能無關,這也是這家接單公司後續最大的變數。