2026年11月17日(優分析/產業數據中心報導)⸺ 山林水(8473-TW) 目前營收規模約 50 億元,公司表示 2027 年會在此基礎上成長,但不認為會有雙位數成長:若取得目前規劃中的幾個大型案,第一年會是設計規劃期,不會有營收認列。
這項展望反映在建工程存量的結構。2023 年在建工程只有 20 幾億元,2024 年子公司高山林的楠梓再生水案 77.61 億元計入合約存量,大幅拉高存量;此後未取得同量級新案,合約存量由水處理操作與廢棄物兩項業務支撐。
公司列示在建工程、水處理操作與廢棄物三項業務合計的合約存量為 325 億元,其中工程承攬的部分僅中短期案件持續執行,包括中科污泥功能提升、子公司禾山林二期整建、永康再生水二期與二林園區二期,四案都在 2028 年上半年以前完成。在建工程存量方面,公司認為「有一個目前看起來我不是滿意的趨勢」。
大型案的開標時點是關鍵。再生水與園區污水廠這類案件,包括南科沙崙園區污水廠與新市再生水,開標時點大多排在 2027 年以後;2026 年內預計開標的則是竹科寶山二期配水池與台中烏日水資中心一期這類 38 億到 54.53 億元的配水池與設計標,規模與大型污水廠不同。
今年新得標 13.7 億
政府標案統計顯示今年與往年的差距。山林水 2005 年以來參與 319 次、得標 219 次,累計 378 億元、平均每案 1.7 億元。近年得標金額波動明顯:2020 年 72.6 億元、2021 年 53.6 億元,2024 年只有 5.1 億元、2025 年 29.2 億元,2026 年至 9 月是 15 件、13.7 億元。
同期,同業已有多筆 50 億元級以上的案件。欣達環工第 3 季的合約存量比上一季增加 161 億元、創歷史新高;同季取得的新竹客雅再生水 BTO 案,投資金額 84.5 億元、興建加營運合計 18.5 年。中鼎截至 10 月底的新簽約額 1,178 億元,高科技客戶占近半。
主場優勢不是絕對
公司表示,主場優勢在於:營運中的操作廠續約率 100%,公司營運污水廠,再生水水源便來自自身操作的廠區;但「近期也有一個 70 億左右的一個再生水的案場,它就沒有按照主場優勢的劇本去走」。
客雅是 2026 年 8 月決標的再生水案。欣達環工以 84.5 億元拿下,是它第 6 個再生水案,將把既有污水廠擴建至每日 7 萬噸,另建一座日供 4 萬噸的再生水廠給寶山二期園區;欣達環工表示,客雅污水廠 2027 年的營運就會由欣達接管。水源與產水由同一家業者負責,此案呈現的主場邏輯與山林水不同。公司未指明所提 70 億元案的名稱,84.5 億元與 70 億元也不一致。
合約負債是客戶預付、尚未交貨的款項,金額高代表待施工合約較多。2026 年第 2 季是 45.87% 的季營收比重,第 3 季降至 33.79%,金額從 4.96 億元減到 4.48 億元。金額只減 9.7%,比重卻減少 12.08 個百分點,差異來自季營收從 10.81 億元放大到 13.27 億元。
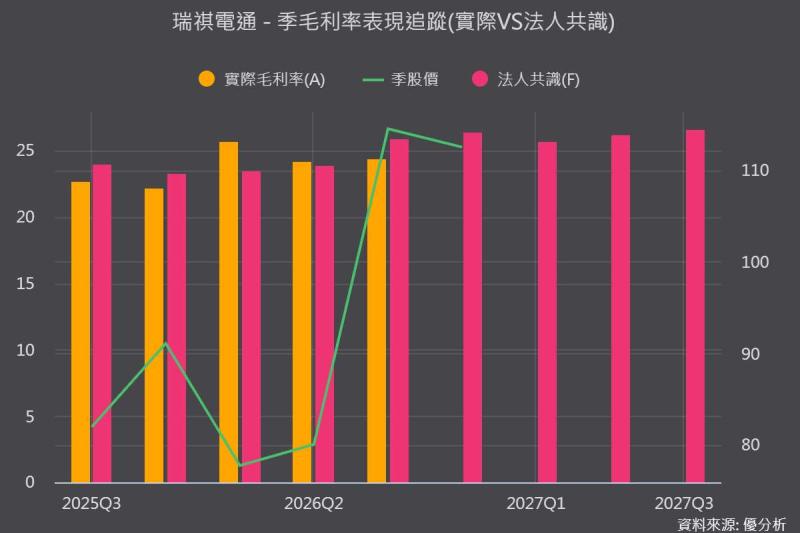
如下圖,根據優分析產業資料庫,合約負債的金額在 2026 年第 1 季見高,佔季營收的比重到第 2 季才見高,第 3 季兩個一起回落,客戶先付的錢相對於營收變薄了。
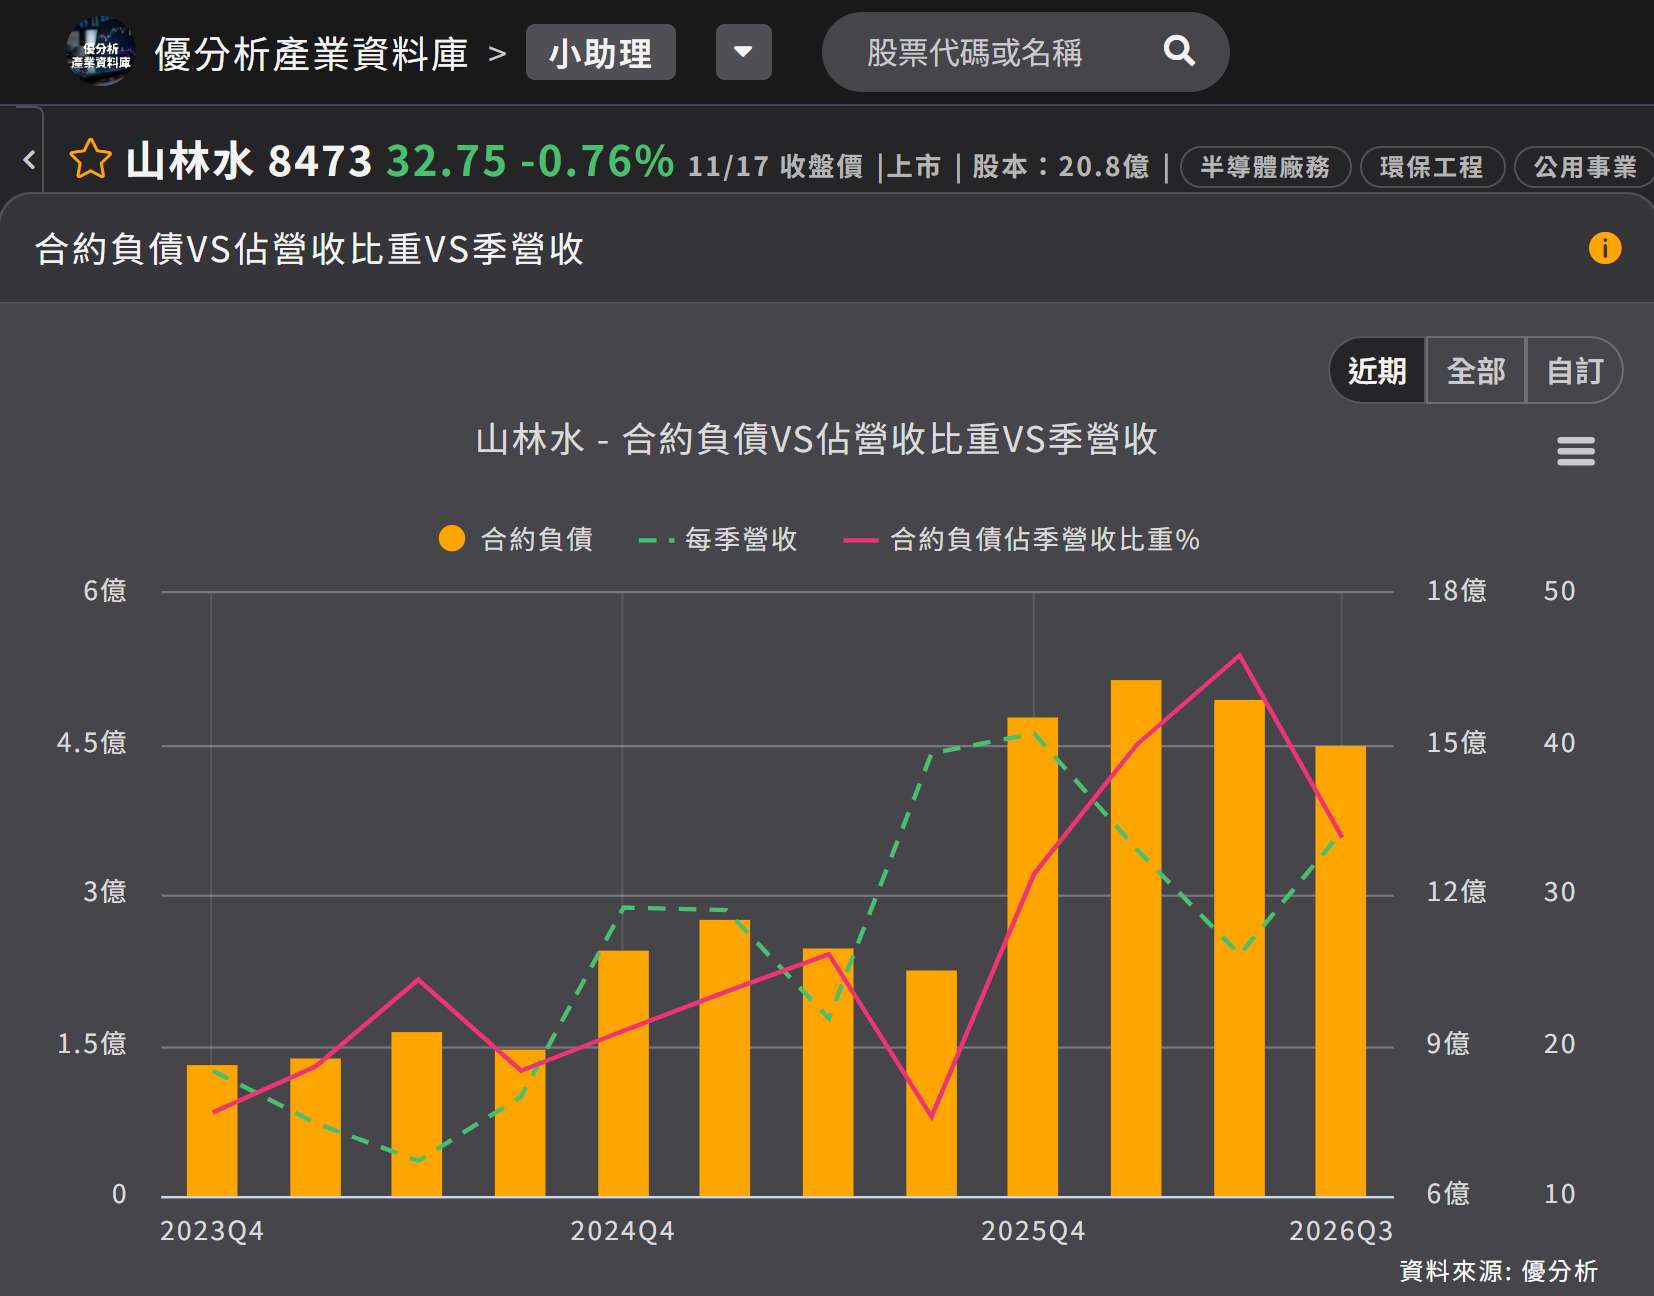
(資料來源:優分析產業資料庫)
2027 年營收要從 50 億元向上成長,仰賴既有操作合約;外埔廚餘生質能廠的量與價則是變數,公司表示要看「是不是能夠順利的爭取到」。工程要回到 2021 年得標 53.6 億元的水準,須先取得同量級新案,而這一輪的開標時點排在 2027 年以後。