2026年11月14日(優分析/產業數據中心報導)⸺ 力旺(3529-TW) 2026 年第 3 季共有 162 顆產品設計定案,比去年同季的 173 顆少 6%。同季營收卻年增 27.1% 至 12.10 億元,創下單季新高。
公司把顆數與營收的落差歸因於客戶的研發配置。過去一年客戶可能在成熟製程完成 10 顆產品的設計定案,現在將資源集中在 7 奈米、5 奈米甚至更先進的節點,專注開發 1 到 2 顆旗艦級產品。公司表示,這反映半導體產業大者恆大、研發資源優先往先進製程集中的結構性變化。
單案價值取代顆數
公司表示「單一案件的價值其實是大幅在提升」。先進製程的開發成本與技術門檻高出成熟製程許多,相應的授權金與未來的權利金也高出好幾倍,因此設計定案總數雖然下滑,公司預期整體授權金與未來權利金的營收貢獻會更強。
授權與權利金的入帳時點不同,前 9 個月授權營收年增 38.2%,權利金年增 13.4%,第 3 季單季授權占總營收 36.4%、權利金占 63.6%;授權金在案件簽約時入帳,權利金要等客戶量產後才按投片量收取。
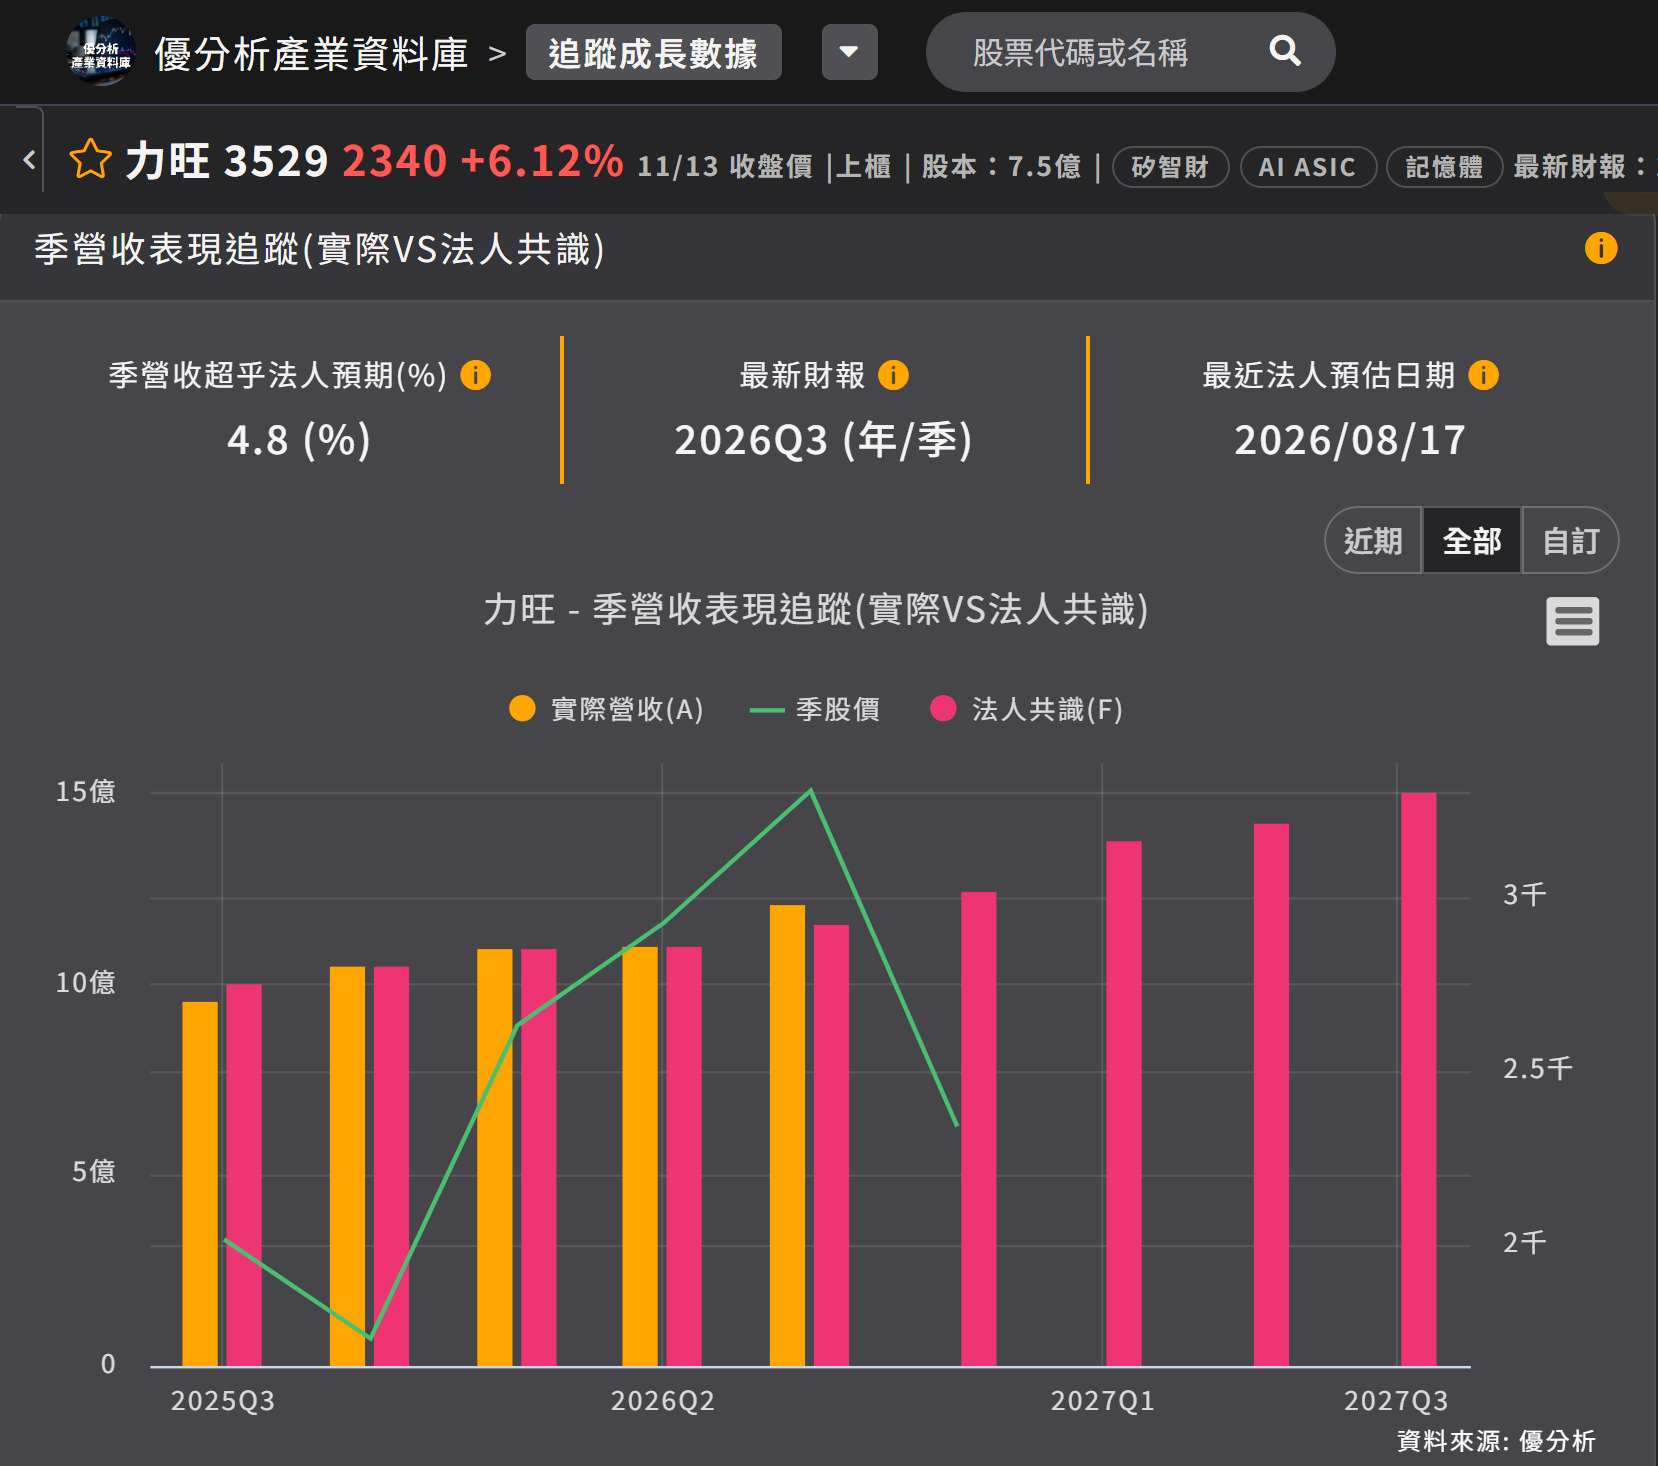
如下圖,根據優分析產業資料庫,力旺 2026 年第 3 季實際營收 12.10 億元超出法人預期 4.8%,而法人對 2026 年第 4 季到 2027 年第 3 季的預估也逐季提高,最後一季約 15 億元。
(資料來源:優分析產業資料庫)
第 3 季權利金以 12 吋晶圓為主,占 65.1%,12 吋權利金金額季增 20.2%、年增 39.3%,8 吋晶圓占 34.9%,金額季增 7.3%、年增 9.2%,12 吋權利金的年增幅度是 8 吋的四倍有餘。
2 奈米驗證排在 2027 年
公司表示,3 奈米已有多項產品在主要代工廠完成客戶導入並開始量產,2 奈米也預計在 2027 年完成相關驗證、進入客戶導入階段,技術開展同時擴及其他代工廠。
先進製程的門檻不僅在於 IP 移植。公司指出,IP 從技術開發、晶圓驗證、客戶設計導入到量產的週期很長,等新製程進入商業量產時,能供貨的供應商通常已經投入多年研發與驗證,後進者難以在中途追上。
162 顆設計定案不是需求下滑的訊號。客戶將研發資源從成熟製程轉向先進製程後,顆數比去年少、單案價值更高,公司將此視為「質的提升超過量的增長」。