2026年11月17日(優分析/產業數據中心報導)⸺ 王道銀行(2897-TW) 2026 年前 3 季淨利息收益率 1.04%,五年來首次站上 1%,8 月法說會時公司公布的數字也是 1.04%(依媒體整理);存放利差 1.43%、比去年同期的 1.48% 少 5 個基點。僅計王道銀行本身的個體財報顯示,利息淨收益 28.03 億元、年增 25.1%。
推力在存款
淨利息收益率上升,推力來自存款端。零售與小型企業客戶的存款 2026 年 9 月底占總存款 42.7%,2021 年是 17.2%,2025 年底 41.6%。放存比是放款除以存款,從 2022 年的 67.6% 升到 2026 年前 3 季的 77.1%;存款客群由高成本的法人和企金戶轉向零售與小企業,資金成本下降,同樣的放款餘額產生更多利息收入。
公司表示,「銀行本業因為持續優化存貸結構,致利息淨收益持續增加」。
放款幣別與台幣利率
存放利差沒有跟著走高,公司提出兩項原因。放款端是幣別,放款拓展到不同幣別,「也難免涵蓋到比較低利率的幣別,譬如說日幣或者是瑞士法郎的放款」;存款端是台幣資金市場,2026 年第 3 季比較緊俏,推升存款利率。
台幣的資金成本來自企業端短期利率。30 天期商業本票次級市場平均利率 2026 年 10 月升到 1.75%、單月漲 0.23 個百分點,是 2008 年 11 月以來新高;票券與存款的資金互相競逐,存款利率隨之上升。2026 年 8 月公司推出利率 2.5%、存期 2 個月的定存優惠,當時的理由是股市熱絡、各家銀行積極吸收存款,公司稱之為被動防禦。
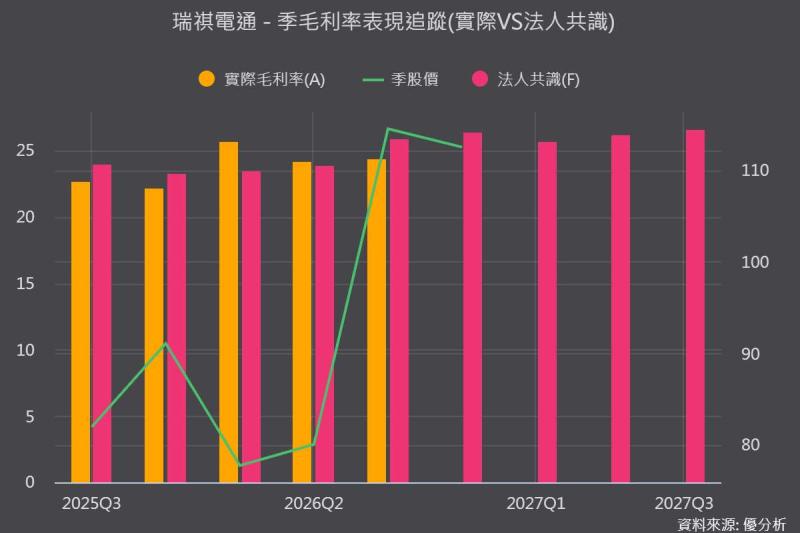
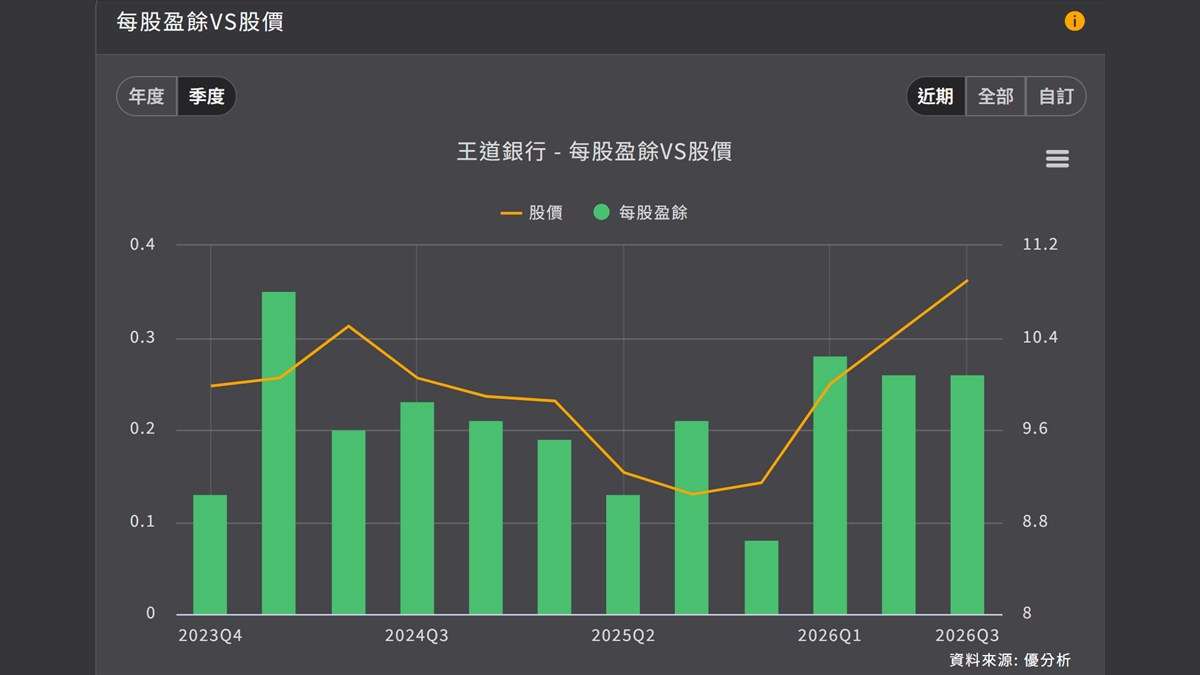
如下圖,根據優分析產業資料庫,這張圖是王道銀行季度的每股盈餘與收盤價,資料到 2026 年第 3 季。
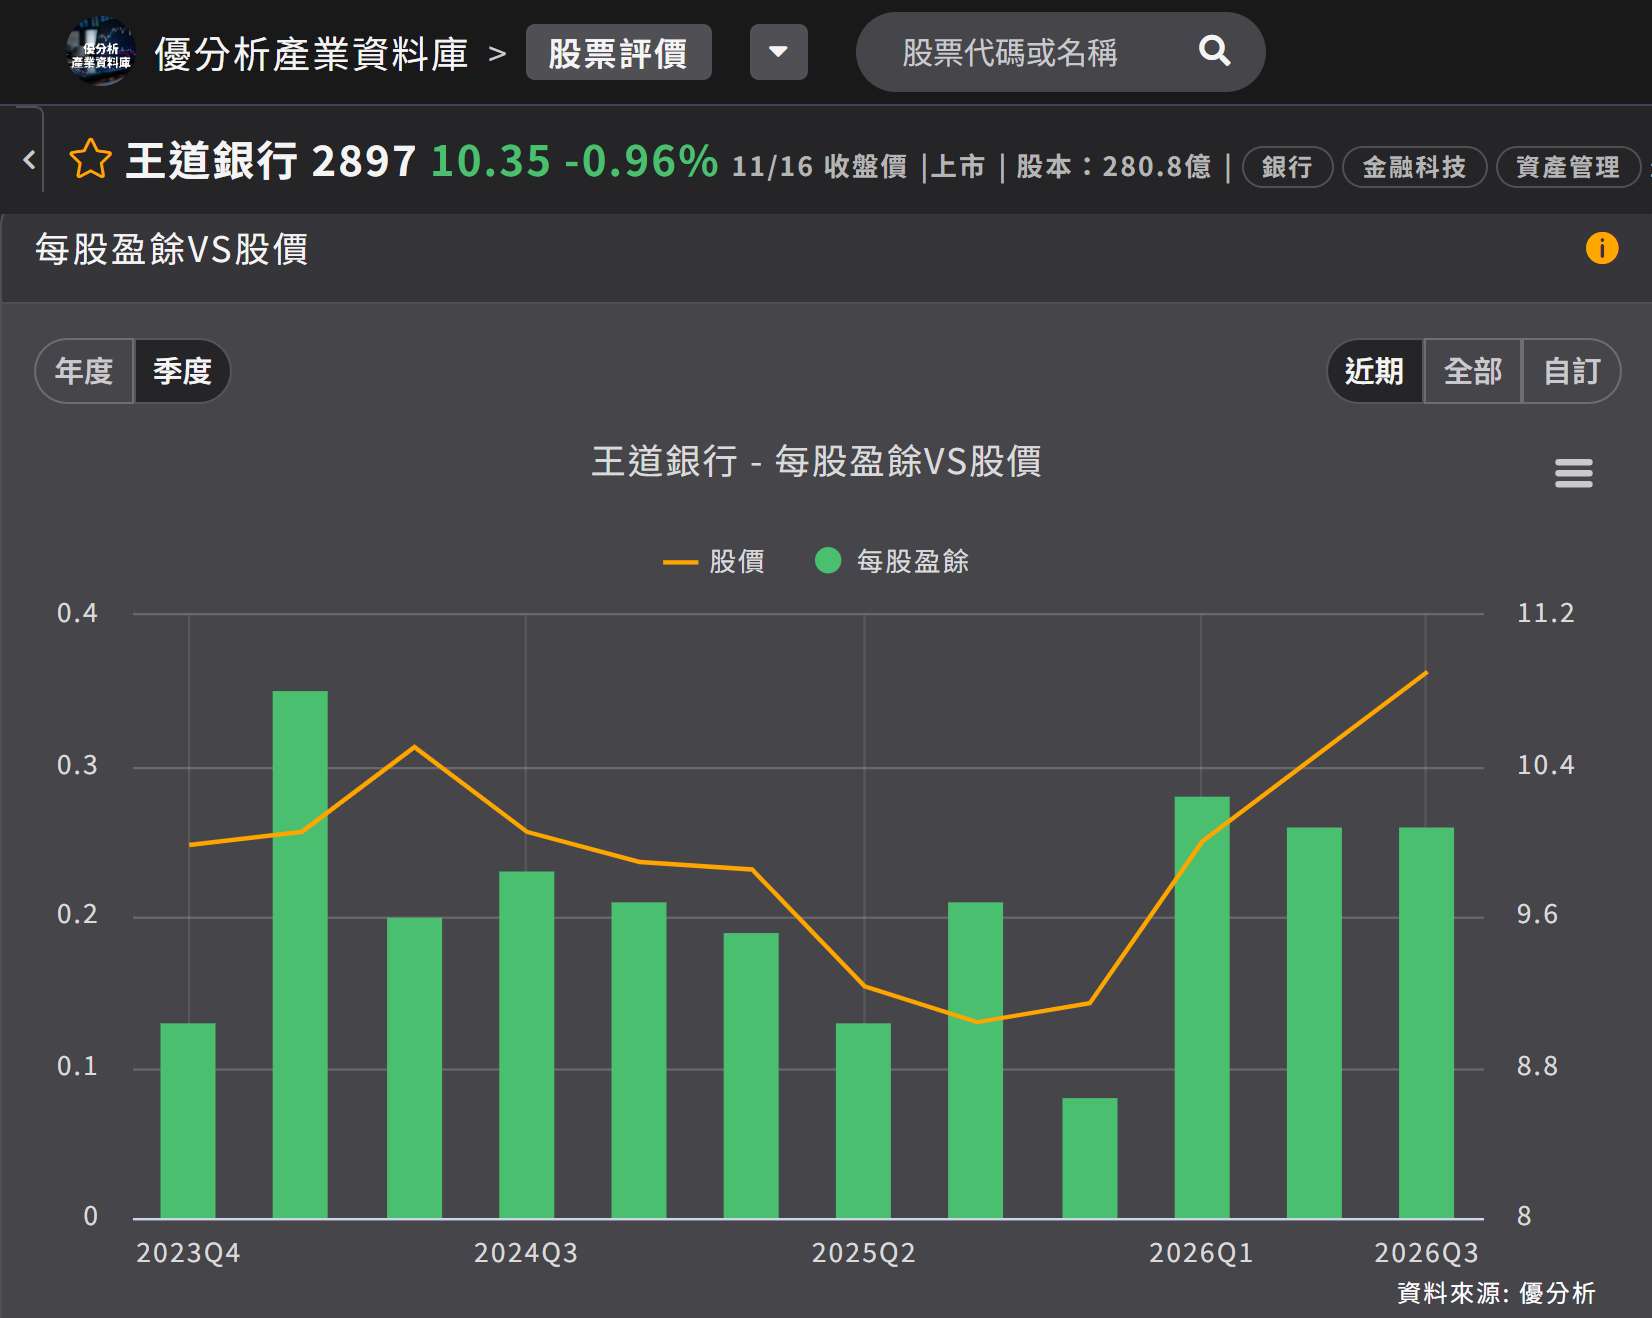
(資料來源:優分析產業資料庫)
低利率幣別壓縮換匯收益,公司在 2026 年 8 月法說會已說明:客戶承做瑞士法郎、日圓等低利率貨幣的存放款,透過換匯交易轉換這些資金,換匯成本使報酬率轉負。
同業的方向相反。臺灣企銀 2026 年上半年存放利差 1.27%、年增 12 個基點,做法是提高個人放款比重,並增加低成本的活期存款;遠東商銀 2026 年上半年存放利差改善到 1.30%。王道的 1.43% 是前 3 季累計,比去年同期的 1.48% 少 5 個基點,方向與這兩家相反;三家的期間不同,僅能比較變動方向,不能直接比較水準。
日幣不再是低利率幣別
公司把日幣與瑞士法郎並列為拉低利差的低利率幣別,兩者在 2026 年的走勢出現分歧。日本央行 2026 年 6 月把政策利率由 0.75% 調升到 1.0%,2026 年 9 月再升到 1.25%,是 1995 年以來最高;瑞士央行 2026 年維持 0%,台灣央行 2026 年 9 月維持重貼現率 2%,連續十次會議不調整。
日幣放款利率通常隨日本政策利率變動,2026 年政策利率由 0.75% 升到 1.25%,日幣已非公司所稱的低利率幣別,僅瑞士法郎仍維持 0%。