2026年11月13日(優分析/產業數據中心報導)⸺ 彩晶(6116-TW) 2026 年第 2 季車載面板出貨量預估約 380 萬片,全球排名第 7,為公司引用第三方報告的單季排名。2026 年上半年車載出貨量較 2025 年同期成長 10%。
公司 2025 年度年報所列車載顯示器行業排名為第 8,一年間前進一名。全球車載面板出貨量預估由 2026 年 2.53 億片增至 2030 年 2.61 億片,四年增加約 3%,公司形容這項發展「非常的穩定」。
上半年車載出貨成長,未等比例反映在營收。第 3 季營收 25.62 億元,低於 2025 年同期的 27.63 億元;2026 年下半年月營收年增率僅 8 月為正,9 月、10 月連續為負。
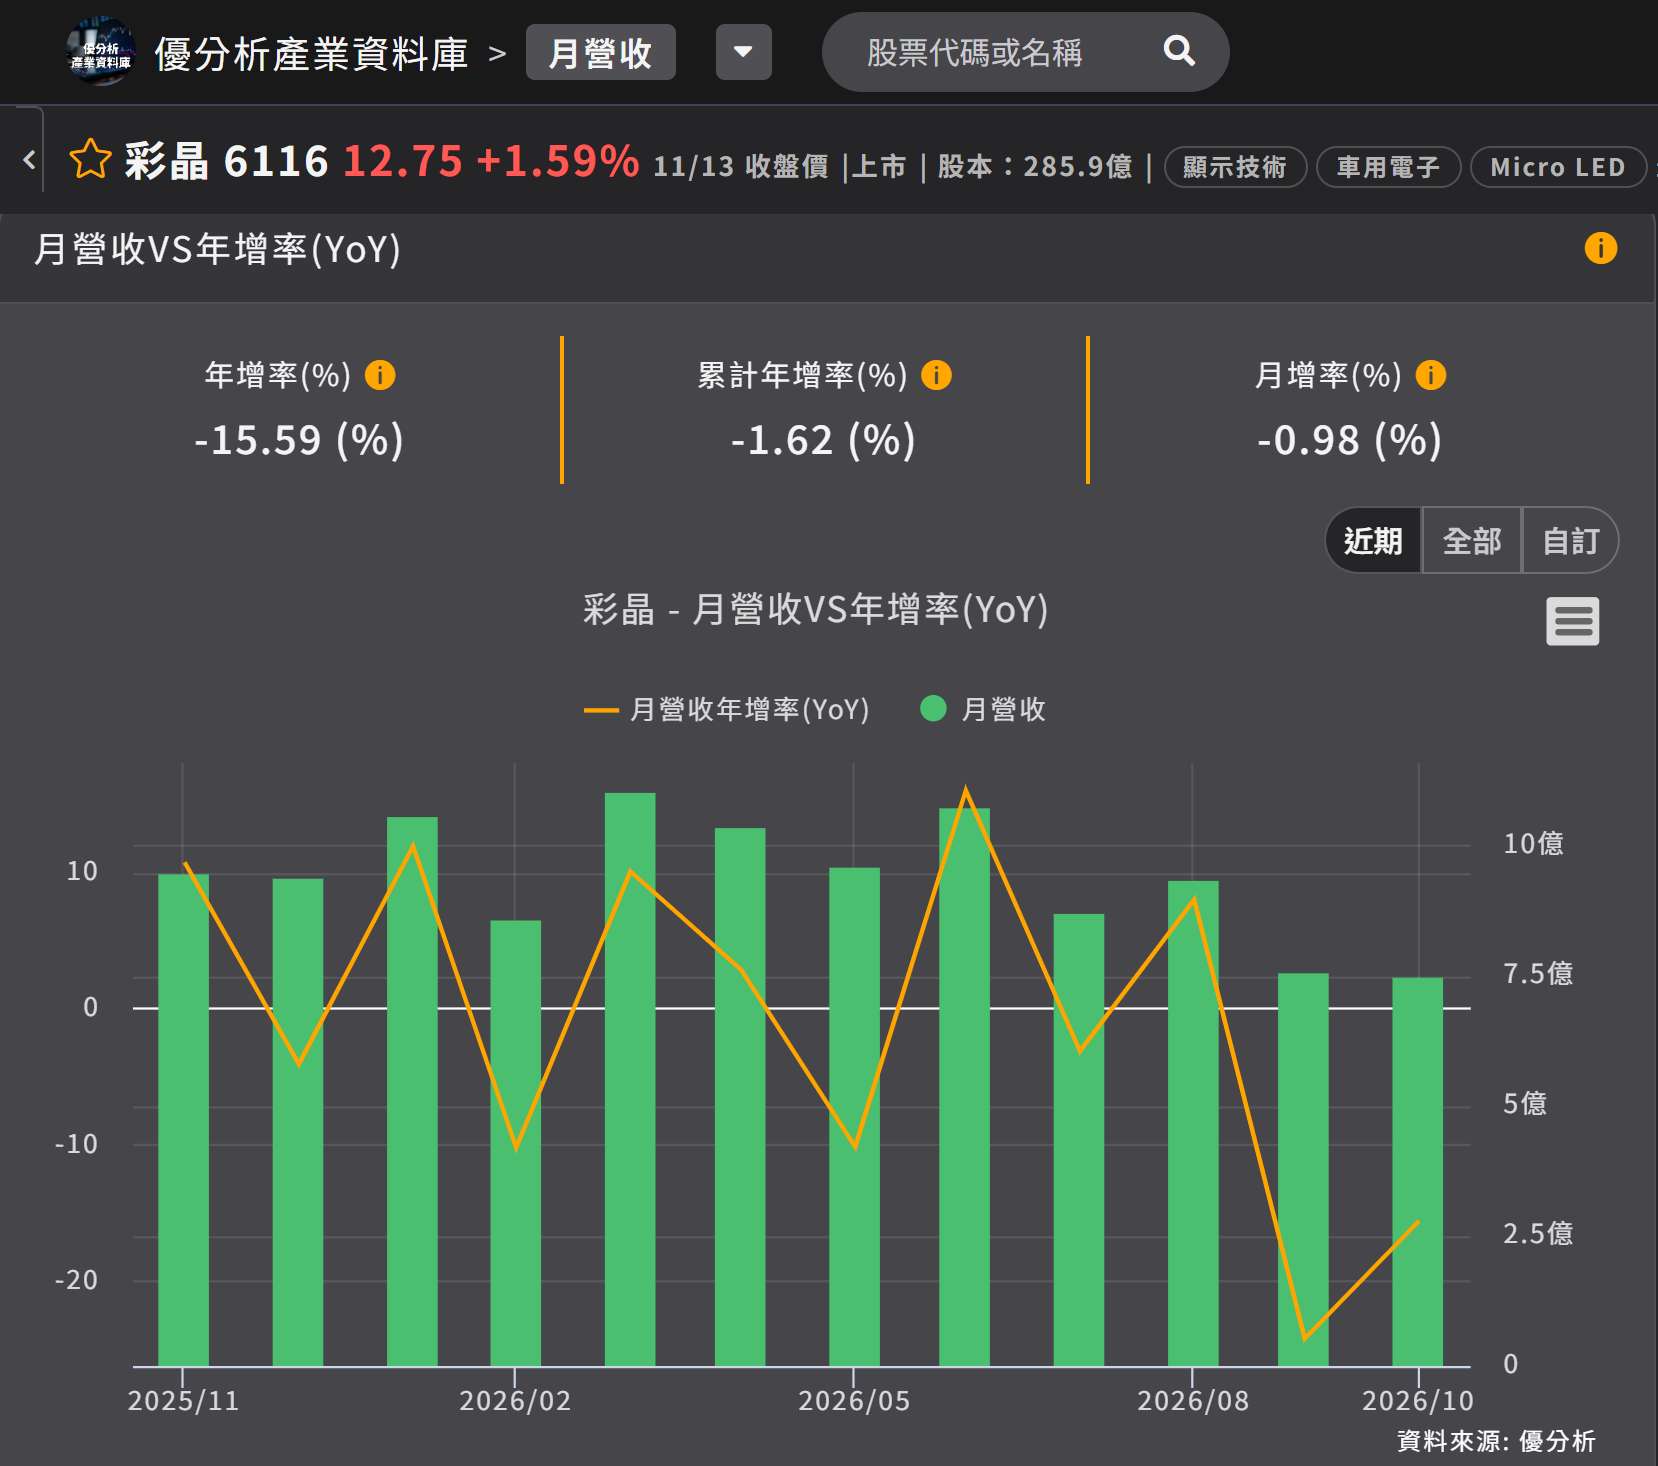
如下圖,根據優分析產業資料庫,彩晶月營收年增率在 2026 年 1 到 10 月間正負交替,9 月降至負 24.21%,為期間最低,10 月仍為負 15.59%。
(資料來源:優分析產業資料庫)
中國面板廠正快速擴大占比。根據 Omdia,2026 年下半年中國面板廠將占全球車載顯示出貨量的 65.2%,高於上半年的 59%,其他地區供應商的市場空間隨之縮小。公司表示,2026 年上半年車載出貨量在主要競爭者中維持正成長,代表在既有車載客戶與市場仍有一定競爭力。
車載的三個做法
Tier 1 為車廠的一階供應商,即將面板組裝成儀表模組、再交貨給車廠的系統廠。公司的車載策略分為三層。第一層是深化與現有 Tier 1 客戶的合作,透過品質交付與技術支援提高客戶黏著度;第二層是擴大重點市場;第三層是將產品由既有 a-Si 平台延伸至更高價值的規格,以對比、視角與顯示品質強化競爭力。a-Si 為非晶矽,是面板背板的一種製程,成本低、適合中小尺寸。
產品尺寸分布也呈現相同方向。2026 年第 3 季營收中,6.06 到 10.4 吋占 68%,公司表示,這個區間大部分為車載尺寸;小於 6 吋占 18%,11 吋與更大尺寸占 14%。其中 68% 為尺寸別比重,不等同車載營收占比。
同業往上走,也更靠近車廠
同樣布局車載,兩家同業採取的方向與彩晶不同。友達(2409-TW) 在 2026 年 10 月 29 日法說會上表示,車載顯示仍以 a-Si 與低溫多晶矽 LTPS 為主流,LTPS 結合 Mini LED 可達到接近 OLED 的效果。2026 年智慧移動業務取得不少 Mini LED 新案,車用顯示與人機介面產品線 Display HMI 占車用營收比重約已超過四成。
群創(3481-TW) 則採取另一種布局。旗下獨立公司 CarUX 專營車用面板,2025 年宣布收購品牌公司 Pioneer,公司認為,兩者結合可在車用業務創造 Tier 1 地位的綜效。
彩晶在本次法說會提出的策略仍以面板出貨為主,深化 Tier 1 客戶合作,並提升 a-Si 產品規格。公司布局分為車載、工控與 eVD 三個方向;工控鎖定航海、特殊車輛與工業 HMI,以高亮度、寬溫與高可靠度提供客製化產品,eVD 則為微反射技術的護眼顯示平台。
公司對 2027 年持審慎樂觀態度,同時表明不以面板產業復甦作為成長前提,仍將透過這三個方向布局。上半年 10% 的出貨成長,是在中國面板廠占比持續提高的情況下取得。