2026年11月13日(優分析/產業數據中心報導)⸺ 半導體代理占陞泰(8072-TW) 合併營收接近 8 成,2026 年 1 到 3 季營收年增 19%;其代理的 3PEAK 同期營收年增 75.87%,代理事業增幅接近原廠的四分之一。
3PEAK(思瑞浦,上海科創板 688536)2026 年三季報顯示,1 到 3 季營收 26.92 億人民幣、淨利年增 384%,第 3 季單季營收年增 86.77%。3PEAK 列出的成長動能包括光模組、汽車與工業。
按產品線區分,電源管理晶片 1 到 3 季營收 8.38 億人民幣、年增 61.93%;信號鏈營收 18.52 億人民幣、年增 82.99%,占營收近七成。兩大產品線均成長,以信號鏈增幅較大。
代理線的算法
陞泰揭露的代理事業組成則不同。公司在法說會表示,日商艾普凌科(ABLIC)占代理事業營收 41%、3PEAK 占 25%。艾普凌科主要產品為電源管理與電池保護 IC,兩條代理線合計占代理事業營收的三分之二,今年重點為電源管理,整體代理事業「尤其聚焦在工業電腦跟電源供應的高成長市場」。
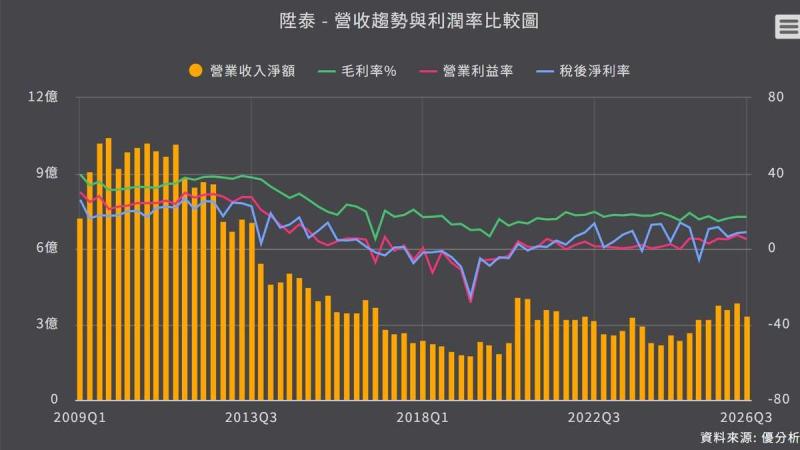
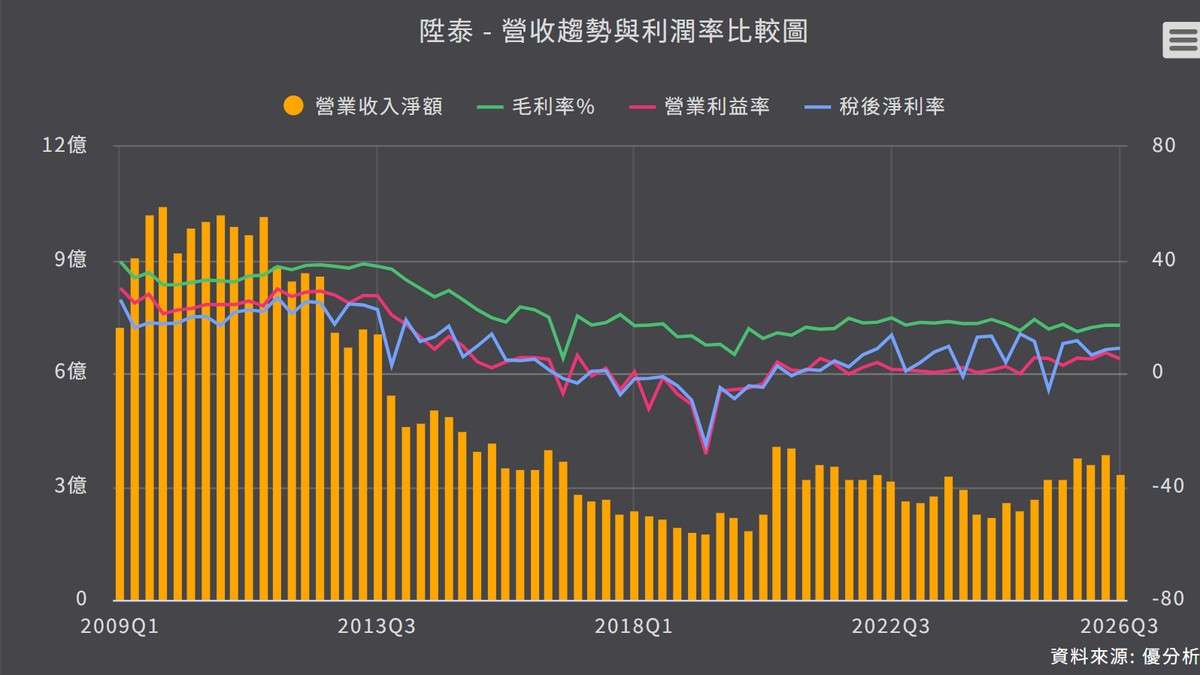
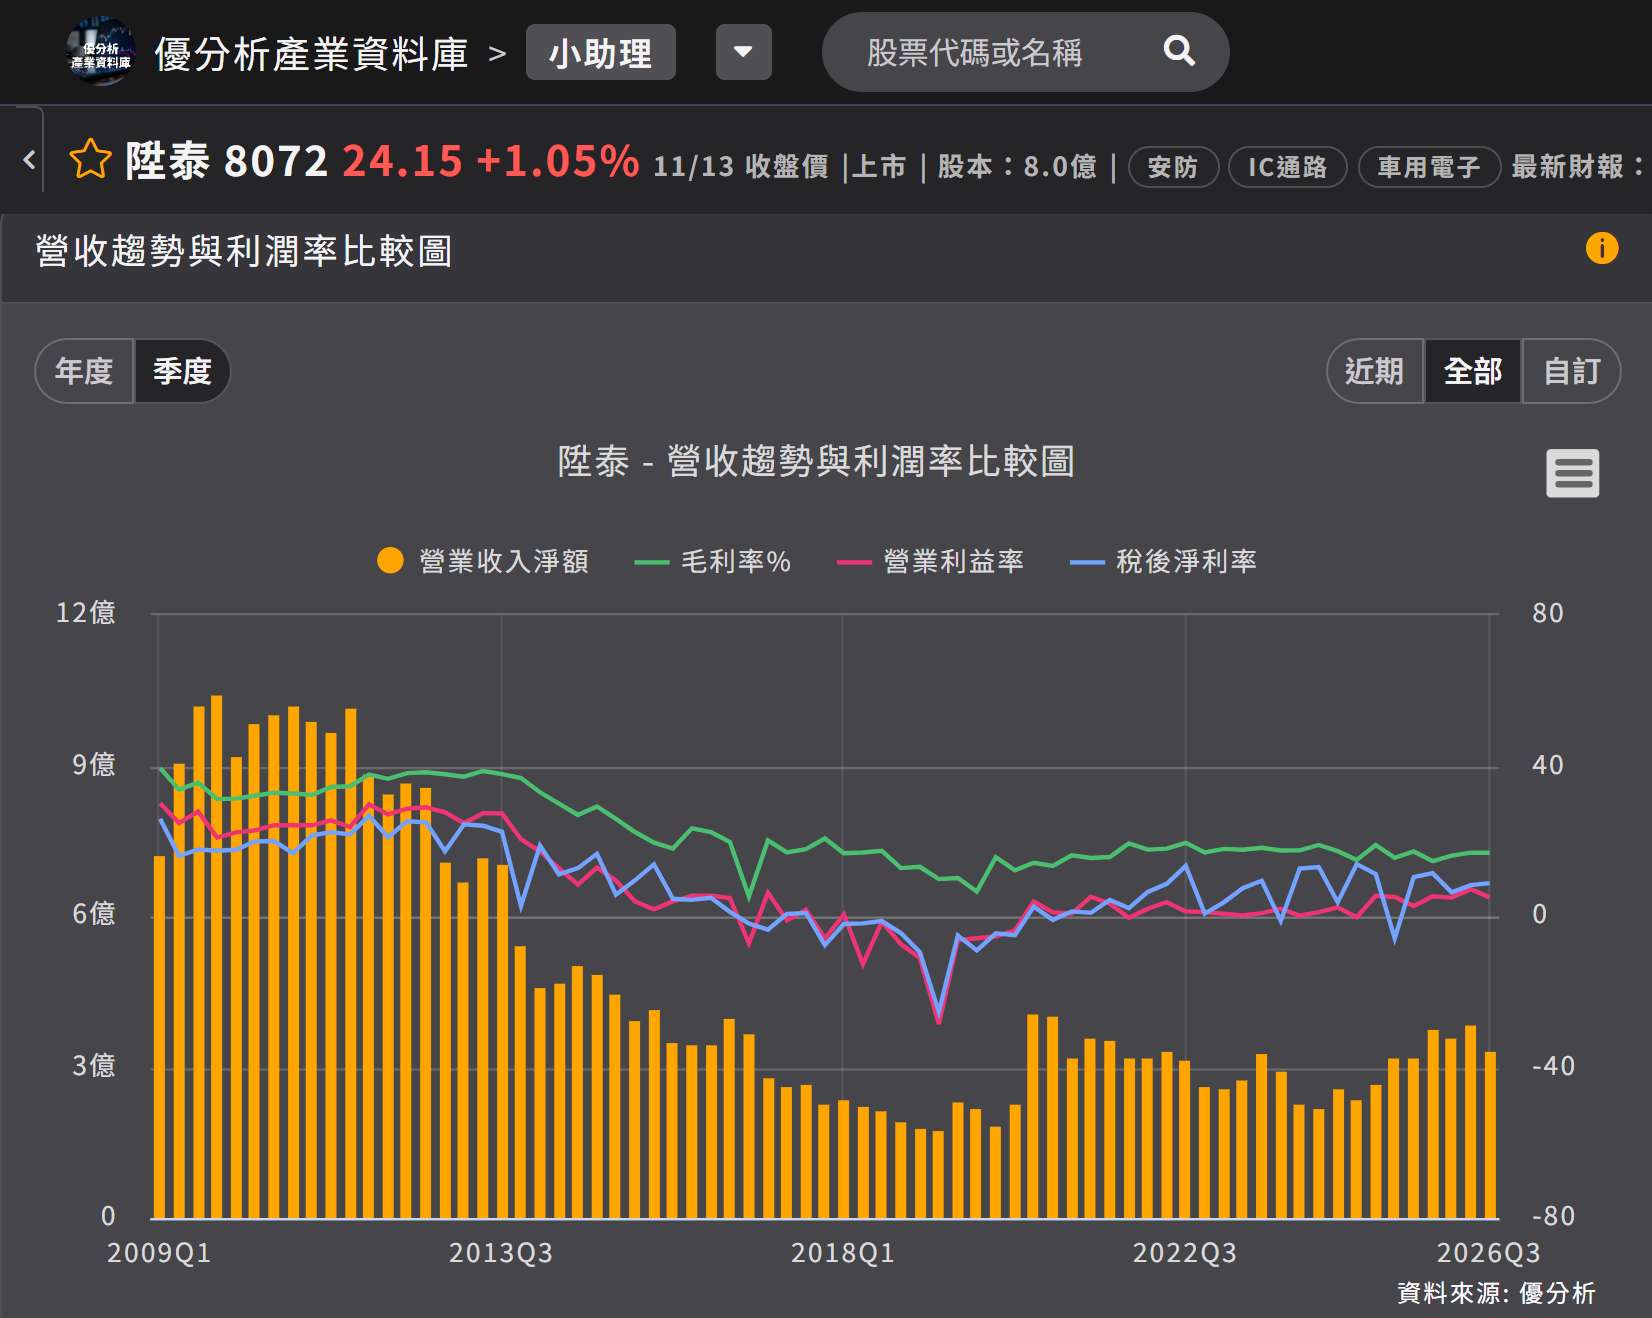
如下圖,根據優分析產業資料庫,2026 年第 3 季合併營收為 3.34 億元,柱狀低於第 2 季;營業利益率在 2018 年第 2 季至 2020 年第 2 季連續 9 季為負,2021 年以後絕大多數季度回到 0 以上,2025 年以後多在 5% 上下。
(資料來源:優分析產業資料庫)
進一步比較各季營業利益率,2025 年第 1 季為 5.52%,之後 6 個季度介於 2.82% 到 7.27%,2026 年第 3 季為 5.1%。營收由 2025 年第 1 季的 2.67 億元增至 2026 年第 3 季的 3.34 億元,營業利益率並未同步上升。
通路同業的營收增幅高於陞泰,大聯大(3702-TW) 1 到 3 季累計營收年增 72.46%,文曄(3036-TW) 年增 101.25%,同期營收均成長。
公司表示將切入 AI 供應鏈,「積極在 AI 的產業供應鏈裡面去進行卡位」,並延伸至無人機、攝像鏡頭與視覺辨識。
原廠與代理商的營收計算範圍不同,原廠營收涵蓋整體產品線,代理商則取得其中部分業務,並受到客戶設計導入與量產時點影響,兩者分母不同。
代理事業占營收 8 成,帶動合併營收成長;安控事業 1 到 3 季亦年增 18%,兩大事業線均成長,增幅僅差 1 個百分點。
上游原廠 1 到 3 季營收年增 75.87%,陞泰代理事業則成長 19%。不過,3PEAK 僅占代理事業營收的四分之一,代理事業成長率涵蓋全部代理線,兩者分母不同。原廠的成長速度並未等比例反映於代理商營收。