2026年11月18日(優分析/產業數據中心報導)⸺ 國精化(4722-TW) 2026 年前 3 季電子化學材料占營收 23.6%,公司在 2026 年 11 月 17 日法說會簡報的營收結構表上,將 2026 年電子化學材料占比預估列為 40%,會中說明時卻改為今年底約 30%。
公司在會中表示「40% 可能有點高,今年到年底大概是在 30% 左右」,並將 40% 的達成時點延至 2027 年。同一家公司對同一年度的預估,簡報與口述卻有落差,達成目標的時程相差一整年。
前 3 季實績較接近口述預估,電子化學材料前 3 季營收年增 52.9%、占營收 23.6%,第 3 季單季已占 29.4%。單季占比接近三成,累計占比仍有差距,全年若要達到三成,第 4 季單季占比須高於第 3 季。
產能與驗證進度
成長來自高頻高速銅箔基板的樹脂,M8 到 M9 是銅箔基板的較高階世代,國精化供應此等級的 HC 系列樹脂,並表示已獲大部分客戶認證。此等級材料決定銅箔基板的訊號損耗。
M10 的進度也有簡報與口述不一致的情況。簡報列示 M10 已通過客戶驗證,公司在會中表示有部分產品已經送樣、正在客戶端驗證。
占比若要提升至三成、四成,產能須先到位。簡報列示電子材料設計產能 2028 年要達到 5,000 噸,安南廠自 2026 年第 3 季起貢獻營收,PSMA 新線則要等到 2027 年下半年,2026 年剩下的時間只能靠現有產線出貨。
營收規模的限制
另一項限制是總營收規模,國精化 2025 年合併營收 37.28 億元,低於 2022 年的 42.25 億元;占比若要提高,電子材料營收成長須快於整體營收,2026 年 1 到 10 月累計營收年增 9.8%。
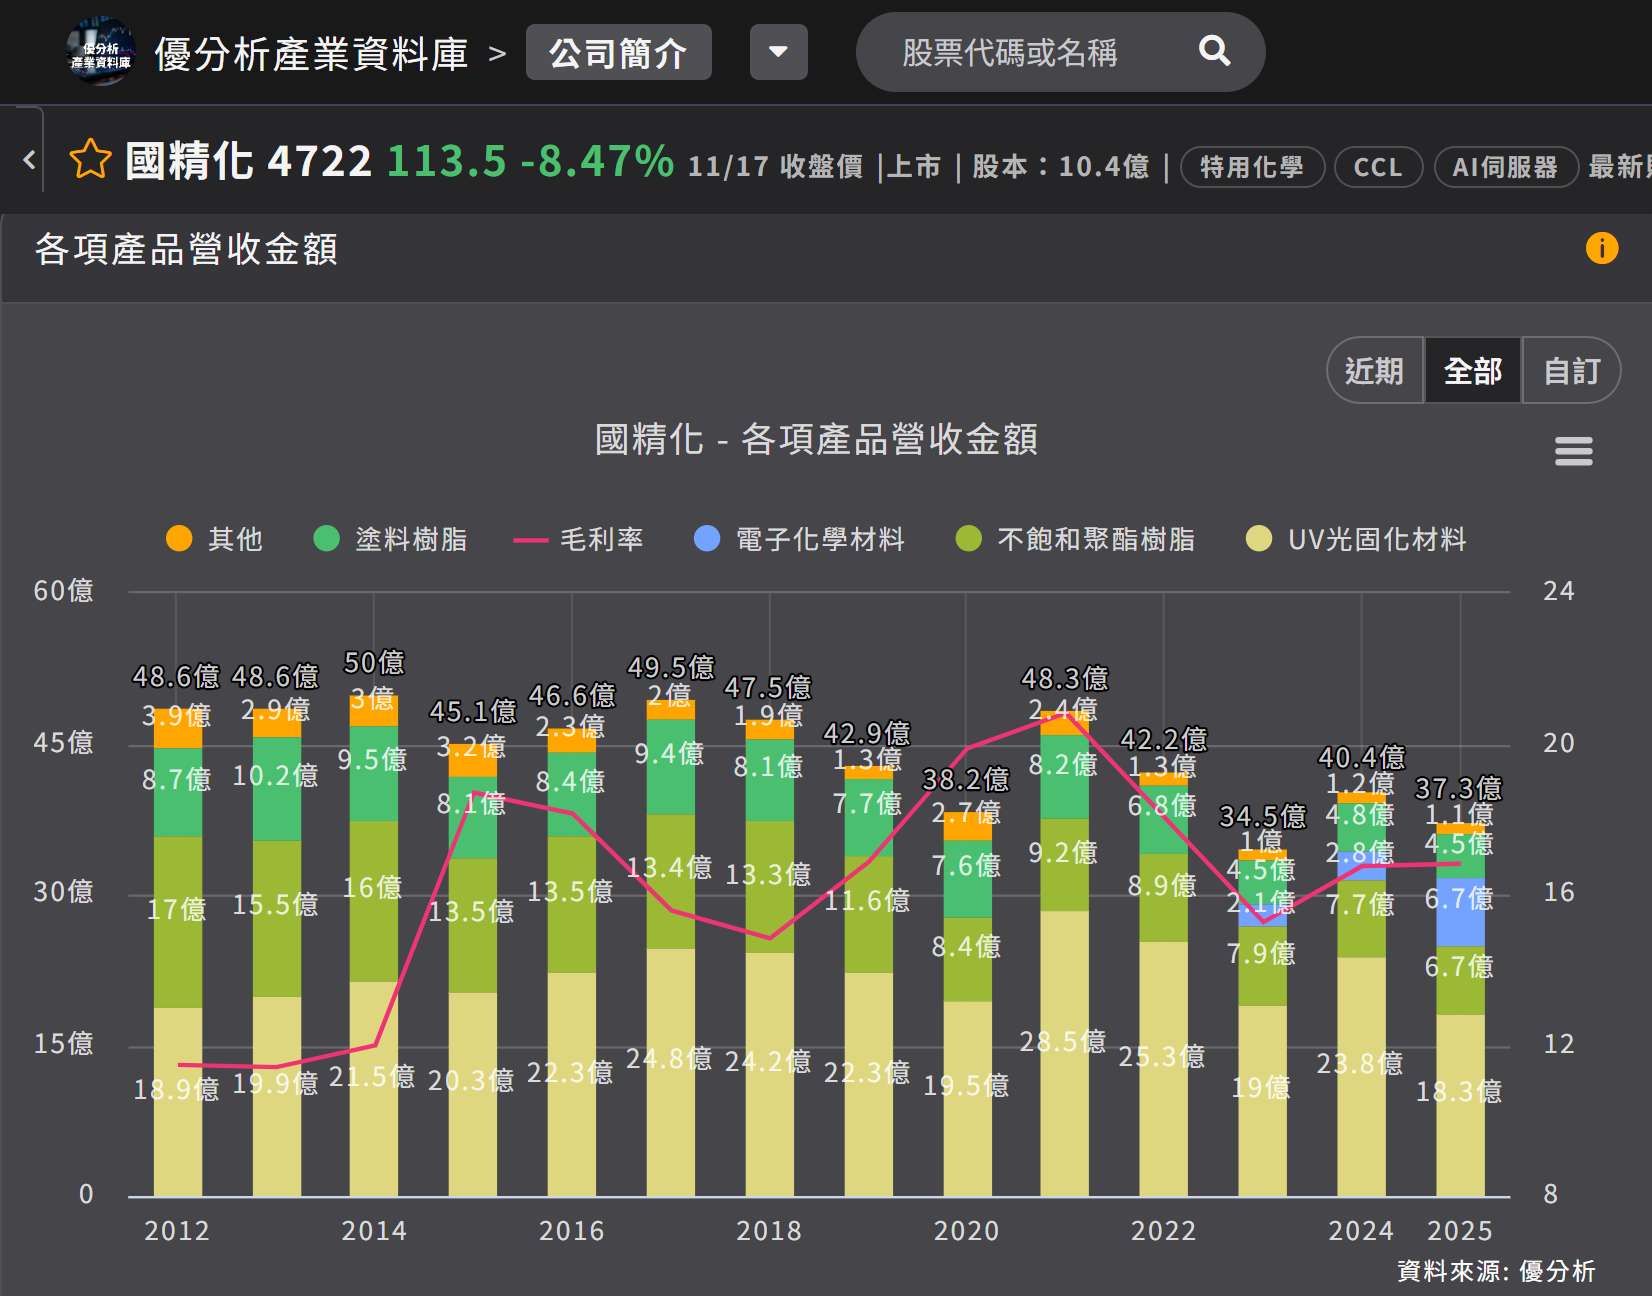
如下圖,根據優分析產業資料庫,堆疊圖裡代表電子化學材料的藍色區塊從 2023 年的 2.1 億元增加至 2025 年的 6.7 億元,這三年的總營收在 34.5 億元到 40.4 億元之間。
(資料來源:優分析產業資料庫)
電子化學材料占比上升之際,UV 光固化材料占比則下降。2025 年 UV 占 49.2%,簡報的 2026 年預估是 35%,前 3 季實際 44.8%。同期總營收年增 10.6%,成長來自電子化學材料。
雙鍵(4764-TW) 2026 年的電子材料營收占比約 30%,宜蘭廠仍在擴建,占比與國精化口述的年底三成預估相當。
轉型方向未變,2026 年電子化學材料大約三成,比簡報列示的 40% 少一成,要達到 40% 仍須仰賴 2027 年新產能銜接。