2026年11月16日(優分析/產業數據中心報導)⸺ 東捷資訊(6697-TW) 2026 年前三季營收 10.58 億元、年增 3.6%,稅後淨利 6,846 萬元、年減 1%,每股稅後盈餘 2.50 元、去年同期 2.54 元。營收成長,獲利小幅衰退。
797 萬元花在哪
毛利率 15.5%,去年同期為 16.5%。營業利益 7,223 萬元、年減 14.1%,營業利益率 7%,去年為 8%。差距主要來自費用,2026 年前三季營業費用 9,205 萬元:研發費用從 196 萬元增加到 593 萬元、成長到三倍,占營業費用新增金額的將近一半;管理費用增加 317 萬元,推銷費用增加 167 萬元。三項合計增加約 880 萬元,其他費用科目同期減少,營業費用淨增 797 萬元,是毛利減少 389 萬元的兩倍。
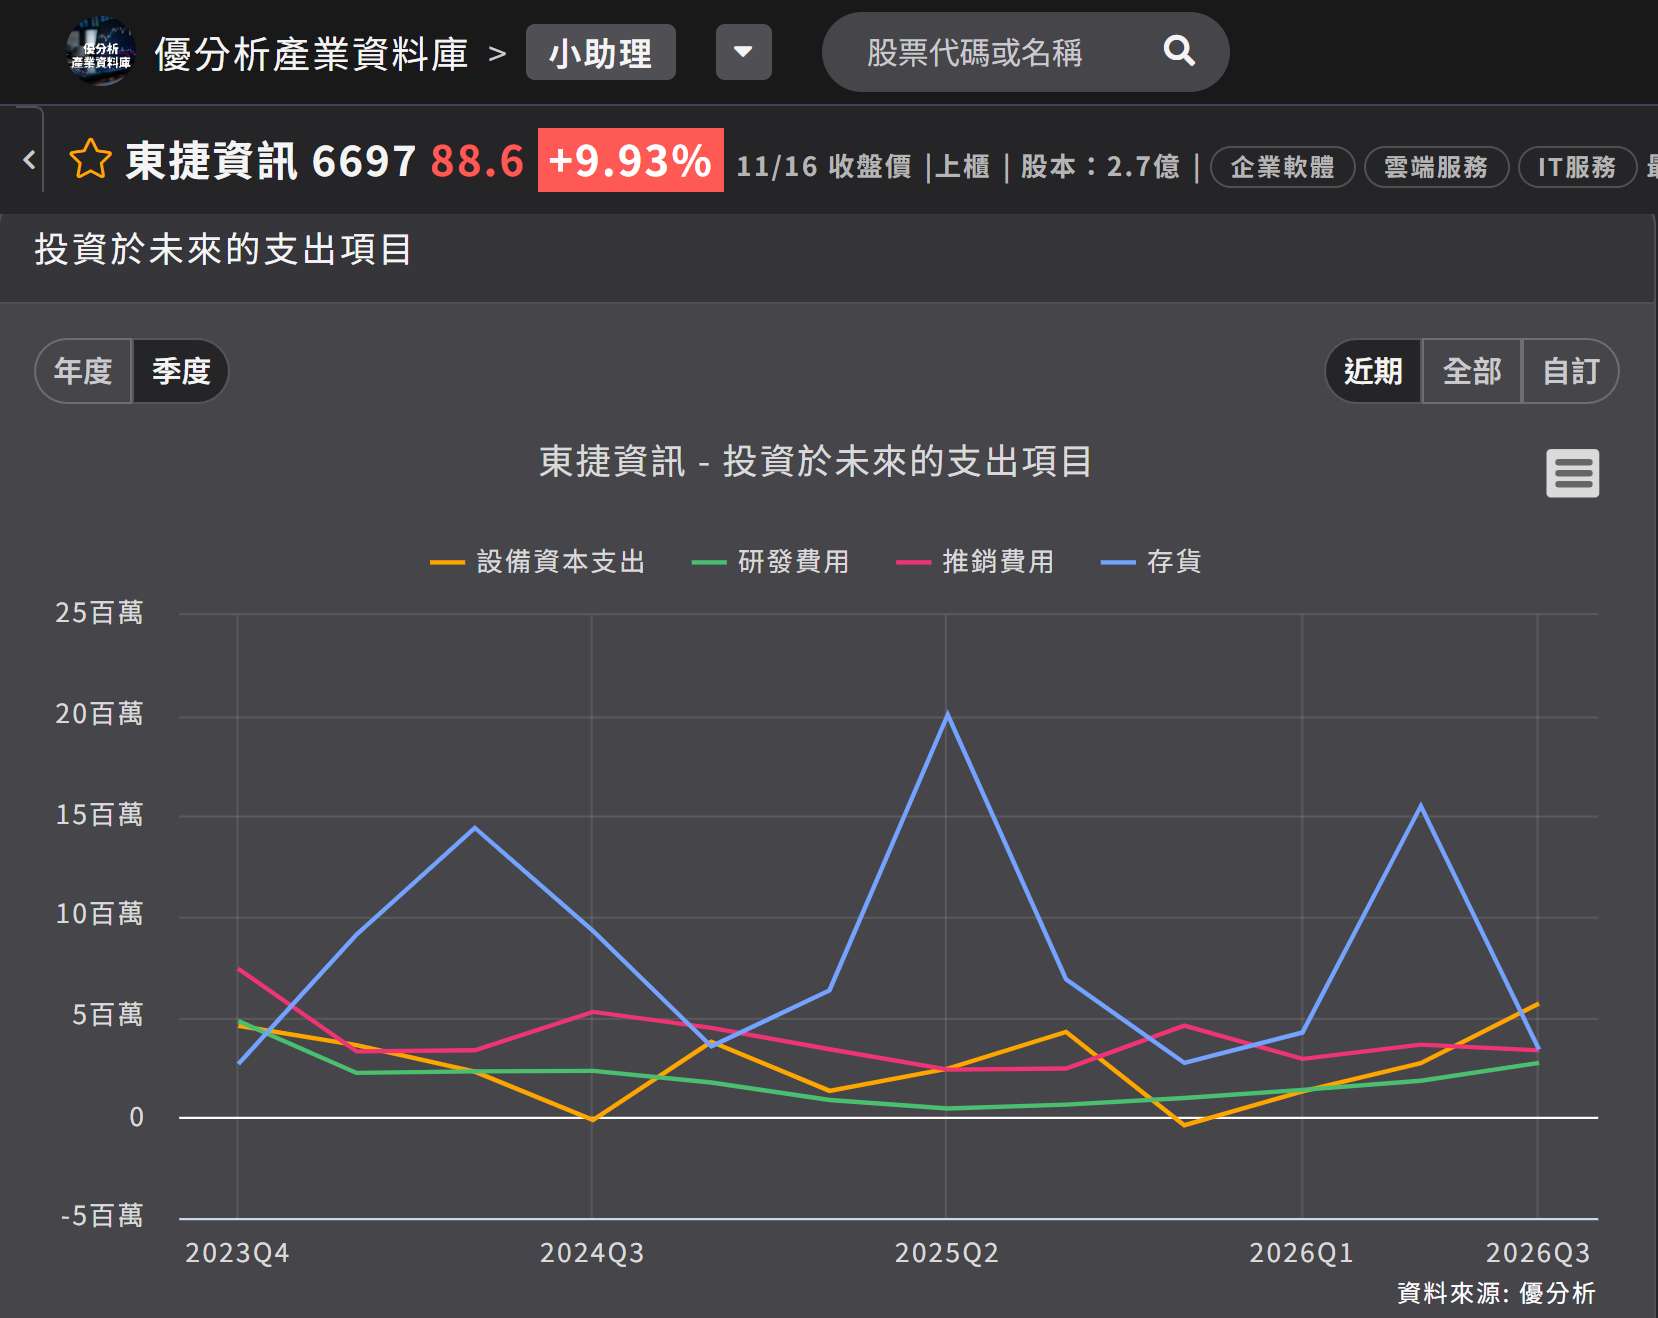
如下圖,根據優分析產業資料庫,設備資本支出、研發費用、推銷費用與存貨四線中,僅研發費用自 2025 年第 2 季低點逐季走高,2026 年第 3 季高於 2024 年各季、前三季年增兩倍;存貨為資產餘額,圖表截至 2026 年第 3 季。
(資料來源:優分析產業資料庫)
公司推動三條產品線平台化:SAP 升級與數據治理中台負責將各系統資料整合為共用資料層,MES(製造執行系統)朝 AI agent 決策平台發展,第三條則為零信任資安顧問服務。公司表示,SaaS 與地端方案都將朝 agent 化發展,讓 AI 代理接手流程,計費方式轉向成果導向,可以產生年度經常性收入(ARR)。
資安是三條產品線中較早投入的業務。東捷除了代理資安原廠產品,也設有 SOC(資安監控中心)團隊,提供全天候威脅監控。
同業經驗顯示,這類服務須先投入人力。安碁資訊員工近 700 至 800 人,近八成是技術服務人才,營收有六成是按月認列,來源是 SOC 與機房維運;服務人力須先到位,收入才會逐月認列。中華資安則面臨成本增加、營業利益幾乎持平的情況:2026 年第 3 季成本費用年增 18%、營業利益只增 3%,公司表示原因是產品組合改變、資安商品銷售占比提高,以及人員擴編與研發投入。東捷轉型的方向正是安碁這類按月收費的服務,人力與設備須先到位。
2026 年前 10 月營收 12.13 億元、年增 4.1%,成長率低於 2025 年全年的 13.2%。
東捷營收持續成長,新增費用主要集中於研發與管理,對應三條產品線平台化的前期投入;毛利減少與費用增加合計,使營業利益減少 1,186 萬元。稅後淨利僅減少 96 萬元,兩者差距來自營業外與稅費,淨支出較去年同期減少約 1,090 萬元。