
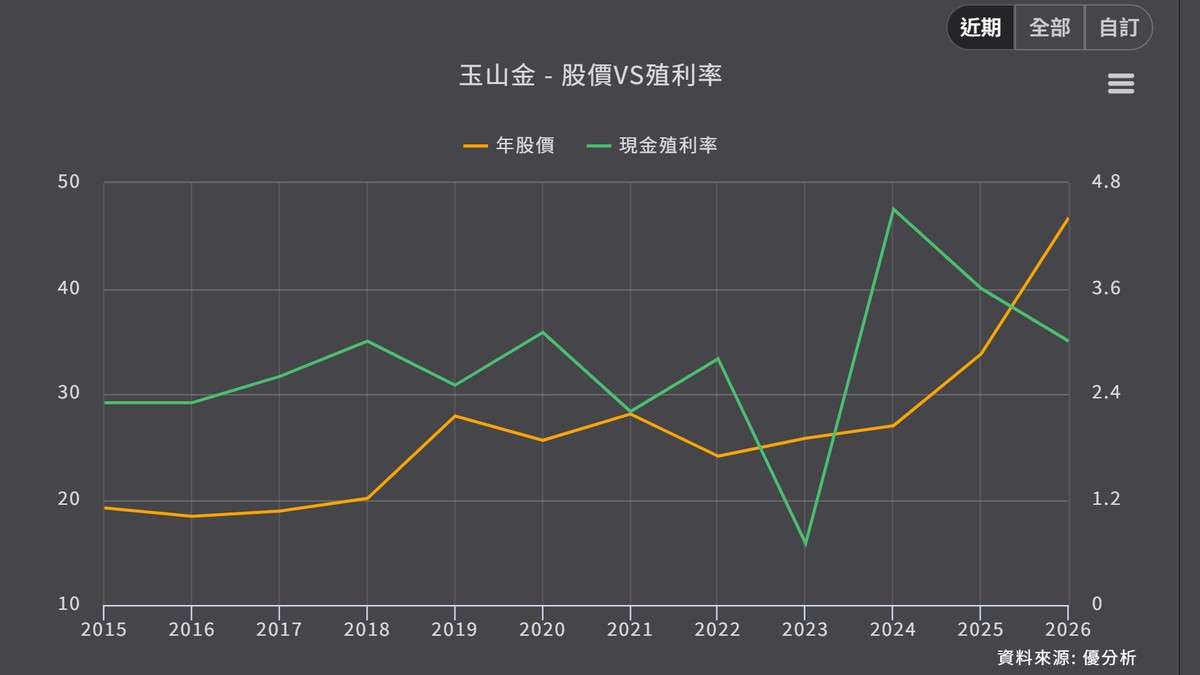
2026年11月18日(優分析/產業數據中心報導)⸺ 玉山金(2884-TW) 2025 年度每股配發 1.4 元現金股利,以 2026 年 11 月 17 日收盤價 46.65 元計算,殖利率為 3.0%。同一股價下若要達到 4%,現金股利須較 2025 年度增加三成三。公司在法說會上表示,股利「盡量會向 4 % 來切進」。
3.0% 是以單日收盤價計算的對照值,與公司說法的著眼點不同。公司表示,股利不能僅以單一時點衡量,股價每天都在變動,「如果說假設股價跌得偏低的話,或許我們的現金股利發的反而會比較高一點點」;反之,股價愈高,維持同樣殖利率所需配發的現金就愈多。公司談的是殖利率與股價的相對關係,並非固定的股利金額。
如下圖,根據優分析產業資料庫,2026 年欄位的股價 46.7 元為 11 月 17 日收盤價,並非全年均價,現金殖利率 3.0% 即以 1.4 元股利除以該價格計算。
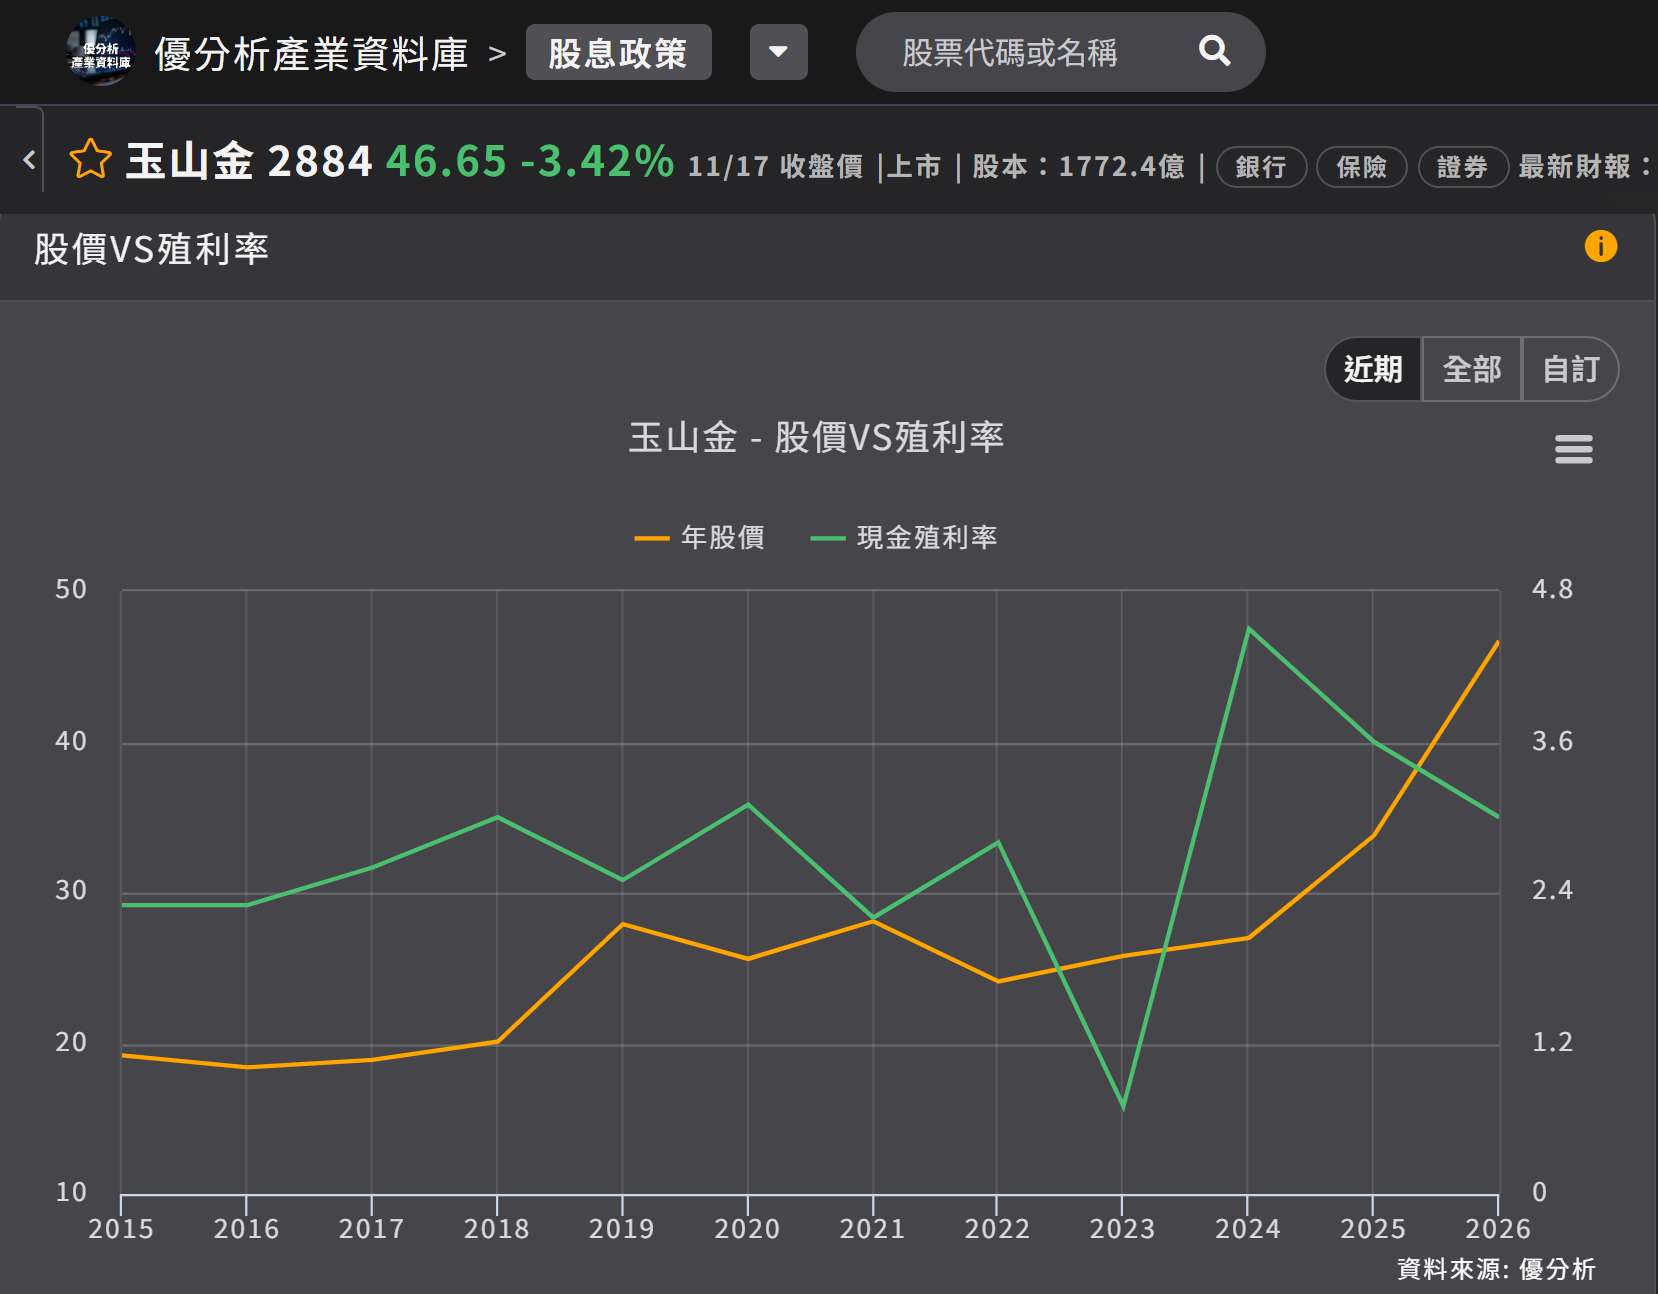
(資料來源:優分析產業資料庫)
公司規劃將配發率維持在 2025 年度水準。2025 年度現金股利發放總額 226.4 億元、稅後每股盈餘 2.12 元,以 1.4 元除以 2.12 元計算,配發率為 66%。公司表示,由於壽險子公司為第 1 年納入,相關股利政策仍在內部研擬。
現金來源主要為銀行與人壽,但公司表示,人壽這一兩年尚不會上繳現金,短期仍須仰賴銀行。人壽盈餘能否上繳金控,由保險局依人壽個體帳核定;玉山金 9 月 1 日才合併三商美邦人壽。
不辦金控現金增資
金控對三商壽的增資尚未完成。公司規劃 2026 年對三商壽現金增資 160 億元、2027 年再 60 億元,其中 160 億元已於 9 月 29 日完成、由金控全數認購;這兩筆資金由金控注入人壽,不會成為股東股利。
公司明確排除金控本身辦理現金增資:「我們並不會做那個金控的現金增資啦,這個是目前都完全沒有考慮在裡面」。資金面仍有可用額度,現金沒有問題,但須保留資本供各子公司發展,2027 年仍有孟買、多倫多、達拉斯三個海外據點待推進。
兆豐金 2025 年度現金股利 1.75 元、兆豐金公布的現金殖利率 4.38%,為同業中殖利率達 4% 以上的例子;國泰金過去 3 年平均配發率 53%,玉山金要維持 66% 的配發率,比國泰金高 13 個百分點。
以股價 46.65 元計算,4% 殖利率需配發 1.87 元股利;若以一家法人 2026 年 8 月 20 日預估的 2026 年每股盈餘 2.53 元推算,配發率須達 74%,高於 2025 年度的 66%。人壽現金仍須經保險局核定,才能上繳金控。

