
2026年11月18日(優分析/產業數據中心報導)⸺ 玉山金(2884-TW) 的雙重槓桿比率,也就是金控對子公司投資占股東權益的比重,2026 年 9 月底升到 116.50%、2025 年底是 115.02%,也是本文所列資本指標中,唯一統計至 9 月底者。金控資本適足率 118.58%,為 2026 年上半年數字,時點在 9 月 1 日併購之前。公司表示不辦金控現金增資,資金面仍有可用額度,現金「是 OK 的」,但須保留資本供各子公司發展,銀行放款與壽險銷售通路均有資本需求。
116.50% 與 118.58% 分屬不同時點,因集團資本適足率依規定每半年申報一次,第 3 季財報不會更新該數字,公司在簡報上註明 2026 年上半年是會計師簽證數字;同一頁的玉山銀普通股權益比率(CET1)10.97%、三商美邦的保險業資本適足率 110.00%,也均為 6 月底數字。
資本規劃始於併入的人壽公司資本水位,三商美邦 110.00% 比法定門檻 100% 高 10 個百分點,公司設定的 2026 年底目標為 125%;公司說明,2026 年對三商美邦現金增資 160 億元,2027 年再增資 60 億元,兩筆合計 220 億元。
資本靠三項來源
玉山銀的信用風險內部評等法(IRB)已取得核准,這是資本比率改善的來源之一,7 家申請銀行中只有 2 家全部項目通過。以 2026 年 6 月底的 10.97% 計算,IRB 在 2026 年可使該比率上升 0.5 個百分點;以內部模型計算的風險性資產不能低於標準法計算結果的一定比例,該比例分 5 年過渡至 72.5%、2031 年 12 月全部適用。公司表示,採用 IRB 不代表新增的資本空間可全數動用。
監理面也在減壓,金管會 2026 年 8 月 4 日修正金控合併資本適足性管理辦法,壽險型金控的資本適足率申報可以配合子壽險延後 1 個月;子壽險經核准適用 15 年過渡措施者,資本性質債券(可計入資本的債券)的資本溢額在接軌第 1 年可以全額計入,原先僅能認列一半。現行門檻是集團資本適足率不得低於 100%,未達者盈餘不得以現金分配,這是配息的前提。
外部機構與同業
外部機構的看法偏保守,惠譽 9 月把玉山證券的國內長期評等從 AA 降到 AA-、解除負向觀察,理由為母公司玉山金控併購三商美邦人壽,將弱化金控的合併信用體質;惠譽同時預期玉山金的普通股權益雙重槓桿比率到 2027 年底維持在 120% 以下,該比率以普通股權益計算,2026 年上半年為 115%,與公司公布 9 月底全體權益的 116.50% 不是同一個指標。
同業資本水位須按指標比較。兆豐金沒有壽險子公司,第 2 季底資本適足率 127.5%、高於玉山金的 118.58%;雙重槓桿比率 117.83%,則略高於玉山金的 116.50%。台新新光金同樣處於金控併入壽險的第一年,因人壽接軌新制的參數未定,未揭露金控資本適足率,無法比較。
公司表示不辦現金增資,2026 年年報在 2027 年 4 月底前申報,屆時資本適足率才會首次納入人壽。在那之前,對三商壽的 220 億元增資要靠每年獲利,以及 IRB 上路後對資本比率的改善,這兩項尚未反映在資本適足率上。
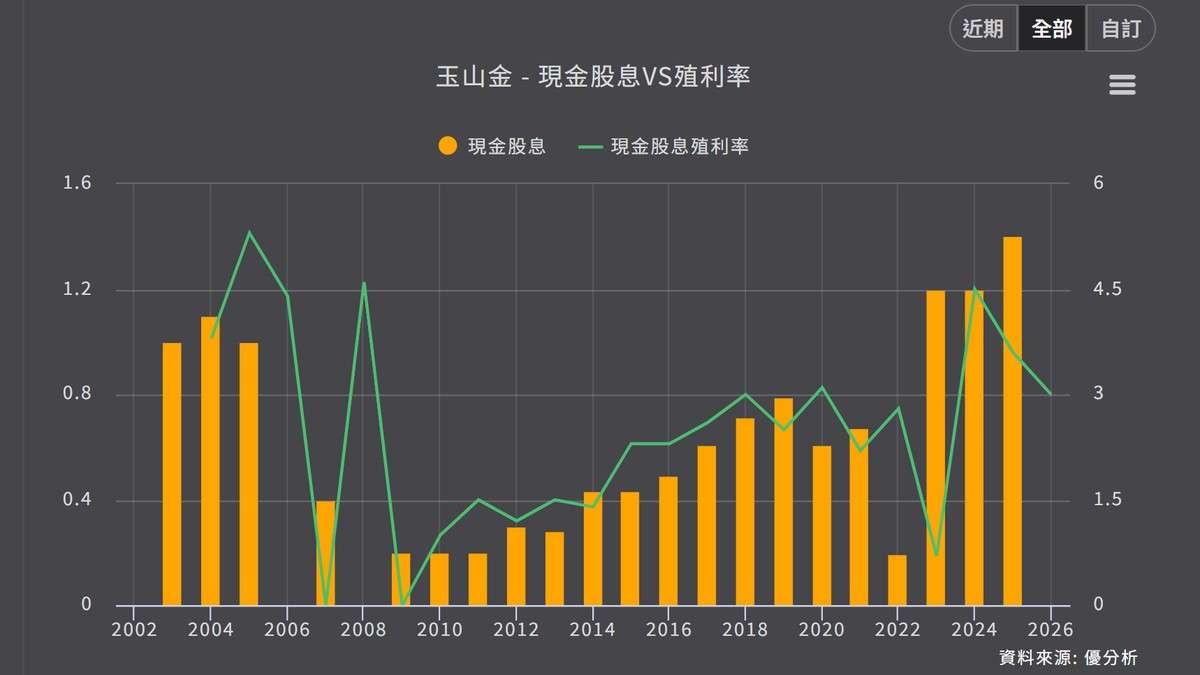
如下圖,根據優分析產業資料庫,最後一筆現金股息為 2025 年的 1.4 元,綠色殖利率曲線的最後一點為 2026 年、約 3.0%,配息前提為集團資本適足率維持在 100% 以上。
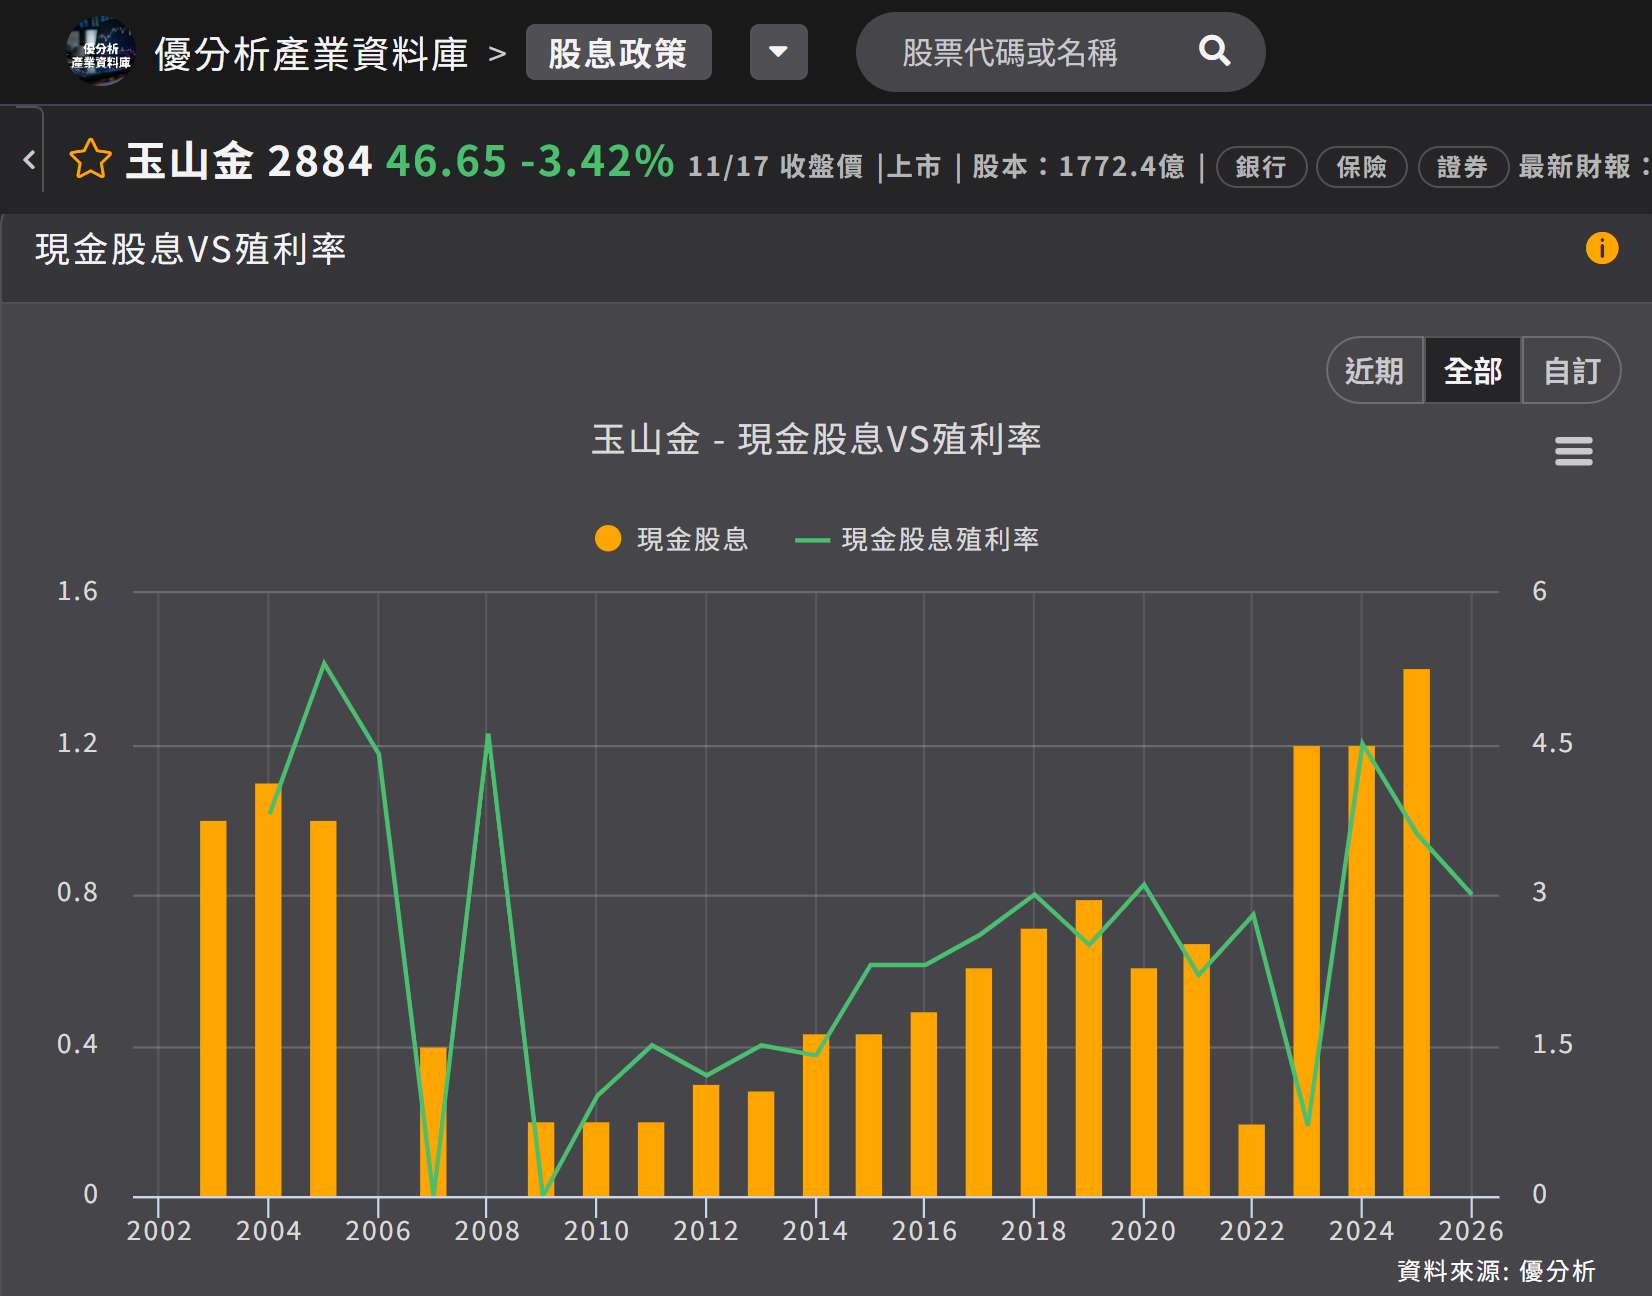
(資料來源:優分析產業資料庫)

