
2026年11月18日(優分析/產業數據中心報導)⸺ 玉山金(2884-TW) 旗下玉山銀行 2026 年第 3 季淨利息收益率(NIM)1.28%,較第 2 季的 1.31% 下降 3 個基點,1 個基點等於 0.01 個百分點。存放利差同期從 1.43% 降到 1.41%。第 3 季央行沒有升息,公司將 2026 年 8 月法說會設定的 2026 年底 NIM 目標,由 1.33% 下修為與第 3 季的 1.28% 持平。
NIM 下滑並非政策利率所致,公司表示指標利率未變,「可是我們在汲取資金的一個成本已經明顯地上升喔」;利率上漲集中在短期票券市場。央行 9 月統計 30 天期商業本票次級市場利率 1.73%、一個月上升 0.22 個百分點,隔夜拆款利率 0.817%、較上月幾乎持平。銀行的資金來源也轉向成本較高的存款。前 3 季定期存款年增 17.93%,高於活期存款的 12.87%,利息支出隨之增加。
公司另指資金外流。2020 年以來外資賣超台股累計 6 兆元,其中 2025 年底以前 3 兆元、2026 年以來 3 兆元;僅 10 月 1 日至法說會期間便達 1.7 兆元,約當六年累計的近三成。公司表示,外資賣超之外,投資型保單與投信 ETF 的海外投資部位也帶動資金流出,台幣貶值與利差使這些資金留在海外,未匯回台灣。
同業對資金成本的說法相近,做法不同。同業第 3 季法說會尚未舉行,可比較第 2 季數字:中信金 NIM 1.65%,較上季同樣收窄 3 個基點,理由同樣是資金成本上升;兆豐金存放利差反而擴到 1.37%,主要受惠於活期存款占比提高、資金成本下降。
放款成長超過原指引
放款需求反而更強,公司表示今年放款成長主要來自科技業客戶,出口成長強勁帶動資金需求;前 3 季總放款 2.98 兆元、年增 17%,超過原本 13% 到 15% 的指引。第 4 季需求仍顯穩定,但公司表示,存款成長須跟上放款,並須控管貸放利差,不會追求高速成長,流動性覆蓋比率(LCR)近期均在 120% 左右。
2027 年的指引分兩層。第一層是存放利差目標提升 5 個基點,將透過調整結構達成:吸收自然人與中小企業存款、拉高活期存款比重,放款端積極拉升利率。第二層是 NIM 2027 年目標僅為提升 3 個基點,比存放利差少 2 個基點,差異在於部分債券部位為固定利率債,無法受惠於升息。公司的假設是美國到 2027 年中再升兩次、每次一碼,台灣兩次、每次半碼。
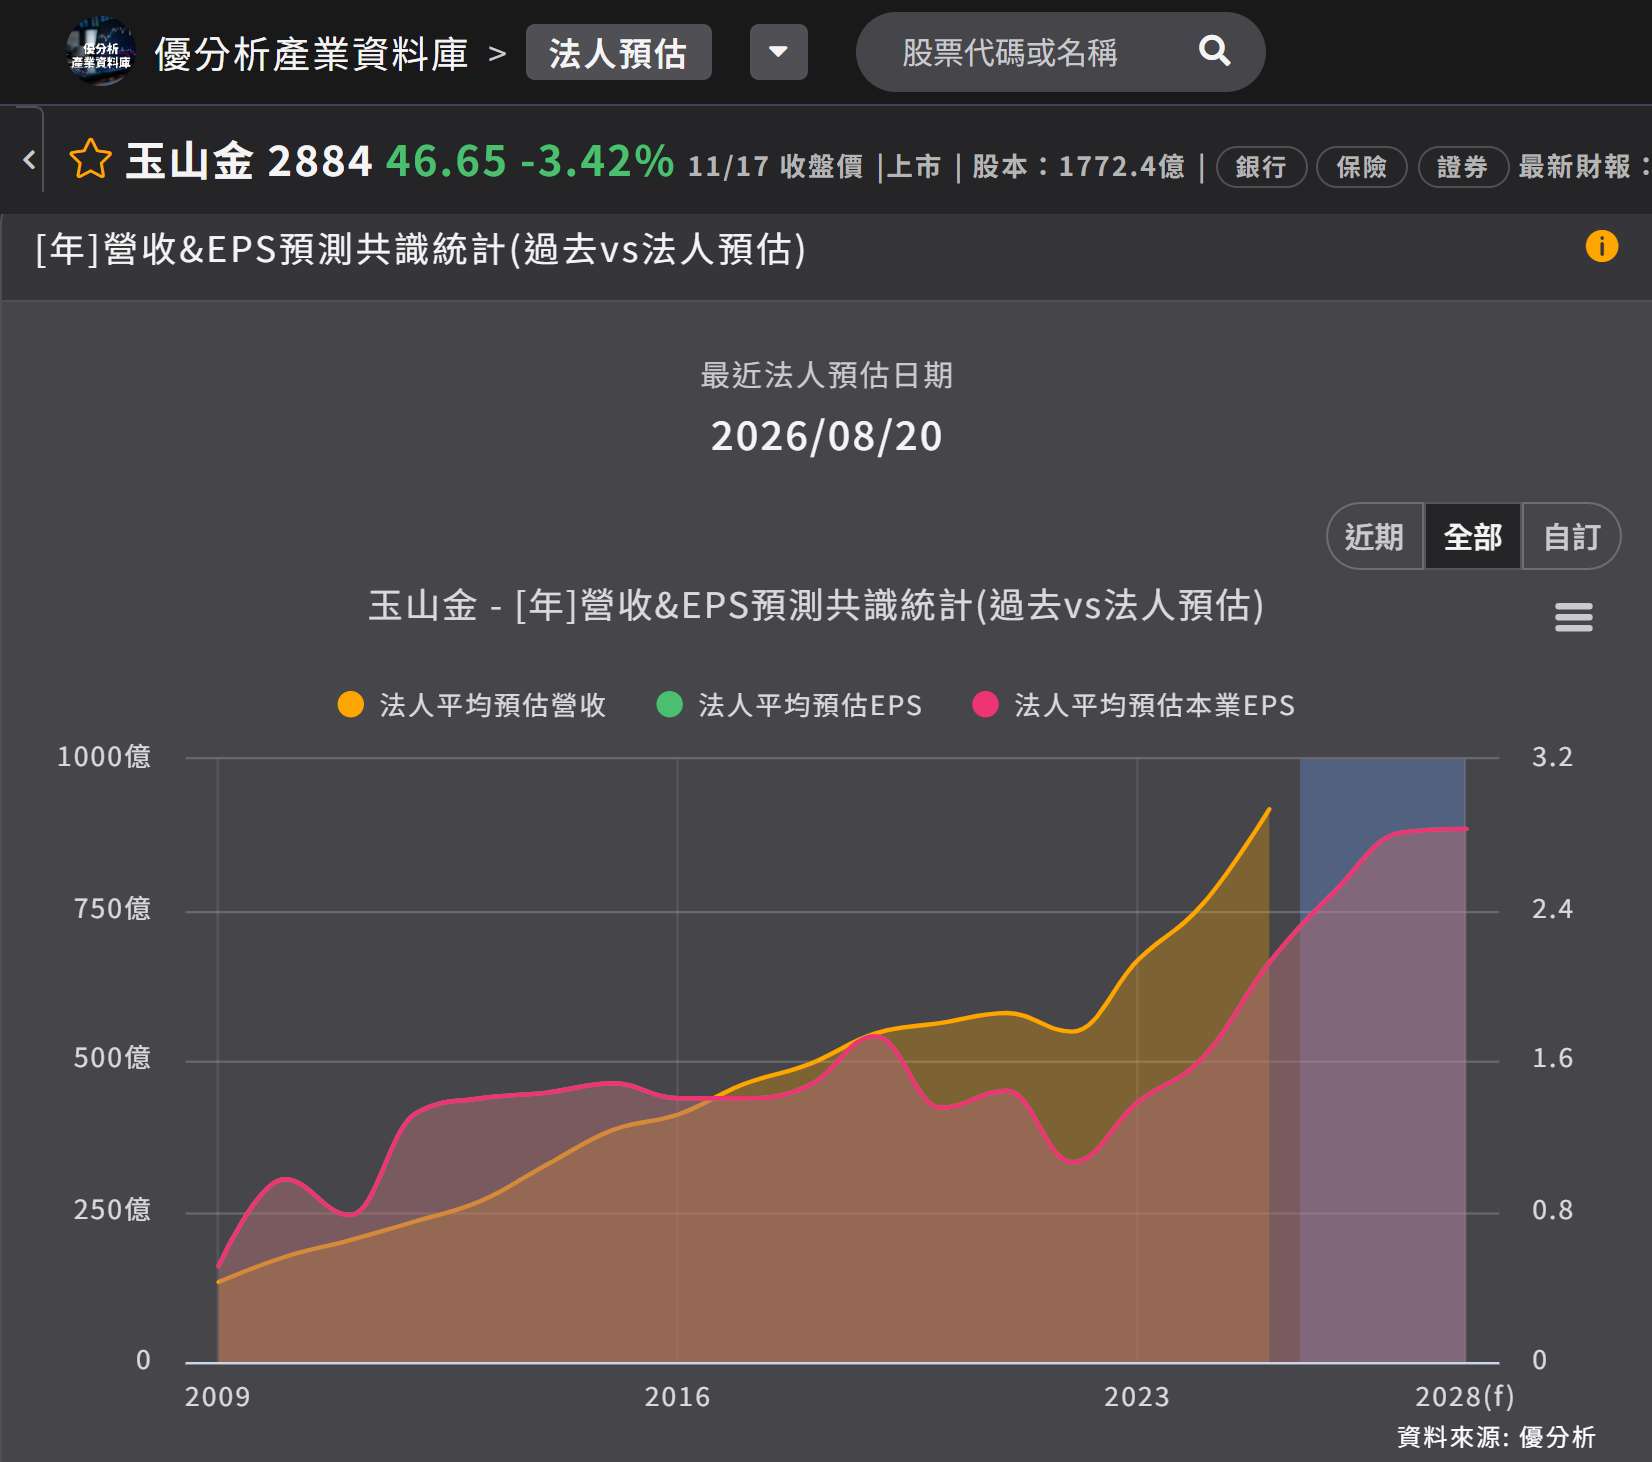
法說會前 3 個月,即 2026 年 8 月 17 日至 11 月 17 日,僅一家法人發布玉山金報告,日期為 2026 年 8 月 20 日、評等「中立」。報告早於第 3 季數字公布,未反映本次 NIM 下滑。
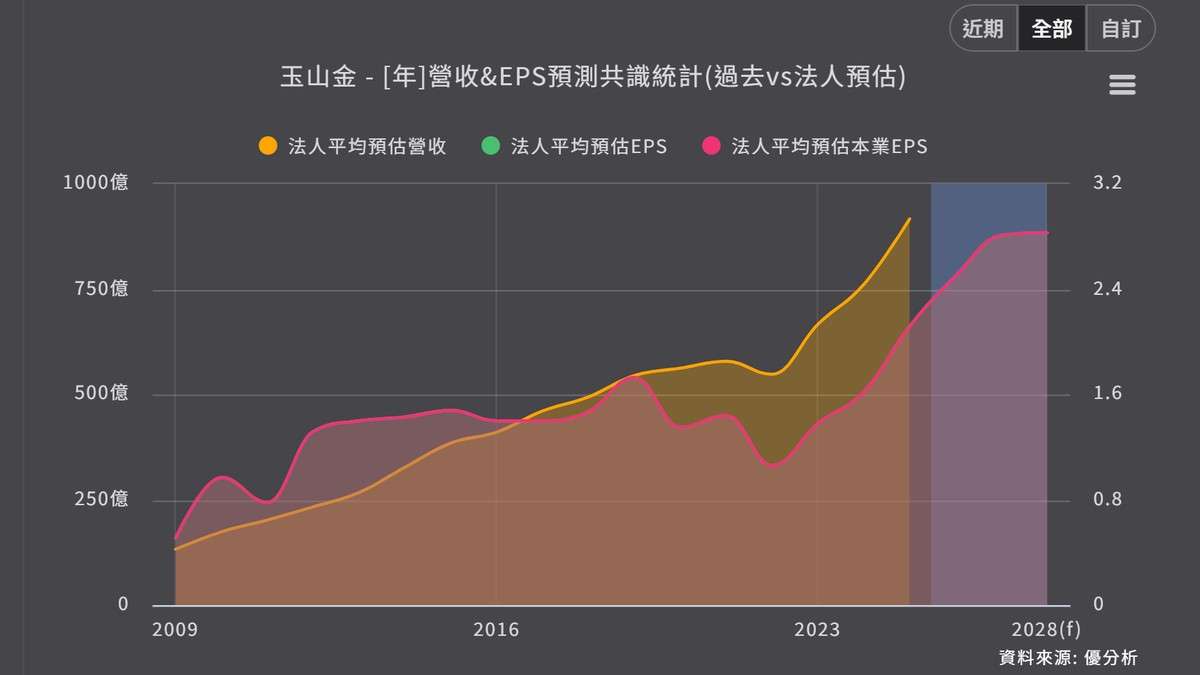
如下圖,根據優分析產業資料庫,圖表上方的最近法人預估日期仍為 2026 年 8 月 20 日,離這場法說會將近三個月,反映的是第 3 季數字公布前的法人預估。
(資料來源:優分析產業資料庫)
央行未升息,NIM 仍下滑,原因在於銀行資金價格由市場決定,並非僅取決於政策利率。存款成本上升,加上資金外流,銀行只能隨之提高存款利率。公司表示,央行若升息,牌告利率將足額反映,從活期至各天期存款均會完整調升。存款成本隨之上升,台幣存放利差反而不會因此擴大。

