
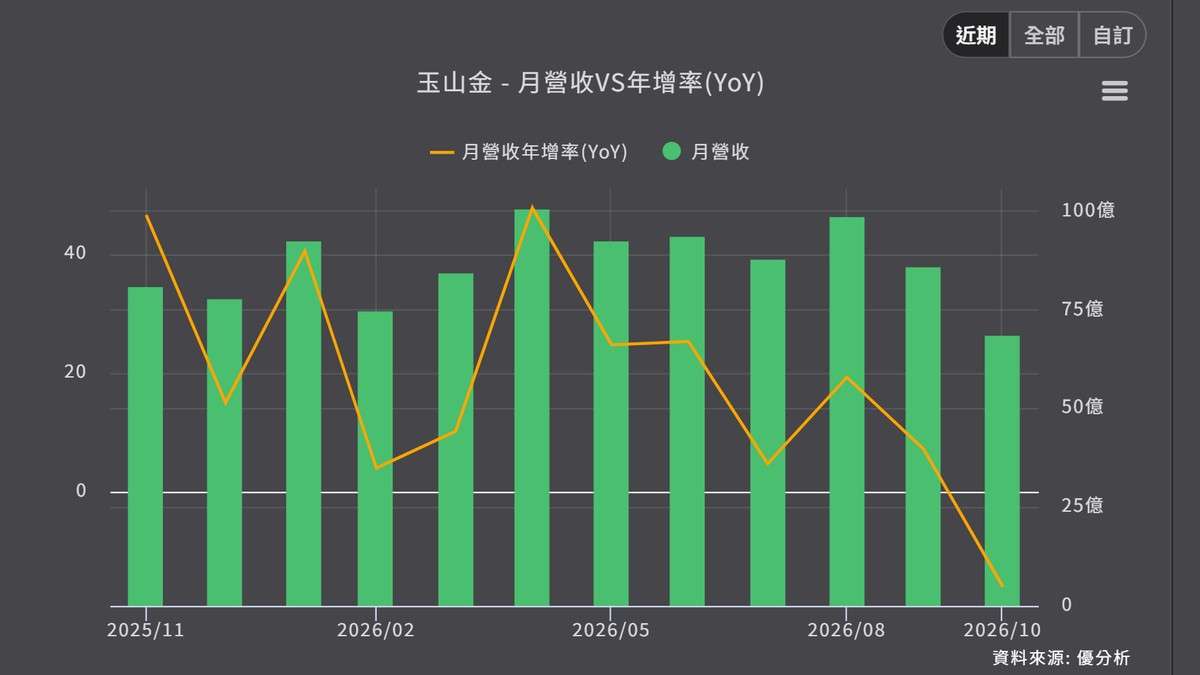
2026年11月18日(優分析/產業數據中心報導)⸺ 玉山金(2884-TW) 旗下玉山銀行 2026 年前 3 季財富管理淨手續費收入 145.1 億元、年增 33.5%,創歷史新高,占淨手續費收入約 47%。其中共同基金占 35.3%、銀行保險 33.4%、債券及其他 26.6%、保管及信託 4.7%,四項合計 100%。同期銀行保險手收僅成長 5.2%,上半年仍為負成長。公司表示保險手收的成長率「比前幾年都比較差啦,我們也不是很滿意」。
基金銷售占用了理專人力。公司表示 2026 年資本市場熱絡,理專人力幾乎全數投入基金銷售,「我們的人力幾乎都在做基金」,保險商品的銷售順位因而後移,至第 3 季才恢復正成長。
玉山銀不賣的投資型保單,是市場成長最快的商品。壽險公會統計 2026 年前 10 月初年度保費 1 兆 2,889 億元、年增 57%,其中投資型 7,474 億元、年增 124.3%、占 58%;傳統型 5,414 億元,僅成長 11%。
同業的保險手收還在長
同業同期保險手收仍維持成長。兆豐銀上半年保險手收 11.28 億元、年增 28.33%,銀行保險也是第 2 季財管手續費毛收益的最大單一來源。
9 月 1 日併入的三商美邦人壽,正好補足這條產品線。2026 年上半年三商美邦初年度保費有 89% 來自投資型商品。公司表示「玉山銀行不賣投資型保單,但是三商美邦是專賣投資型保單」,兩者可形成互補,擴大保險業務規模,三商美邦將在其中占有一席之地。
11 月的銷售結構已開始轉變。公司表示 11 月前兩週的基金與結構型商品銷售,比前 3 季可能少 3% 到 5%,保險商品同期可能成長超過 5%。資本市場轉弱的訊號也出現在營收上,金控 10 月營收年減 16.02%、月減 20.3%。
如下圖,根據優分析產業資料庫,最右側為 2026 年 10 月數據,單月營收年減 16.02%、月增率 -20.3%,單月年增率由正轉負、累計年增率仍達 15.77%,反映資本市場轉弱。
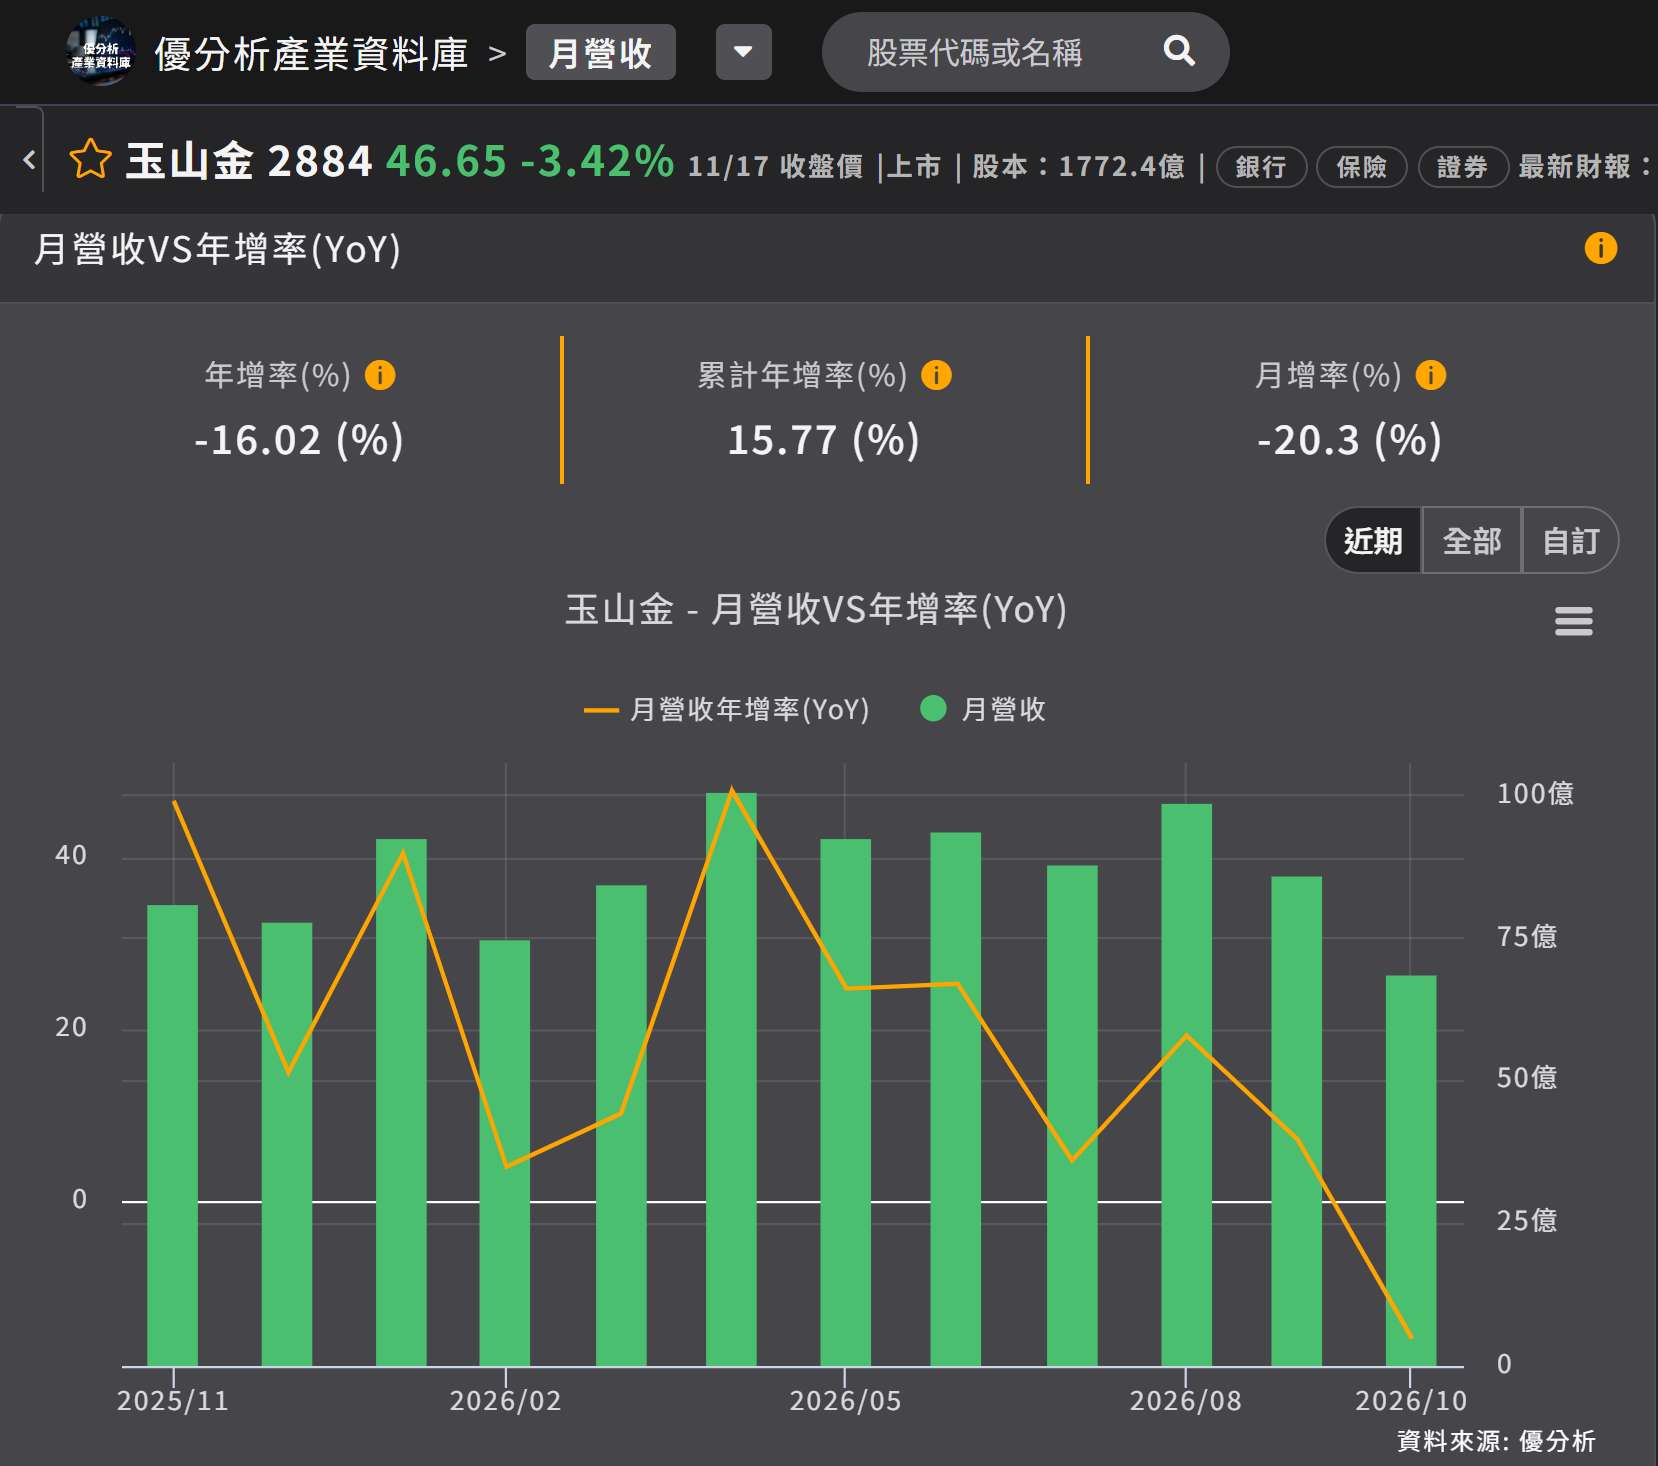
(資料來源:優分析產業資料庫)
公司對 2027 年財管手收提出的指引為「至少一定會有雙位數的成長」。保險手收方面,公司表示併入三商美邦後,2027 年保險手收的目標金額已經確定,並說雙位數的成長「有點少」。
補足產品線,不等於手收能立即增加。玉山銀如何分配通路資源與理專時間,關係到三商美邦投資型保單的銷售表現。市場的成長主要來自投資型,投資型保單銷售最多的國泰人壽也在 6 月初停售主力變額年金。2027 年保險手收成長率能否高於前 3 季的 5.2%,取決於三商美邦投資型保單在玉山銀通路的銷售規模。

