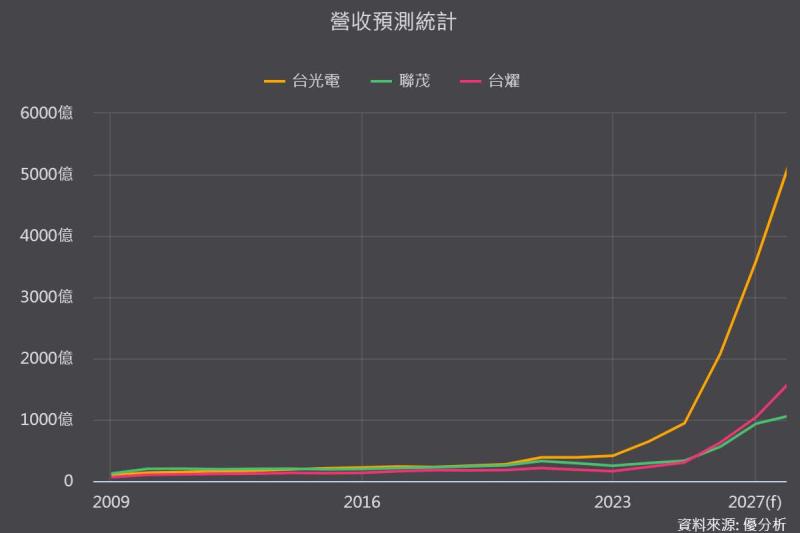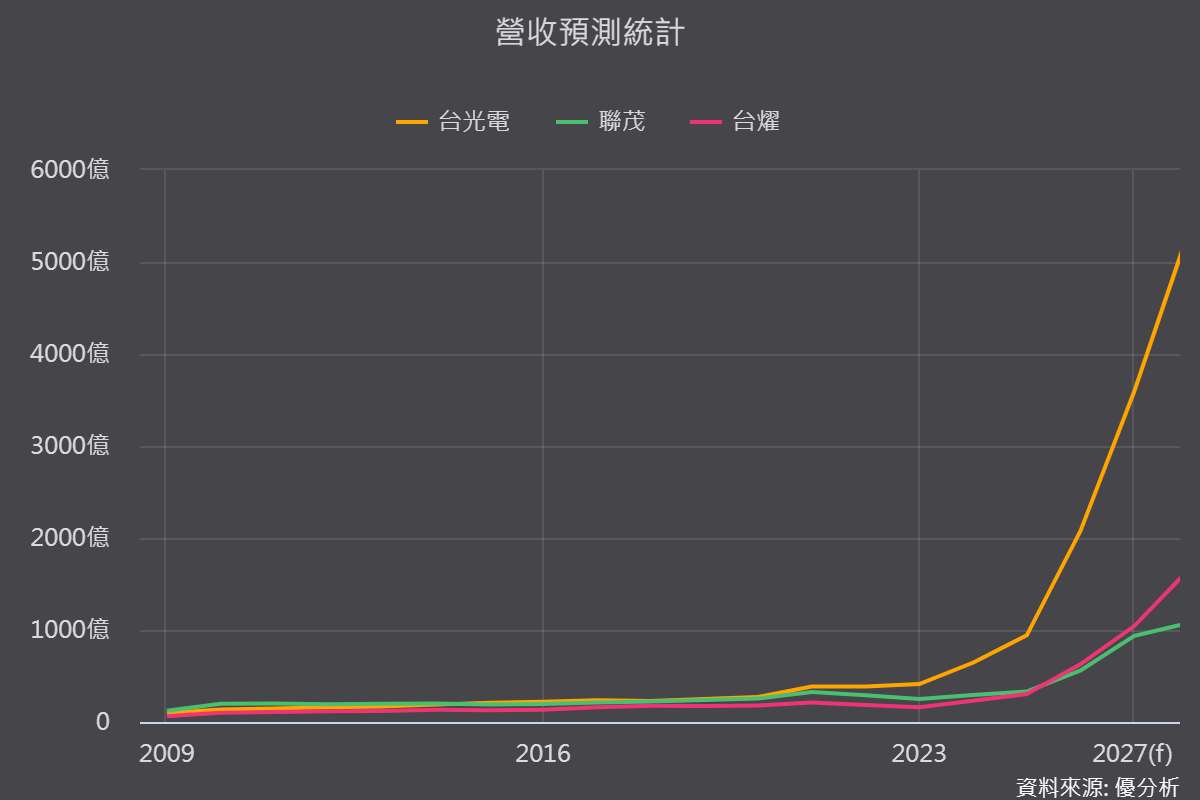
隨著AI伺服器運算架構升級,以及800G與1.6T高階交換器加速滲透,三雄同處AI高階CCL的價漲期,但賺錢的層次不同:台光電(2383-TW)靠規格領先(M9、載板)拉開差距。台燿(6274-TW)則以M7/M8 最凌厲漲幅卡位交換器與ASIC供應鏈。聯茂(6213-TW)靠中低階漲價槓桿衝獲利彈性。本文帶大家一次看三家產品布局。
CCL、高階銅箔、玻纖布 引發的結構性漲價週期
根據《優分析產業資料庫》資料,這波漲價動能主要來自兩大推手:一是AI伺服器與ASIC專案對極低介電損耗材料(如M7、M8、M9)的需求呈現爆發式成長;二是上游關鍵原料包括HVLP高階銅箔與電子級玻纖布(E-glass)出現嚴重料源瓶頸。
受惠終端需求強勁,加上原料成本上升,廠商透過調漲售價反映成本,帶動平均售價(ASP)與毛利率提高。
台光電:規格世代領先,M9與載板CCL獨霸高階市場
台光電作為全球CCL龍頭,高速CCL市占 38.6%(2025 年),高階HDI材料市占70%以上、SLP材料90%以上。強項在技術領先與產能規模,是Nvidia、Google、AWS的主要供應商。
最賺錢的產品線為M9規格材料與載板CCL。其中法人估M9毛利率40%以上,M9已於2026年下半年進入量產,第三季隨GPU客戶放量。載板CCL預計2027年初出貨,預估毛利率40~50%以上。
接單能見度已延伸至2027年、部分長約產能未來兩年接近全數售罄。台光電同時握有原料配額與技術領先,缺貨對它是「漲價+份額」雙紅利。預期第四季不排除針對部分產品再次調漲,M6以下調幅較大。
台燿:卡位800G交換器與ASIC,高階報價漲幅最凌厲
台燿的M7+ 高速CCL市占20%以上。強項是在800G、1.6T 交換器與ASIC專案。
最具獲利潛力的產品線為M7、M8高階材料,主要對應高速交換器與ASIC需求,M7以上高階產品營收占比於2026年第二季達39%,預估下半年升至40%~50%。隨著ASIC專案(AWS Trainium 3)自2026年第二季放量,加上泰國廠新產能提前開出,預計2027年高階產品營收占比有望超過50%。
受惠於高階交換器需求與產品漲價,台燿2026年第二季毛利率升至29.7%。報價方面,台燿於2026年4月底調漲M7、M8高階產品價格約40%,中低階產品則調漲10%至20%,第二季整體漲幅約30%。預期2026年下半年,每季仍有10%至15%的調漲空間。
聯茂:通用伺服器龍頭,中低階漲價展現獲利槓桿彈性
聯茂為國內產能第一大CCL廠,優勢落在一般型(通用)伺服器市場,AMD平台市占逾6成、Intel約3~4成。強項在通用伺服器換代升級(PCIe Gen 6)。
聯茂最賺錢的產品線集中在M7與M8/M9高階材料。M7材料的毛利率較M6高出3~5個百分點,未來的M9產品毛利率更有機會上看50%。雖然聯茂的高階AI比重低於台光電,但由於其過往產品結構偏向中低階,當整體產業啟動漲價時,中低階材料漲價帶來的獲利改善槓桿最為顯著。
2026年4月至5月累計漲幅約20%,第二季單季漲幅達30%。隨後第三季與第四季預計每季續漲15%~20%,且報價機制已由過往的按季協商改為按月調整。
CCL缺料限制出貨,玻纖布、高階銅箔、同業擴廠一起看
目前CCL三雄面臨的共同挑戰並非訂單不足,而是上游原料供應鏈陷入瓶頸,稼動率主要卡在E-glass玻纖布與HVLP4銅箔。
整體來看,台光電憑藉長約鎖定原料配額,受惠最為扎實;而台燿與聯茂的稼動率目前受限於70%~75%。主要受限瓶頸和同業擴產資訊,整理如下:
-
玻纖布瓶頸:日商日東紡(Nittobo)之T-Glass產線目前持續滿載,其產能擴充預計要到2028年度才能提升至2025年度的3倍;中國巨石與泰山玻纖之新產能,則預計於2026年第四季至2027年第一季陸續開出。
-
高階銅箔瓶頸:三井金屬HVLP產能排單已一路排至2030年後,依據官方擴產計畫,第一階段預計於2028年將VSP月產能提升至1,200噸,第二階段於2030年擴增至1,400噸;後續馬來西亞新廠預計於2031年起投產,並計畫在2033年將VSP月產能一步擴大至2,600噸。
-
同業擴產動態:南韓斗山集團規劃投資9,700億韓元擴產,配合生益科技與建滔集團同步擴充產能,相關新產能多集中於2028年下半年釋出。