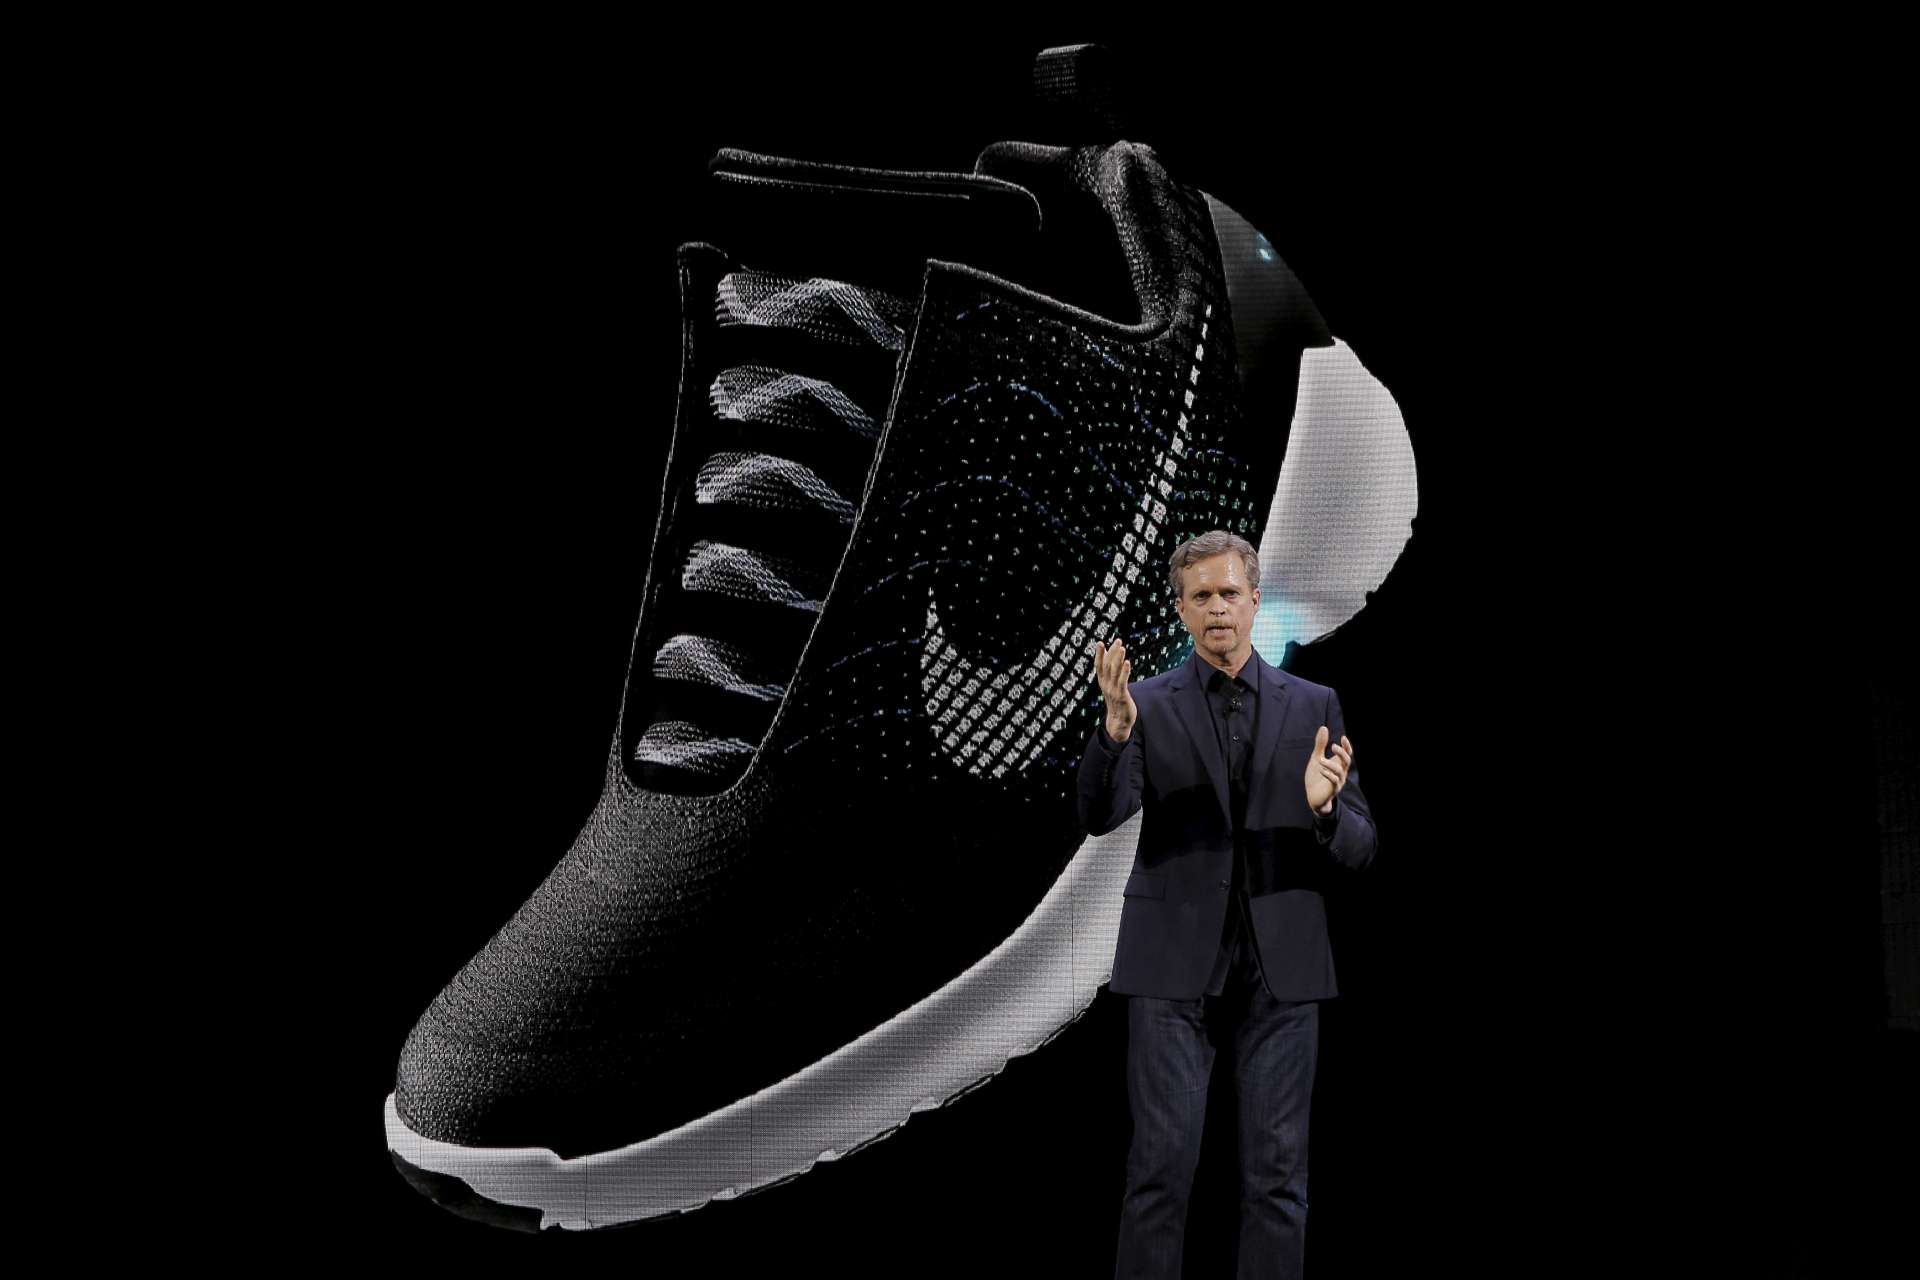
2026年11月16日(優分析/產業數據中心報導)⸺ 全球運動用品大廠耐吉Nike(NKE-US)即將舉行近十年來首場投資人日,試圖說服市場相信公司能重回成長。Nike最新推出的Pace營運重整計畫,預估到2031會計年度可累計節省25億美元成本,但全球銷售持續下滑,中國市場衰退幅度更達26%。投資人目前最關心的,已不是Nike還能省下多少費用,而是何時能重新推出受到消費者歡迎的產品。
Nike在2027會計年度第一季營收年減4%,毛利率雖改善至42.8%,但公司預估全年營收仍將出現接近10%的衰退,營業利益降幅甚至可能超過營收降幅。其中,大中華區以固定匯率計算的營收年減26%,公司預期後續季度降幅可能進一步擴大。
這也是Nike必須加快重整的原因。過去支撐成長的運動休閒與Jordan品牌需求持續疲弱,兩項業務合計約占整體營收一半,即使專業運動產品表現改善,仍不足以抵銷其他業務的下滑。公司已開始減少Jordan復刻鞋款供應,希望改善庫存過多與折扣銷售問題。
Nike上月公布的Pace計畫,涵蓋全球供應鏈現代化、組織精簡及區域業務重組,並將原本四大營運區域整併為美洲、歐洲中東非洲及亞太與大中華區三大區域,新架構預計2028會計年度啟用。公司也規劃在印度班加羅爾設立企業能力中心,並將更多決策權與資源交給當地團隊,提高產品開發及市場反應速度。
不過,這項重整計畫短期內反而會增加費用。Nike除了在2026會計年度已認列約3億美元離職補償金,預計到2031會計年度還將產生約10億美元稅前重整支出,其中2027會計年度約3億美元。公司提出的25億美元成本節省目標屬於毛額,尚未扣除重整支出與後續再投資。
因此,Pace對獲利的幫助不會立即出現。依目前規劃,成本節省對利潤率的主要貢獻預計要到2029至2030會計年度才會逐步反映,2027至2028會計年度仍須承擔組織調整與去庫存的壓力。
Nike預估2027會計年度調整後稀釋每股盈餘為1.15至1.35美元,尚未包含Pace計畫約0.15美元的每股重整費用。以財測中值1.25美元計算,相關費用相當於調整後每股盈餘的12%,顯示重整初期仍將對帳面獲利形成壓力。
相較於削減成本,投資人更希望看到產品競爭力改善。Neuberger Berman董事總經理Kevin McCarthy指出,Nike需要推出讓消費者願意以原價購買的運動鞋與服飾,而不是最終只能靠降價促銷出清的產品。
中國市場尤其受到關注。面對愛迪達Adidas(ADS-DE)與安踏體育(2020-HK)競爭,Nike今年夏季首次任命大中華區產品創造副總裁,希望推出更符合當地需求的產品,改善過去產品開發與市場需求脫節的問題。
不過,成本調整也可能影響消費者體驗。Columbia Threadneedle資深股票分析師Mari Shor指出,Nike縮減物流據點雖有助於降低成本,但若因此拉長配送時間,仍可能影響消費者購買意願。
對市場而言,Nike目前面臨的問題已不只是費用過高,而是營收成長跟不上競爭對手。RBC預估,Nike在2028至2031年間營收年複合成長率約3%,低於運動用品產業約5%至6%的成長水準,即使成本改善帶動每股盈餘成長,仍不代表品牌競爭力已經恢復。
因此,週二投資人日的焦點將落在Nike能否提出具體的產品更新、庫存調整與中國市場復甦計畫。新任財務長Dave Denton上任僅三個月,就必須向投資人說明直到2031年的財務規劃。對Nike而言,25億美元成本節省可以改善獲利結構,但能否讓營收重新成長,最終仍取決於消費者是否願意回來購買Nike的產品。