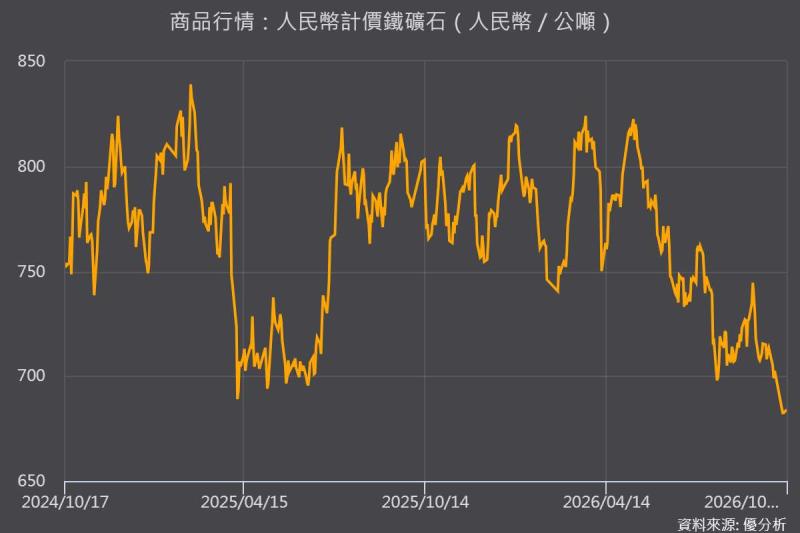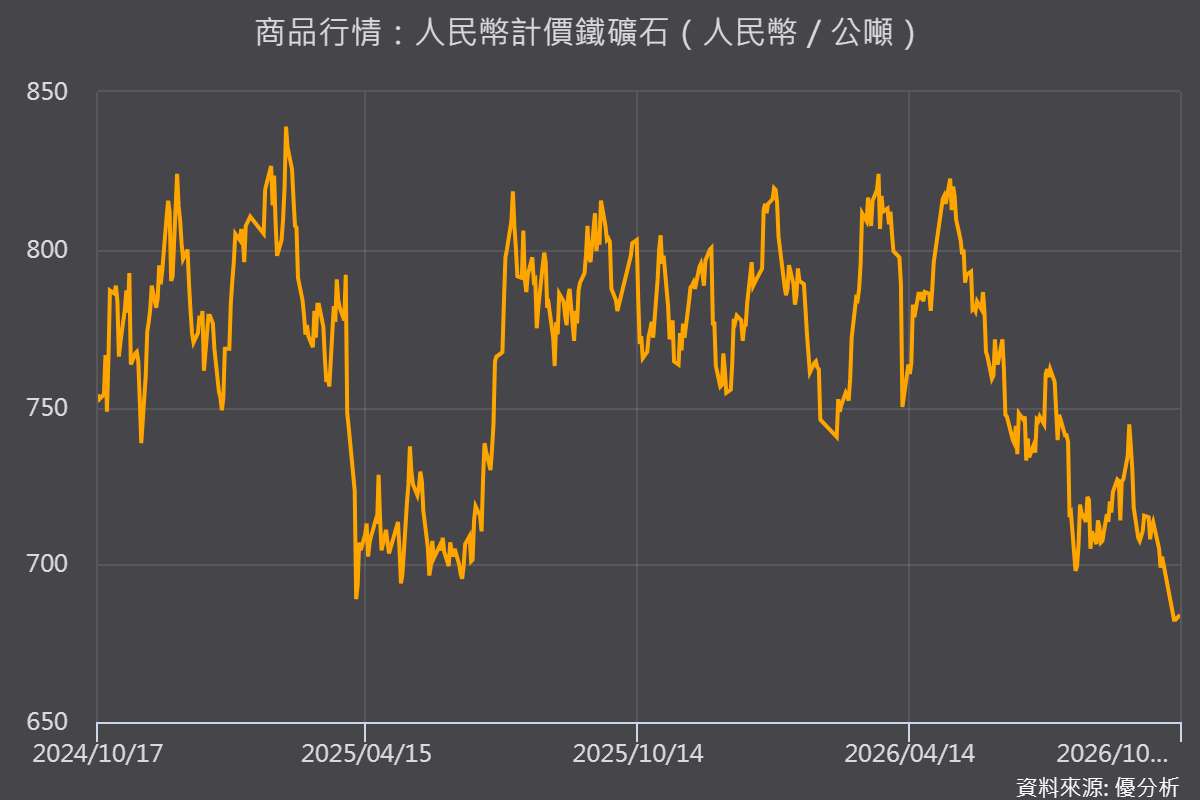
2026年10月12日(優分析/產業數據中心報導)⸺ 全球鐵礦砂市場正面臨需求疲弱與供給增加的雙重壓力。根據優分析產業數據中心資料,截至2026年10月12日,人民幣計價鐵礦砂價格已跌至每公噸684元,接近18個月低點。中國鋼鐵需求持續低迷,加上幾內亞Simandou大型鐵礦場逐步增加供應,市場開始擔心未來幾年鐵礦砂供過於求的情況可能進一步擴大。
需求端的主要問題仍來自中國鋼鐵產業。受到房地產投資疲弱、鋼材需求不足及生產成本偏高影響,鋼鐵廠獲利能力持續下降。截至9月底,僅約7%的中國鋼鐵企業處於獲利狀態,日均生鐵產量也降至六個月低點,反映鋼廠正在減少生產,進而影響鐵礦砂採購需求。
庫存變化也反映出供需失衡的壓力。中國港口鐵礦砂庫存已累積超過1.7億噸,在鋼廠採購意願偏低的情況下,現有庫存需要更長時間才能消化。當終端鋼材需求沒有明顯改善,鋼廠便缺乏積極補庫存的誘因,使鐵礦砂價格持續承壓。
供給端的壓力則來自幾內亞與巴西兩大鐵礦砂產區。幾內亞Simandou鐵礦場已於2025年12月完成首批出貨,後續將隨著礦山、鐵路及港口設施陸續啟用,逐步提高產量。根據Rio Tinto(RIO-US)今年7月公布的營運報告,SimFer礦山預計2026年第四季開始處理首批礦石,港口設施預計2027年第一季完成調試,整個Simandou專案目標在2028年下半年達到年產1.2億噸的全面生產速率。
另一方面,巴西淡水河谷Vale(VALE-US)也持續增加供給,2026年第二季鐵礦砂產量達8,430萬噸,創2018年以來同期新高,全年產量目標維持在3.35億至3.45億噸。
隨著Simandou新產能逐步開出,加上巴西礦商維持高產量,未來幾年全球鐵礦砂供給仍有增加空間。若中國鋼鐵需求未同步成長,供過於求的壓力可能進一步擴大。不過,實際影響仍取決於新增產能轉化為出貨量的速度,以及價格下跌是否促使其他高成本礦商減產。
從價格預測來看,澳洲工業、科學與資源部預估,鐵礦砂價格將從2026年平均每公噸88美元,下降至2027年的82美元,反映市場對供給增加及需求成長放緩的預期。更悲觀的研究機構則預估,鐵礦砂價格可能從2026年約101美元,逐步下降至2034年的78美元。
不過,價格持續下跌也可能逐漸影響供給端。
市場估計部分邊際生產成本約落在每公噸90至95美元,當鐵礦砂價格長期低於高成本礦商的生產成本,部分業者可能延後擴產、降低產量,甚至退出市場。這意味未來供給增加的同時,也需要觀察價格下跌是否開始造成高成本產能縮減。