2027年展望全解析:M9高階材料放量,法人預估共識
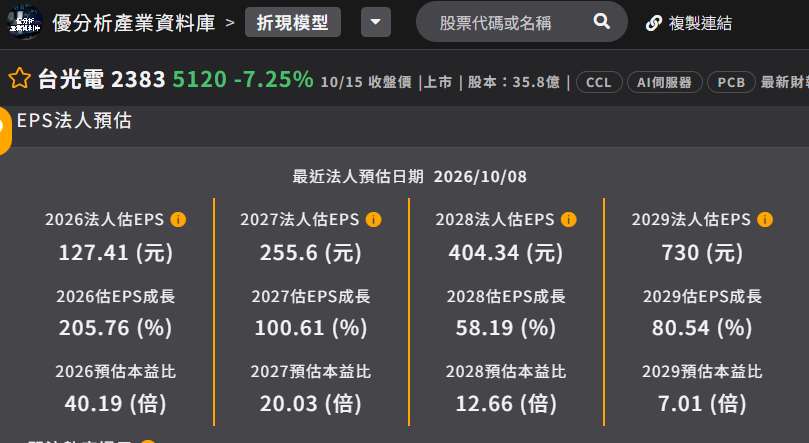
攤開近期法人對台光電(2383-TW)的評估報告,市場焦點幾乎全數集中在M9高階材料量產、AI伺服器市占率及產能擴張計畫上。在市場共識中,台光電2026年EPS預估達127.41元、2027年看至255.6元、2028年更上看404.34元,背後最核心的動能無疑是M9。
然而,有什麼是法人報告沒說的事嗎?魔鬼藏在細節裡!?
(資料來源:優分析產業資料庫)
2026 靠「價漲」,2027 靠「價漲+量增」
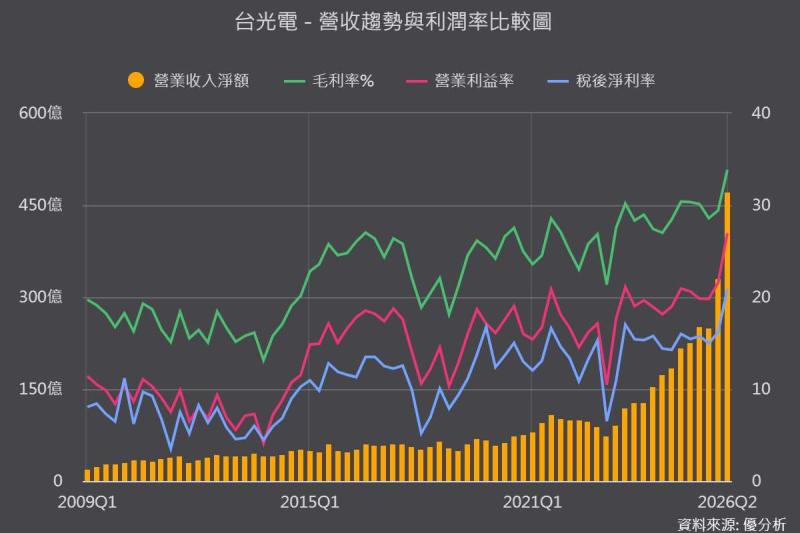
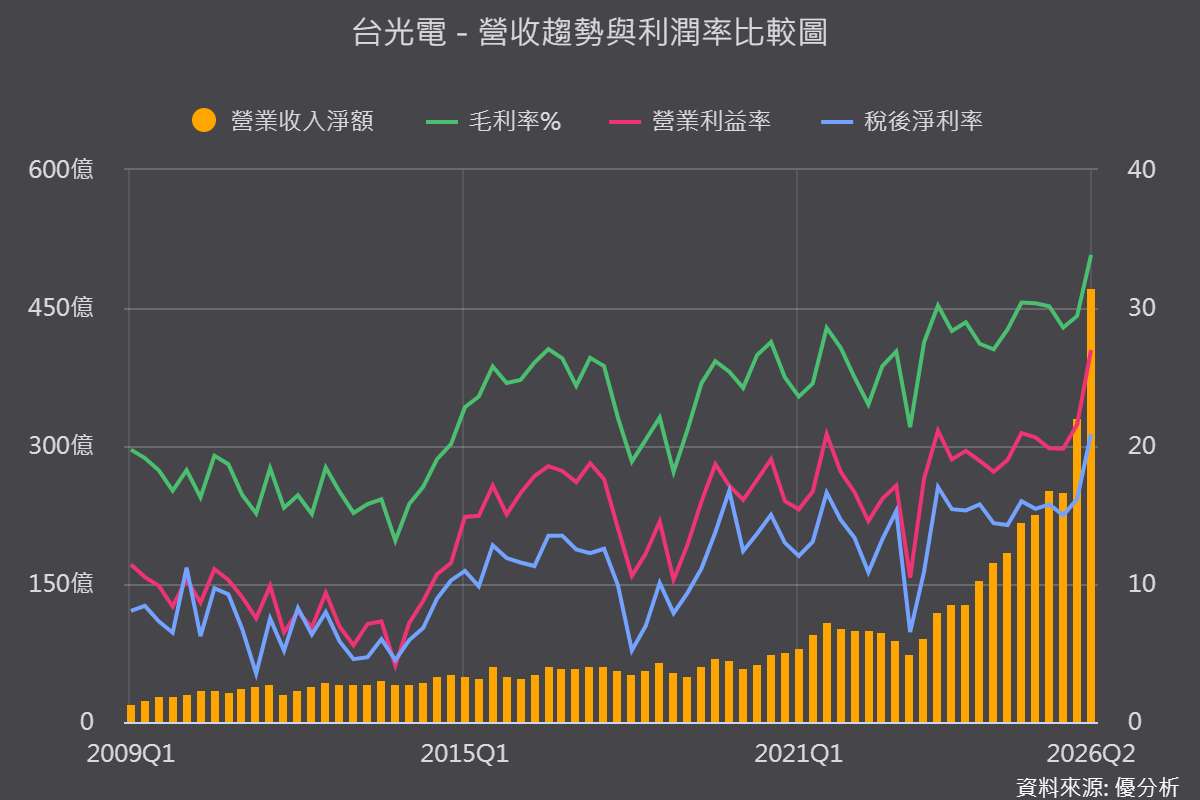
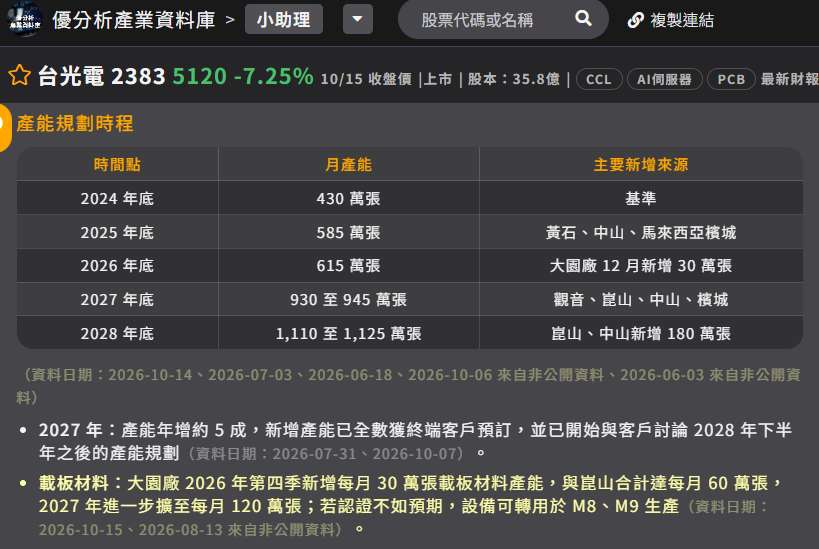
根據《優分析產業資料庫》資料,台光電2026年第二季營收季增43%,其中約28個百分點來自漲價,三分之一來自組合改善。產能規劃也反映出這項差異。台光電2025年底月產能約585萬張,預計2026年底增至615萬張,年增僅5.1%。
(資料來源:優分析產業資料庫)
由此推論,2026年動能核心是ASP提升與高階料號占比拉升,M7以上占比從55-60%升至65-70%,M9於 2026Q3 量產、占比中高個位數。而台光電真正的產能爆發,要等2027年觀音、崑山、中山等新廠開出。
再考量,台光電2026 Q3開始量產M9,2026年是唯一供應商,且M9的ASP高達目前產品平均的5倍,只要M9在2027年營收占比達到雙位數,光是價格貢獻就能為營運奠定極好的基礎。
2027年會跌價嗎?靠上游料源緊俏打破價跌劇本嗎?
市場上有部分聲音擔憂,當2027年產能大幅放量後,是否會面臨漲價動能反轉、甚至產品跌價的風險?
要解答這個問題,必須回歸上游料源的供給結構。目前日商日東紡(Nittobo)的高階T-Glass產線持續滿載,大規模擴產最快要到2028年,才能達到2025年的3倍規模;而在高階銅箔方面,三井金屬HVLP產能排單已一路看至2030年後,依官方擴產計畫,第一階段預計至2028年才能將VSP月產能提升至1,200噸。
對照上游原料擴產動態,相較於跌價,台光電即將開出的龐大新產能,第一時間湧現的折舊與成本考驗,是投資人更需要關注的問題。
風險藏在「Greenfield 」,新廠折舊、稼動率與良率考驗
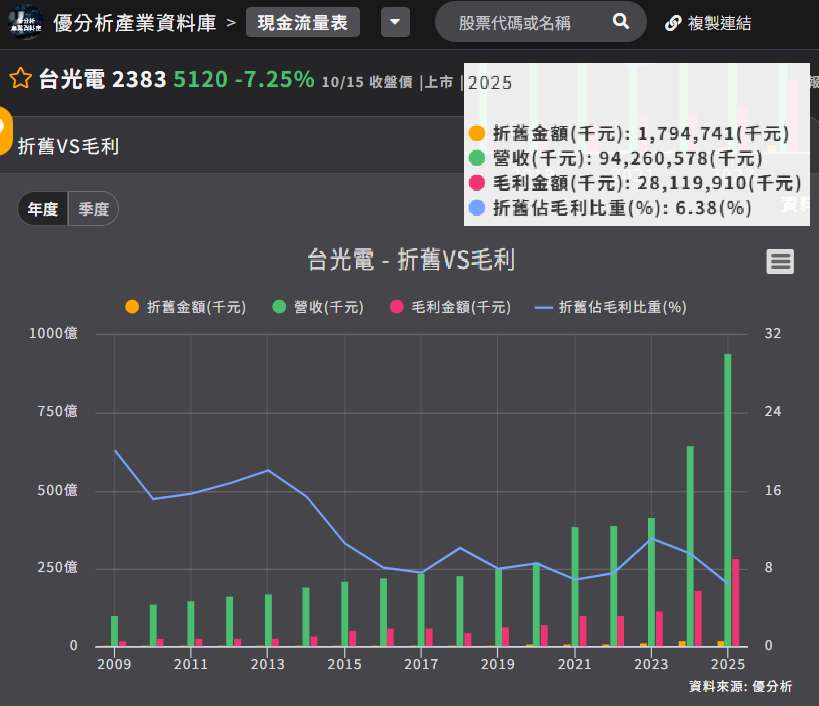
2027年高達51%的產能增量,主要來自觀音、崑山、中山等全新廠區(Greenfield)。與既有廠區擴線(Brownfield)不同,全新廠區在投產初期必然面臨稼動率低、良率尚待爬坡的考驗;隨著設備陸續達到可使用狀態,折舊費用也將逐步增加,形成典型的「費用先到、營收後到」結構。
回顧2025年第三季,馬來西亞與中山新廠的前期支出,就讓台光電營業費用季增18.3%、營業費用率也上升至10.3%(季增0.6%)。當2027年以更大規模的產能開出時,陣痛將更會更明顯。
(資料來源:優分析產業資料庫)
此外,假設2027年上半年,M9尚未成為絕對主力,就可能導致2027年的營運,呈現以下的劇本:
- 2027上半年:新廠折舊先來、M9佔比還低 → 毛利率承壓
- 2027下半年:M9放量、新廠稼動率爬升 → 毛利率才真正反映
原料存貨暴增132%,超前部署鎖定擴張成本
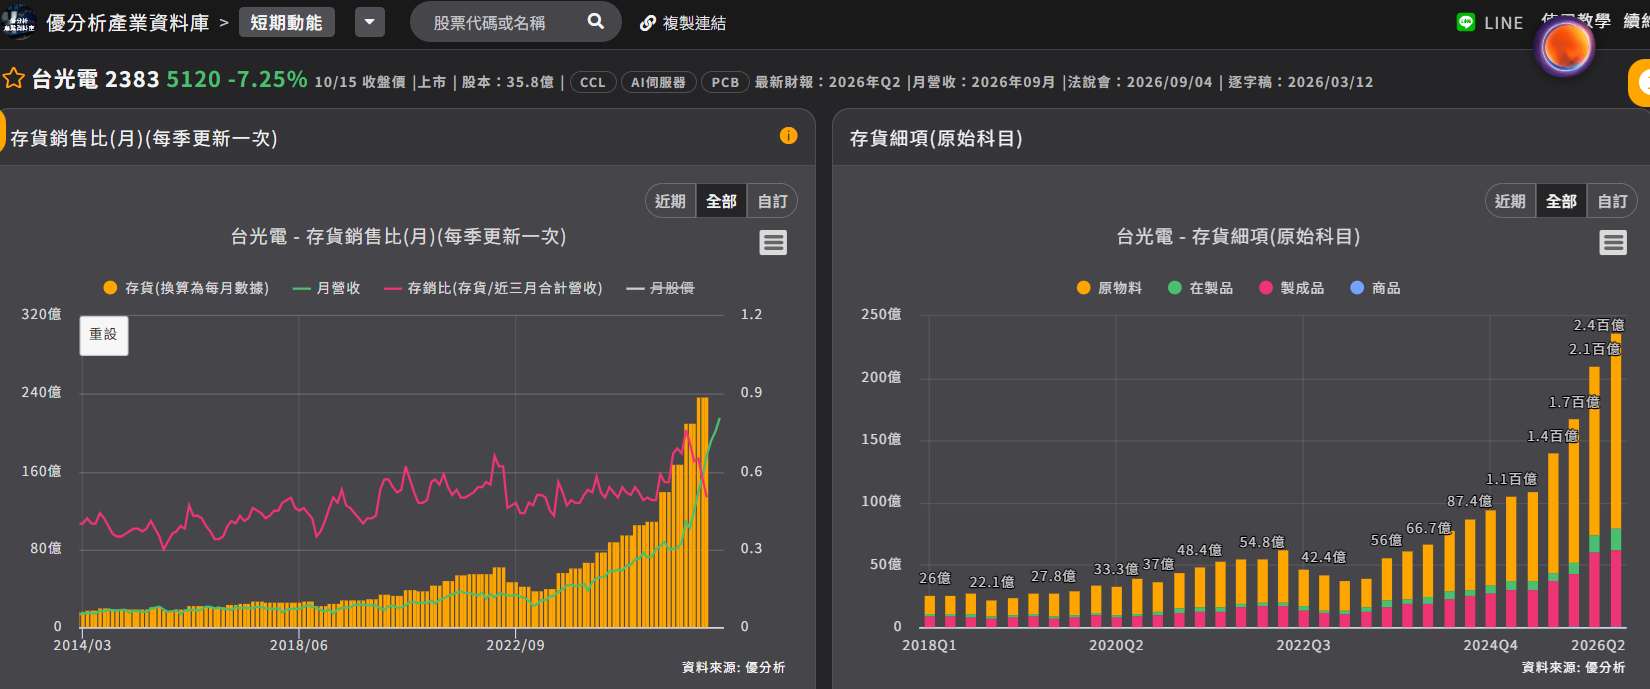
另外,在財報細節中,從台光電「存貨的急遽攀升」可以推敲目前動態。根據《優分析產業資料庫》資料,「原物料」存貨從2025年第一季的67.8億元,暴增至2026年第二季的157.4億元,增幅高達132%,遠大於同期營收成長幅度。
(資料來源:優分析產業資料庫)
儘管存貨暴增,但從存銷比來看,2026年第二季約維持在0.50倍的健康水準。進一步拆解結構,原物料佔整體存貨比重已從64%攀升至66.5%。這種偏向「囤原料」的資產結構,顯示公司極度看好玻纖布、銅箔等關鍵原料將持續緊缺,提前備料鎖定成本。 在原物料上漲循環中,這是極具攻擊性的防禦策略。
次要獲利引擎:ABF載板CCL與低軌衛星
除了AI伺服器與M9,台光電在其他領域的佈局,亦是穩定推升毛利的隱藏版引擎:
-
ABF載板CCL—獲利成長引擎: 載板CCL的毛利率高達40%至50%,遠優於公司目前整體約34%的水準。台光電大園廠新增的每月30萬張產能,專攻高階AI載板CCL,預計2026年第四季得知最終驗證結果,2027年初啟動出貨,並於下半年迎來實質放量。
-
低軌衛星默默升級: 用戶終端預計於2026年從M6推進至M7,衛星本體則於2027年由M7升級至M8。
-
PTFE替代風險有限: 針對市場擔憂的PTFE搶單疑慮,法人評估至少在2027年之前,良率問題仍難以完全克服。且台光電亦具備出貨PP材料的能力,其毛利率反而較PTFE高出5至10個百分點,實質影響甚微。