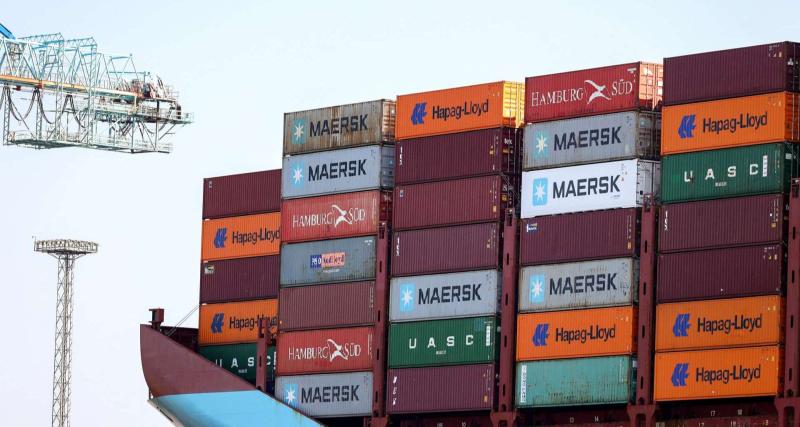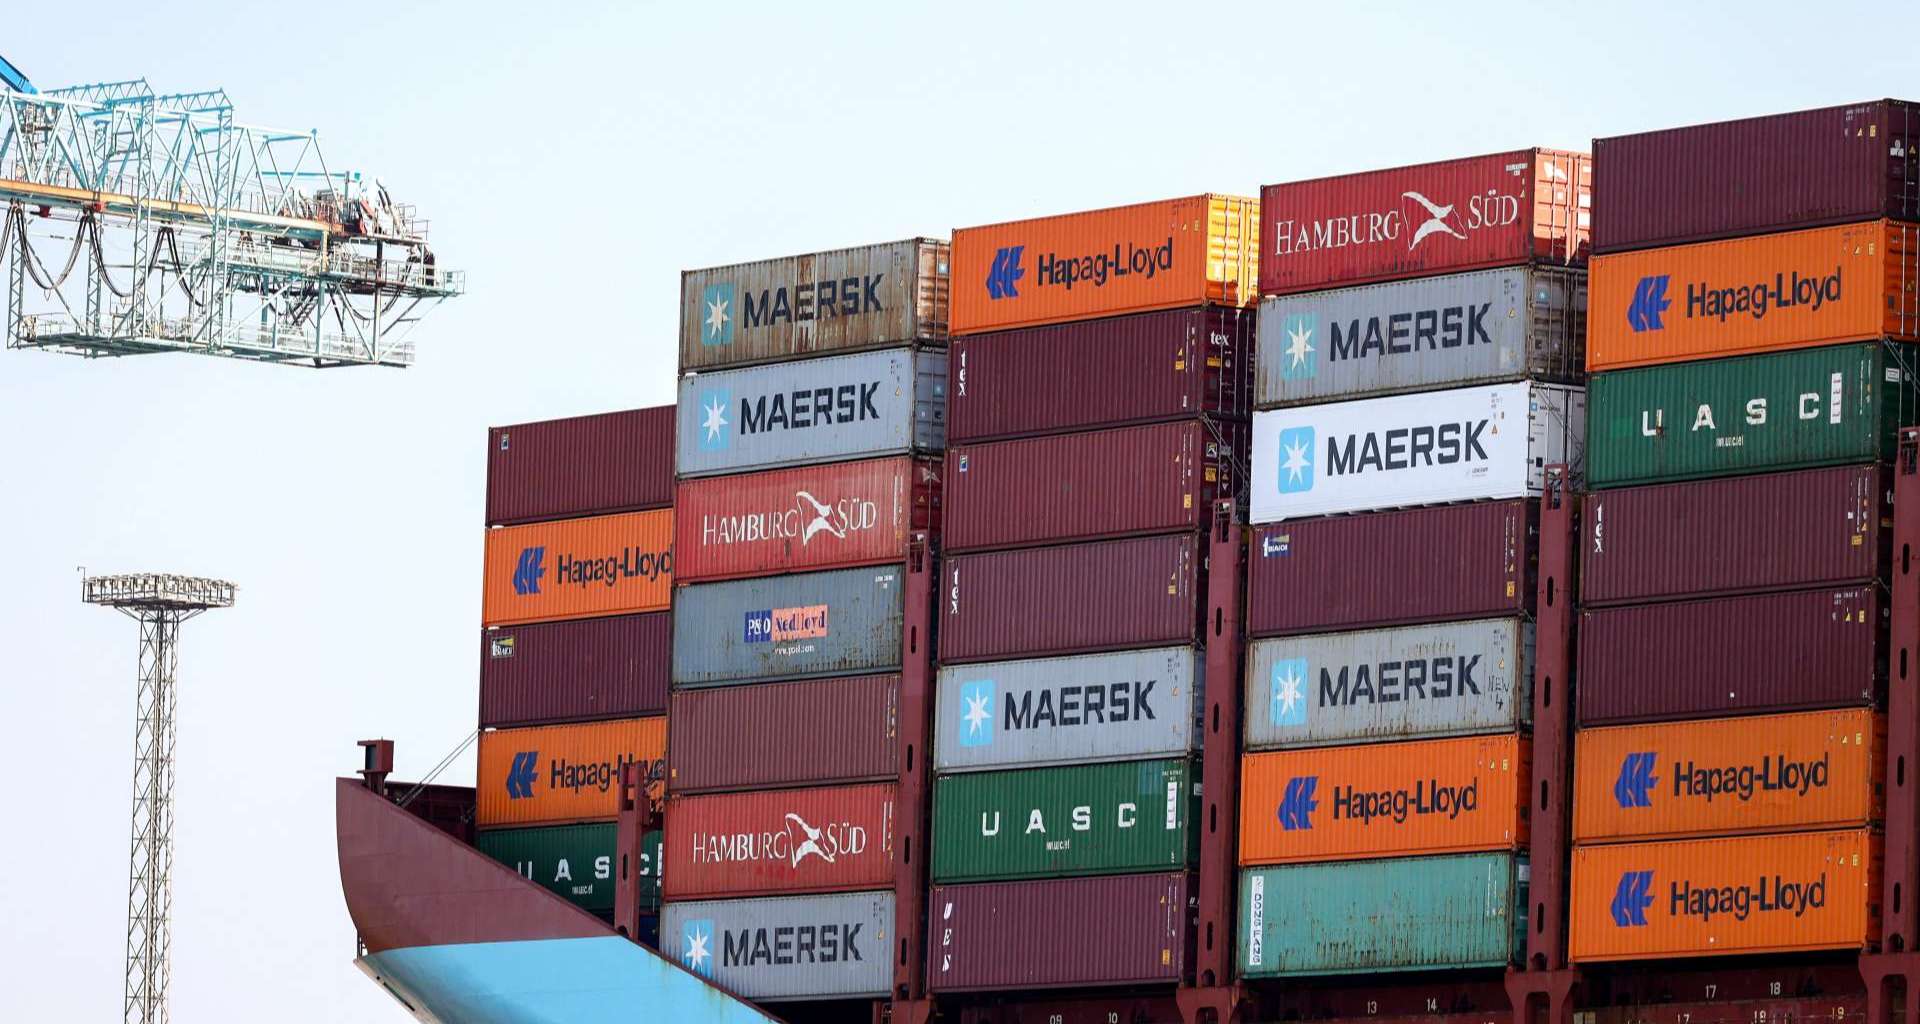
2026年11月05日(優分析/產業數據中心報導)⸺ 丹麥航運業者馬士基11月5日第三度上修2026年全年財測,港口壅塞與AI基礎建設帶動的工業貨運需求,持續支撐貨櫃運價。公司預估,全年調整後稅息折舊及攤銷前獲利(EBITDA)將達140億至145億美元(約新台幣4,603億至4,767億元),高於原估的105億至125億美元(約新台幣3,452億至4,110億元)。
不過,財測上修未能帶動股價走高。馬士基第三季EBITDA為47億美元(約新台幣1,545億元),年增75%,仍低於市場預期的50.4億美元(約新台幣1,657億元)。由於投資人原已預期公司調高展望,加上海運業務運量與成本表現不如預期,股價一度下跌11%。
第三季海運量與去年同期大致持平,獲利成長主要仰賴運價。當季運價較第二季上漲46%,較去年同期則增加逾一倍,顯示港口壅塞等供給限制仍在支撐價格,並非單靠貨量增加推升業績。
執行長Vincent Clerc表示,電氣化、能源與AI基礎建設加速擴張,使工業貨物在運輸需求中的重要性提高,不再只由消費帶動。美國消費與AI投資仍具支撐力,但中國內需偏弱,亞洲出口也曾受7、8月天候影響放緩。馬士基維持今年全球貨櫃運量約成長4%的預估。
運價能否維持高檔,還須觀察航線恢復與新船交付。馬士基本週將恢復印度至歐洲ME1航線行經蘇伊士運河,逐步重返這條主要航道。分析師認為,隨新船投入營運、更多航線恢復通行,市場可用運能增加,可能對後續運價形成壓力。