
2026年11月18日(優分析/產業數據中心報導)⸺ 勁豐(6577-TW) 2026 年第 3 季毛利率 35%,比去年同期增加 3.4 個百分點;同期營收 5.63 億元、年增 14.2%,是近 7 季最高,營業利益 1.21 億元、年增 40.6%,營業利益率 21.5%。
醫療機種要過認證
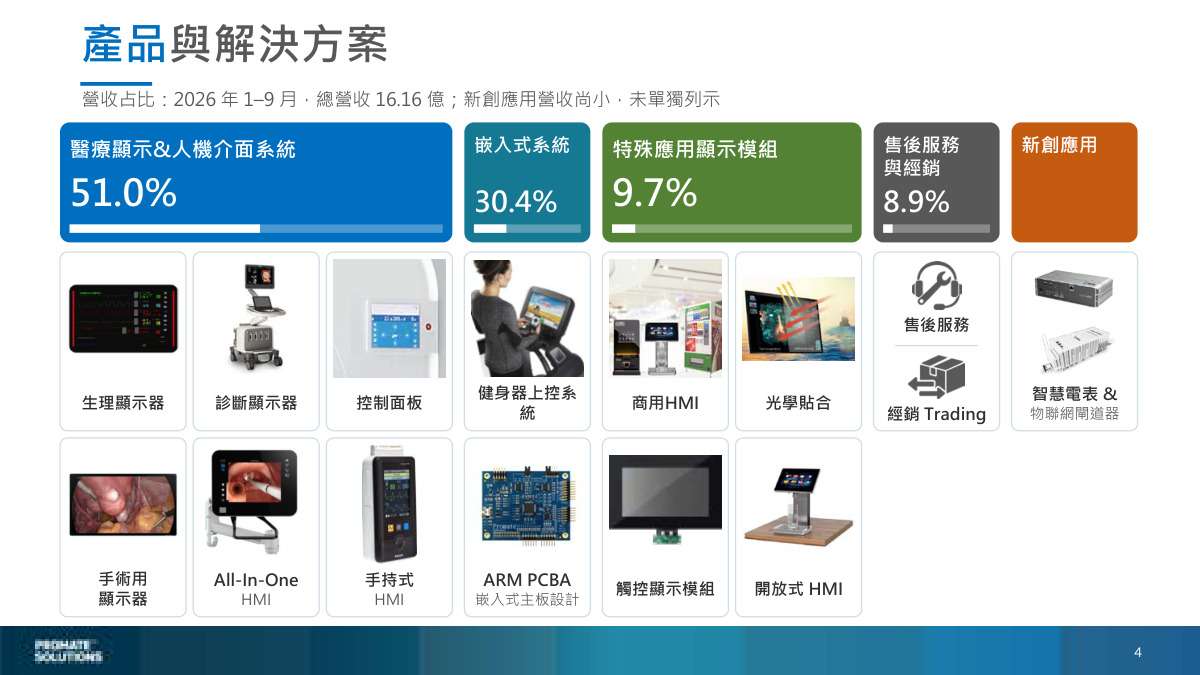
推升毛利率的是產品組合。今年前 3 季醫療顯示與人機介面系統占營收 51%,這項業務的毛利率平均為 33% 到 34%,高階機種可到 40%。公司表示,「醫療的毛利率大概最低也會有 30%」。這項業務的機種包括生理顯示器、診斷用顯示器、手術用顯示器、控制面板,以及 All in One 與手持式的人機介面,客戶是醫療設備廠,出貨前須通過各國安規與醫療認證。
另外兩項業務的毛利率低於醫療業務。嵌入式系統提供健身器材的控制系統與主機板設計,客戶是健身器材廠,占今年前 3 季營收 30.4%,平均毛利率約 20%;特殊應用顯示模組(商用與工控的顯示模組、光學貼合)占 9.7%,平均約 15%。其餘 8.9% 是售後服務與經銷。醫療占比提高,帶動整體毛利率上升。
毛利率從 2023 年的 25.4% 逐年走高,2024 年 31.3%、2025 年 33.1%,今年前 3 季 34.5%。同期營收則逐年下降:2023 年 25.28 億元、2024 年 22.53 億元、2025 年 20.77 億元。
如下圖,根據優分析產業資料庫,營收柱在 2023 年見頂後連兩年下降,毛利率線同期從 25% 附近升到 33%,兩者在 2023 年之後走勢相反,圖只畫到 2025 年。
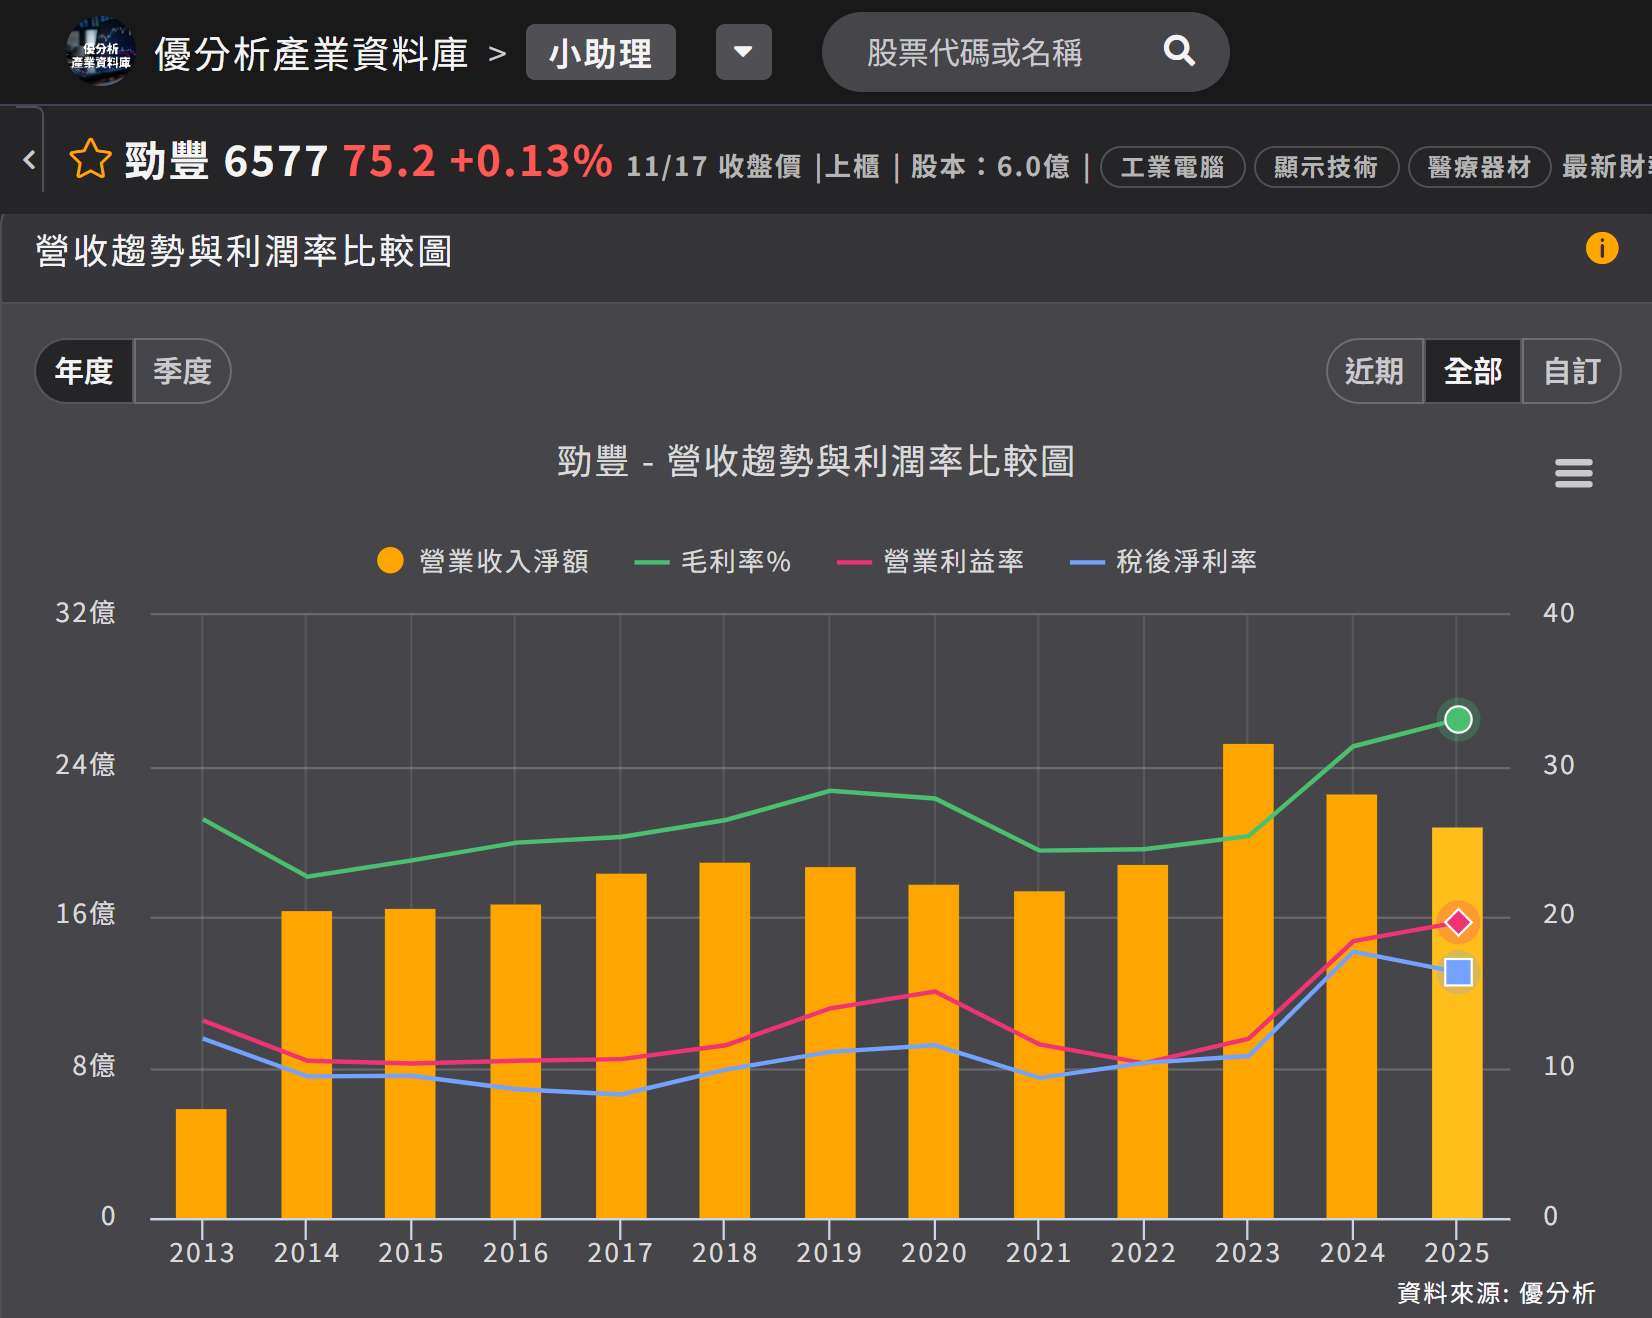
(資料來源:優分析產業資料庫)
兩年間減少的 4.5 億元營收,公司歸因於 2023 年的巴西投票機標案退場。公司表示,該案屬於高營收、低毛利的訂單,僅在當地舉辦總統大選時產生需求;2023 年完成後,2024、2025 年沒有總統改選,這項業務因此沒有訂單。
這類訂單退場後,營收規模未能回到先前水準,毛利率卻因此上升。醫療業務的營收占比三年間從不到三成升至過半:2023 年 29.03%、2024 年 42.45%、2025 年 53.5%,今年前 3 季 51.02%;特殊應用顯示模組則從 2023 年的 36.58% 降至今年前 3 季的 9.71%。
開發費要等量產才認列
醫療業務的毛利率並非固定。客戶開案時須支付一筆開發費,公司表示,這筆費用須待機種正式量產才認列為收入,工程費用卻在發生當期計入損益,因此認列開發費的當季,毛利率會略高於平時。
客戶持續進行產品換代,每年約有兩、三千萬元的開發費收入。醫療占比上升時,毛利率不會等比例提高,原因在於占比逐步增加,開發費卻集中在量產的幾季認列。
第 4 季新機種量產
第 4 季開始,新的診斷用顯示器與手術用顯示器進入量產,公司表示這兩種機種的出貨量將開始增加。
醫療業務增加,有助提高整體毛利率,季度間的波動則取決於開發費的認列時點;投票機這類須待選舉才有需求、毛利率低於平均的標案,並非每年都有。

